Mẫu Phiếu đề nghị khai thác dữ liệu về nhà ở và bất động sản năm 2026?
Theo Phụ lục III ban hành kèm Nghị định 357/2025/NĐ-CP quy định Mẫu Phiếu đề nghị khai thác dữ liệu về nhà ở và bất động sản có dạng như sau:
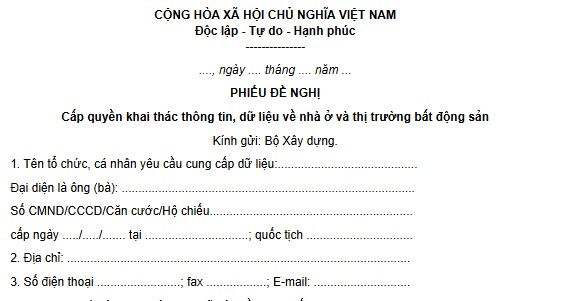
Tải về Mẫu Phiếu đề nghị khai thác dữ liệu về nhà ở và bất động sản.
Mẫu Phiếu đề nghị khai thác dữ liệu về nhà ở và bất động sản năm 2026? (Hình từ Internet)
Mức chi để thực hiện các hoạt động đối với cơ sở dữ liệu về nhà ở và thị trường bất động sản được quy định như thế nào?
Theo Điều 5 Thông tư 82/2024/TT-BTC quy định về mức chi đối với các khoản chi từ nguồn NSNN để xây dựng, điều tra thu thập thông tin, cập nhật, duy trì, vận hành hệ thống thông tin, cơ sở dữ liệu về nhà ở và thị trường bất động sản cụ thể như sau:
(1) Áp dụng mức chi theo quy định của pháp luật về quản lý đầu tư ứng dụng công nghệ thông tin sử dụng nguồn vốn NSNN; theo các định mức kinh tế - kỹ thuật trong lĩnh vực thông tin và truyền thông; áp dụng theo các văn bản quy phạm pháp luật có liên quan đối với chi ứng dụng công nghệ thông tin;
(2) Áp dụng mức chi theo quy định tại Thông tư 36/2018/TT-BTC được sửa đổi bổ sung tại Thông tư 06/2023/TT-BTC đối với chi đào tạo, tập huấn, bồi dưỡng, nâng cao năng lực công chức, viên chức và người lao động thực hiện quản lý, vận hành hệ thống thông tin về nhà ở và thị trường bất động sản;
(3) Áp dụng mức chi theo quy định tại Thông tư 109/2016/TT-BTC được sửa đổi bổ sung tại Thông tư 37/2022/TT-BTC đối với chi điều tra, khảo sát, thu thập, tiếp nhận thông tin, dữ liệu về nhà ở và thị trường bất động sản;
(4) Áp dụng mức chi theo quy định tại Thông tư 40/2017/TT-BTC đối với chi tổ chức hội nghị, hội thảo phục vụ công tác;
(5) Áp dụng mức chi theo quy định tại Nghị định 85/2016/NĐ-CP và Thông tư 121/2018/TT-BTC đối với chi đảm bảo an ninh, an toàn thông tin cho hệ thống thông tin, cơ sở dữ liệu về nhà ở và thị trường bất động sản;
(6) Áp dụng mức chi theo quy định tại Nghị định 13/2018/NĐ-CP và Thông tư 46/2018/TT-BTC đối với chi chia sẻ, khai thác, sử dụng thông tin, dữ liệu về nhà ở và thị trường bất động sản;
(7) Áp dụng mức chi theo hóa đơn, chứng từ hợp pháp, hợp lệ theo quy định và quy định về đấu thầu trong phạm vi dự toán kinh phí cho nhiệm vụ đối với chi văn phòng phẩm và các khoản chi khác liên quan trực tiếp đến công tác thu thập thông tin.
Mức thuế TNCN phải nộp khi chuyển nhượng bất động sản từ 01/7/2026 là bao nhiêu?
Theo Điều 14 Luật Thuế thu nhập cá nhân 2025 quy định về thuế TNCN đối với thu nhập từ chuyển nhượng bất động sản như sau:
Thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản
1. Thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản của cá nhân cư trú được xác định bằng giá chuyển nhượng nhân (x) với thuế suất 2%.
2. Thời điểm xác định thu nhập tính thuế từ chuyển nhượng bất động sản là thời điểm hợp đồng chuyển nhượng có hiệu lực theo quy định của pháp luật hoặc thời điểm đăng ký quyền sử dụng, quyền sở hữu bất độngsản.
3. Chính phủ quy định chi tiết Điều này.
Đồng thời theo Điều 29 Luật Thuế thu nhập cá nhân 2025 quy định về điều khoản thi hành như sau:
Điều khoản thi hành
1. Luật này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026, trừ quy định tại khoản 2 Điều này.
2. Các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
Vì vậy, từ 01/7/2026, mức thuế TNCN phải nộp khi chuyển nhượng bất động sản là 2% x giá chuyển nhượng
Lưu ý: Thời điểm xác định thu nhập tính thuế từ chuyển nhượng bất động sản là thời điểm hợp đồng chuyển nhượng có hiệu lực theo quy định của pháp luật hoặc thời điểm đăng ký quyền sử dụng, quyền sở hữu bất động sản.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];