
Mẫu hóa đơn bán lẻ file Excel, Word, PDF mới nhất?
>>> Tải về Lịch nộp thuế 2026 >>> Tải về File excel tính thuế TNCN mới nhất 2026 |
Theo khoản 1 Điều 3 Nghị định 123/2020/NĐ-CP quy định hóa đơn là chứng từ kế toán do tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ lập, ghi nhận thông tin bán hàng hóa, cung cấp dịch vụ. Hóa đơn được thể hiện theo hình thức hóa đơn điện tử hoặc hóa đơn do cơ quan thuế đặt in.
Tuy nhiện hiện nay chưa có quy định pháp luật nào quy định chi tiết về Mẫu hóa đơn bán lẻ.
Do đó, hiện nay người dùng có thể tham khảo mẫu hóa đơn bán lẻ sau:
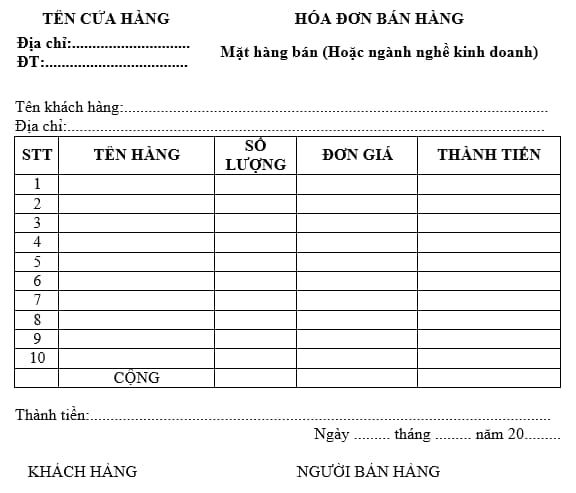
Tải về Mẫu hóa đơn bán lẻ file Word.
Tải về Mẫu hóa đơn bán lẻ file Excel
Tải về Mẫu hóa đơn bán lẻ file PDF
Mẫu hóa đơn bán lẻ file Excel, Word, PDF mới nhất? (Hình từ Internet)
Trường hợp nào bắt buộc sử dụng hóa đơn khởi tạo từ máy tính tiền?
Căn cứ theo Điều 11 Nghị định 123/2020/NĐ-CP được sửa đổi, bổ sung khoản 8 Điều 1 Nghị định 70/2025/NĐ-CP quy định về việc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền như sau:
Hóa đơn điện tử khởi tạo từ máy tính tiền
1. Hộ kinh doanh, cá nhân kinh doanh theo quy định tại khoản 1 Điều 51 có mức doanh thu hằng năm từ 01 tỷ đồng trở lên, khoản 2 Điều 90, khoản 3 Điều 91 Luật Quản lý thuế số 38/2019/QH14 và doanh nghiệp có hoạt động bán hàng hóa, cung cấp dịch vụ, trong đó có bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng (trung tâm thương mại; siêu thị; bán lẻ (trừ ô tô, mô tô, xe máy và xe có động cơ khác); ăn uống; nhà hàng; khách sạn; dịch vụ vận tải hành khách, dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ, dịch vụ nghệ thuật, vui chơi, giải trí, hoạt động chiếu phim, dịch vụ phục vụ cá nhân khác theo quy định về Hệ thống ngành kinh tế Việt Nam) sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế.
...
Như vậy, các trường hợp sau đây sẽ phải sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu với cơ quan thuế:
- Hộ kinh doanh, cá nhân kinh doanh có mức doanh thu hàng năm từ 01 tỷ đồng trở lên (theo quy định tại khoản 1 Điều 51, khoản 2 Điều 90, khoản 3 Điều 91 Luật Quản lý thuế 2019).
- Doanh nghiệp có hoạt động bán hàng hóa, cung cấp dịch vụ, bao gồm các trung tâm thương mại, siêu thị, bán lẻ (trừ ô tô, mô tô, xe máy, xe có động cơ khác).
- Nhà hàng, ăn uống, khách sạn.
- Dịch vụ vận tải hành khách và các dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ.
- Dịch vụ nghệ thuật, vui chơi, giải trí, hoạt động chiếu phim và các dịch vụ phục vụ cá nhân khác.
Xác định người nộp thuế rủi ro về thuế cao trong đăng ký sử dụng hóa đơn điện tử qua những tiêu chí nào?
Căn cứ Điều 9 Thông tư 32/2025/TT-BTC quy định về các tiêu chí xác định người nộp thuế rủi ro về thuế cao trong đăng ký sử dụng hóa đơn điện tử, cụ thể:
Trường hợp kết quả đối chiếu thông tin khớp đúng, người nộp thuế xác nhận trên Hệ thống thông tin giải quyết thủ tục hành chính của ngành thuế đúng thời hạn nhưng người nộp thuế có một trong những dấu hiệu sau thì thực hiện theo quy định tại mục c điểm b khoản 11 Điều 1 Nghị định 70/2025/NĐ-CP như sau:
Tiêu chí 1: Người nộp thuế có chủ sở hữu hoặc người đại diện theo pháp luật, đại diện hộ kinh doanh, cá nhân kinh doanh hoặc chủ doanh nghiệp tư nhân đồng thời là chủ sở hữu hoặc người đại diện theo pháp luật, đại diện hộ kinh doanh, cá nhân kinh doanh hoặc chủ doanh nghiệp tư nhân có kết luận của cơ quan quản lý nhà nước có thẩm quyền có hành vi gian lận, mua bán hóa đơn trên cơ sở dữ liệu của cơ quan thuế.
Tiêu chí 2: Người nộp thuế có chủ sở hữu hoặc người đại diện theo pháp luật, đại diện hộ kinh doanh, cá nhân kinh doanh hoặc chủ doanh nghiệp tư nhân thuộc danh sách có giao dịch đáng ngờ, theo quy định của Luật Phòng, chống rửa tiền 2022.
Tiêu chí 3: Người nộp thuế đăng ký địa chỉ trụ sở chính không có địa chỉ cụ thể theo địa giới hành chính hoặc đặt tại chung cư (không bao gồm chung cư được phép sử dụng cho mục đích kinh doanh theo quy định của pháp luật); hoặc địa điểm kinh doanh ngoài phạm vi cấp tỉnh/thành phố nơi doanh nghiệp đặt trụ sở chính/chi nhánh.
Tiêu chí 4: Người nộp thuế có người đại diện theo pháp luật hoặc chủ sở hữu đồng thời là người đại diện theo pháp luật hoặc chủ sở hữu của người nộp thuế ở trạng thái “Người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt mã số thuế” hoặc ở trạng thái “Người nộp thuế không hoạt động tại địa chỉ đã đăng ký”, người nộp thuế có hành vi vi phạm về thuế, hóa đơn, chứng từ theo hướng dẫn của Bộ trưởng Bộ Tài chính.
Tiêu chí 5: Người nộp thuế có dấu hiệu rủi ro khác do cơ quan thuế xác định và có thông báo cho người nộp thuế được biết và giải trình.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];





























