Tải mẫu hóa đơn bán lẻ excel mới nhất 2026 ở đâu?
Hiện hành, pháp luật không quy định chi tiết về hình thức cụ thể của mẫu hóa đơn bán hàng bán lẻ. Do đó, cá nhân, tổ chức là người bán có thể tham khảo mẫu hóa đơn bán hàng bán lẻ excel mới nhất năm 2026 dưới đây:
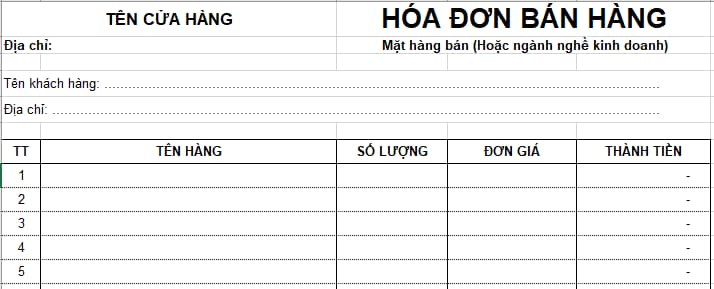
Tải về Mẫu hóa đơn bán lẻ excel mới nhất năm 2026
Hướng dẫn cách điền mẫu hóa đơn bán lẻ excel:
- Trên mẫu hóa đơn bán lẻ phải thể hiện được các thông tin của đơn vị bán hàng/cung cấp dịch vụ (có thể có logo hay không);
- Hiện nay, hóa đơn bán lẻ bán sẵn thường có 02 liên để người mua giữ lại 01 liên với mục đích lưu và quản lý;
- Phải ghi rõ ràng, chính xác họ và tên, địa chỉ của người mua hàng để tiện theo dõi;
- Tên hàng hóa, dịch vụ: Ghi đầy đủ tên mặt hàng. Nếu không viết hết các dòng hóa đơn, cần gạch chéo các dòng còn trống;
- Đơn vị tính: ghi đơn vị thực tế như cái, chiếc, kg… Trường hợp kinh doanh về dịch vụ thì không cần đơn vị tính trên hóa đơn;
- Số lượng: Ghi số lượng hàng hóa bán ra thực tế;
- Đơn giá: Viết giá bán thực tế (không có thuế GTGT);
- Thành tiền: Ghi tổng giá trị số lượng x đơn giá;
- Cộng: Ghi tổng giá trị hàng hóa bên trên. Ghi cả bằng số và bằng chữ;
- Phải ghi ngày, tháng, năm bán hàng hóa/dịch vụ;
- Người bán và người mua cùng ký tên vào hóa đơn bán lẻ, sau đó người bán xé 01 liên giao cho người mua hàng. Nếu sử dụng hóa đơn in thì in thành 02 bản, cả 02 cùng ký tên vào 02 bản, 01 bản giao người mua và 01 bản người bán giữ lại để lưu.
Xem thêm:
>> Cục Thuế hướng dẫn cấp hóa đơn theo từng lần phát sinh tại Công văn 3012?
>> Nghị định 310/2025/NĐ-CP sửa đổi Nghị định 125/2020 xử phạt vi phạm hành chính về thuế hóa đơn?
>>> Tra cứu MST doanh nghiệp: Tại đây
>>> Tra cứu MST cá nhân: Tại đây
Tải mẫu hóa đơn bán lẻ excel mới nhất 2026 ở đâu? (Hình từ Internet)
Hóa đơn điện tử cấp theo từng lần phát sinh bắt buộc phải ký số không?
Căn cứ khoản 14 Điều 10 Nghị định 123/2020/NĐ-CP được sửa đổi bổ sung bởi khoản 7 Điều 1 Nghị định 70/2025/NĐ-CP quy định như sau:
Nội dung của hóa đơn
...
14. Một số trường hợp hóa đơn điện tử không nhất thiết có đầy đủ các nội dung
a) Trên hóa đơn điện tử không nhất thiết phải có chữ ký điện tử của người mua (bao gồm cả trường hợp lập hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ cho khách hàng ở nước ngoài). Trường hợp người mua là cơ sở kinh doanh và người mua, người bán có thỏa thuận về việc người mua đáp ứng các điều kiện kỹ thuật để ký số, ký điện tử trên hóa đơn điện tử do người bán lập thì hóa đơn điện tử có chữ ký số, ký điện tử của người bán và người mua theo thỏa thuận giữa hai bên.
b) Đối với hóa đơn điện tử của cơ quan thuế cấp theo từng lần phát sinh không nhất thiết phải có chữ ký số của người bán, người mua.
c) Đối với hóa đơn điện tử bán hàng tại siêu thị, trung tâm thương mại mà người mua là cá nhân không kinh doanh thì trên hóa đơn không nhất thiết phải có tên, địa chỉ, mã số thuế người mua, chữ ký số của người mua.
Đối với hóa đơn điện tử bán xăng dầu cho khách hàng là cá nhân không kinh doanh thì không nhất thiết phải có các chỉ tiêu: Tên, địa chỉ, mã số thuế của người mua, chữ ký số của người mua.
...
Như vậy, hóa đơn điện tử cấp theo từng lần phát sinh không nhất thiết phải có chữ ký số của người bán, người mua.
Xác định người nộp thuế rủi ro về thuế cao trong đăng ký sử dụng hóa đơn điện tử qua những tiêu chí nào?
Căn cứ Điều 9 Thông tư 32/2025/TT-BTC quy định về các tiêu chí xác định người nộp thuế rủi ro về thuế cao trong đăng ký sử dụng hóa đơn điện tử, cụ thể:
Trường hợp kết quả đối chiếu thông tin khớp đúng, người nộp thuế xác nhận trên Hệ thống thông tin giải quyết thủ tục hành chính của ngành thuế đúng thời hạn nhưng người nộp thuế có một trong những dấu hiệu sau thì thực hiện theo quy định tại mục c điểm b khoản 11 Điều 1 Nghị định 70/2025/NĐ-CP như sau:
Tiêu chí 1: Người nộp thuế có chủ sở hữu hoặc người đại diện theo pháp luật, đại diện hộ kinh doanh, cá nhân kinh doanh hoặc chủ doanh nghiệp tư nhân đồng thời là chủ sở hữu hoặc người đại diện theo pháp luật, đại diện hộ kinh doanh, cá nhân kinh doanh hoặc chủ doanh nghiệp tư nhân có kết luận của cơ quan quản lý nhà nước có thẩm quyền có hành vi gian lận, mua bán hóa đơn trên cơ sở dữ liệu của cơ quan thuế.
Tiêu chí 2: Người nộp thuế có chủ sở hữu hoặc người đại diện theo pháp luật, đại diện hộ kinh doanh, cá nhân kinh doanh hoặc chủ doanh nghiệp tư nhân thuộc danh sách có giao dịch đáng ngờ, theo quy định của Luật Phòng, chống rửa tiền 2022.
Tiêu chí 3: Người nộp thuế đăng ký địa chỉ trụ sở chính không có địa chỉ cụ thể theo địa giới hành chính hoặc đặt tại chung cư (không bao gồm chung cư được phép sử dụng cho mục đích kinh doanh theo quy định của pháp luật); hoặc địa điểm kinh doanh ngoài phạm vi cấp tỉnh/thành phố nơi doanh nghiệp đặt trụ sở chính/chi nhánh.
Tiêu chí 4: Người nộp thuế có người đại diện theo pháp luật hoặc chủ sở hữu đồng thời là người đại diện theo pháp luật hoặc chủ sở hữu của người nộp thuế ở trạng thái “Người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt mã số thuế” hoặc ở trạng thái “Người nộp thuế không hoạt động tại địa chỉ đã đăng ký”, người nộp thuế có hành vi vi phạm về thuế, hóa đơn, chứng từ theo hướng dẫn của Bộ trưởng Bộ Tài chính.
Tiêu chí 5: Người nộp thuế có dấu hiệu rủi ro khác do cơ quan thuế xác định và có thông báo cho người nộp thuế được biết và giải trình.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];