Mẫu biên bản giảm giá bán hàng hóa cho khách hàng mới nhất 2026?
>>> Tải về Lịch nộp thuế 2026 >>> Tải về File excel tính thuế TNCN mới nhất 2026 |
Hiện nay chưa có quy định pháp luật cụ thể nào quy định về Mẫu Công văn giảm giá bán hàng hóa cho khách hàng hay Mẫu biên bản thỏa thuận giảm giá hàng bán.
Tuy nhiên trên thực tế Mẫu Công văn giảm giá bán hàng hóa cho khách hàng là văn bản được các cá nhân, tổ chức kinh doanh soạn thảo để gửi tới các nhà phân phối, các cửa hàng, khách hàng cá nhân về việc giảm giá sản phẩm, hàng hóa, dịch vụ.
Do đó, công dụng của Mẫu Công văn giảm giá bán hàng hóa cho khách hàng nhằm để thể hiện sự chuyên nghiệp của chủ kinh doanh và sự tôn trọng dành cho khách hàng, giúp tăng cường mối quan hệ với khách hàng, thúc đẩy doanh số bán hàng.
Theo đó, Mẫu Công văn giảm giá bán hàng hóa cho khách hàng thường có dạng như sau:
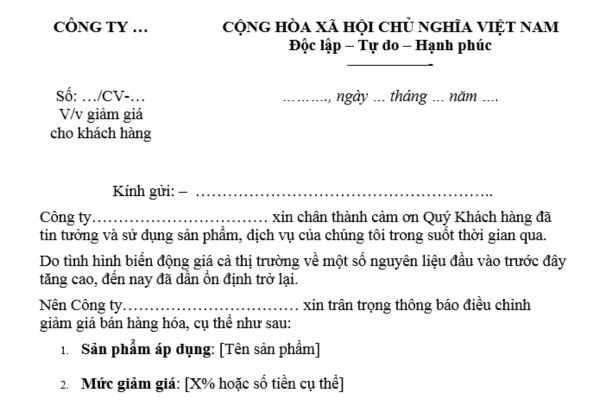
Tải về Mẫu Công văn giảm giá bán hàng hóa cho khách hàng số 1
Tải về Mẫu Công văn giảm giá bán hàng hóa cho khách hàng số 2
Tải về Mẫu Công văn giảm giá bán hàng hóa cho khách hàng số 3
Mẫu biên bản thỏa thuận giảm giá hàng bán hàng hóa cho khách hàng mới nhất 2026? (Hình từ Internet)
Hướng dẫn ghi Mẫu Công văn giảm giá bán hàng hóa cho khách hàng?
Công văn giảm giá bán hàng hóa cho khách hàng thường được soạn thảo bởi các công ty, doanh nghiệp và gửi đến các đối tượng khách hàng do đó cần phải đảm bảo văn phong trang trọng, chuyên nghiệp.
Do đó, các công ty, doanh nghiệp có thể tham khảo thể thức trình bày chuẩn loại văn bản hành chính theo Điều 8 Nghị định 30/2020/NĐ-CP, bao gồm các thành phần chính sau đây:
- Quốc hiệu và Tiêu ngữ.
- Tên cơ quan, tổ chức ban hành công văn.
- Số, ký hiệu của công văn.
- Địa danh và thời gian ban hành công văn.
- Tên loại và trích yếu nội dung công văn.
- Nội dung văn bản.
- Chức vụ, họ tên và chữ ký của người có thẩm quyền.
- Dấu, chữ ký số của cơ quan, tổ chức.
- Nơi nhận.
Đồng thời, theo Phụ lục I ban hành kèm theo Nghị định 30/2020/NĐ-CP Tải về thì ký hiệu công văn phải bao gồm chữ viết tắt tên cơ quan, tổ chức hoặc chức danh ban hành công văn và chữ viết tắt tên đơn vị soạn thảo hoặc lĩnh vực được giải quyết.
Trích yếu nội dung Công văn trình bày bằng chữ in thường, cỡ chữ từ 12 đến 13, kiểu chữ đứng; đặt canh giữa dưới số và ký hiệu văn bản, cách dòng 6pt với số và ký hiệu văn bản.
Nơi nhận Công văn được quy định như sau:
- Phần thứ nhất bao gồm từ “Kính gửi”, sau đó là tên các cơ quan, tổ chức hoặc đơn vị, cá nhân trực tiếp giải quyết công việc.
- Phần thứ hai bao gồm từ “Nơi nhận”, phía dưới là từ “Như trên”, tiếp theo là tên các cơ quan, tổ chức, đơn vị và cá nhân có liên quan khác nhận văn bản.
Thời điểm xác định thuế GTGT đối với hàng hóa là khi nào?
Theo Điều 8 Luật Thuế giá trị gia tăng 2024 quy định về thời điểm xác định thuế GTGT như sau:
Thời điểm xác định thuế giá trị gia tăng
1. Thời điểm xác định thuế giá trị gia tăng được quy định như sau:
a) Đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu được tiền hay chưa thu được tiền;
b) Đối với dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm lập hóa đơn cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền.
2. Thời điểm xác định thuế giá trị gia tăng đối với hàng hóa, dịch vụ sau đây do Chính phủ quy định:
a) Hàng hóa xuất khẩu, hàng hóa nhập khẩu;
b) Dịch vụ viễn thông;
c) Dịch vụ kinh doanh bảo hiểm;
d) Hoạt động cung cấp điện, hoạt động sản xuất điện, nước sạch;
đ) Hoạt động kinh doanh bất động sản;
e) Hoạt động xây dựng, lắp đặt và hoạt động dầu khí.
Như vậy, theo quy định trên, thời điểm xác định thuế GTGT đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu được tiền hay chưa thu được tiền;
Lưu ý: Thời điểm xác định thuế giá trị gia tăng đối với hàng hóa, dịch vụ sau đây do Chính phủ quy định:
- Hàng hóa xuất khẩu, hàng hóa nhập khẩu;
- Dịch vụ viễn thông;
- Dịch vụ kinh doanh bảo hiểm;
- Hoạt động cung cấp điện, hoạt động sản xuất điện, nước sạch;
- Hoạt động kinh doanh bất động sản;
- Hoạt động xây dựng, lắp đặt và hoạt động dầu khí.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];