Mẫu báo cáo tài chính hợp nhất theo Thông tư 43/2026 mới nhất 2026?
Ngày 20/04/2026 Bộ Tài chính ban hành Thông tư 43/2026/TT-BTC sửa đổi Thông tư 202/2014/TT-BTC hướng dẫn phương pháp lập và trình bày Báo cáo tài chính hợp nhất.
>> Tải về Thông tư 43/2026/TT-BTC <<<
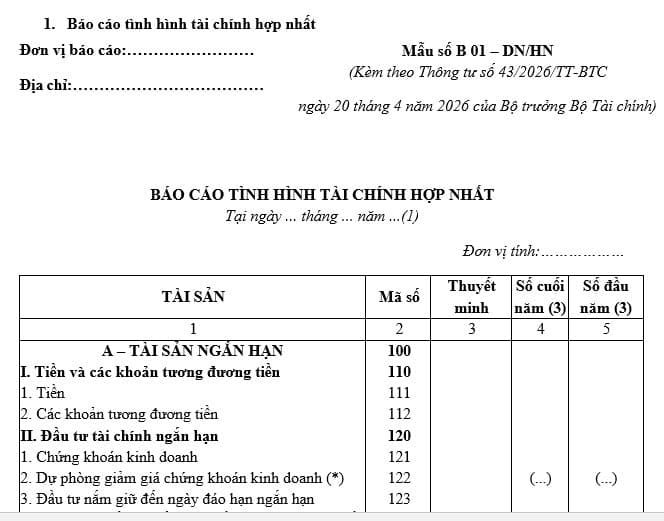
Cụ thể, Tại phụ lục 1 được ban hành kèm theo Thông tư 43/2026/TT-BTC có quy định mẫu báo cáo tài chính hợp nhất là Mẫu số B 01 - DN/HN, cụ thể mẫu này có dạng như sau:
<<<Tải về FILE Word Mẫu báo cáo tài chính hợp nhất mới nhất>>>
<<<Tải về FILE PDF Mẫu báo cáo tài chính hợp nhất mới nhất>>>

Mẫu báo cáo tài chính hợp nhất theo Thông tư 43/2026 mới nhất 2026? (Hình từ Internet)
Lập báo cáo tài chính hợp nhất dùng để làm gì?
Căn cứ theo Điều 4 Thông tư 108/2025/TT-BTC quy định mục đích của việc lập báo cáo tài chính hợp nhất cụ thể như sau:
- Báo cáo tài chính hợp nhất được lập để phục vụ mục đích chung, số liệu được lập và trình bày trên cơ sở kế toán dồn tích; dùng để cung cấp các thông tin về tình hình tài chính, kết quả hoạt động và các luồng tiền của đơn vị kế toán cấp trên cho cơ quan tài chính, cơ quan có thẩm quyền và cơ quan, đơn vị có liên quan; là cơ sở số liệu tin cậy, đầy đủ về tài chính, nguồn lực của đơn vị kế toán cấp trên, giúp các cơ quan chức năng quyết định các vấn đề có liên quan, đưa ra các chính sách phù hợp với nguồn lực hiện có, khả năng hoạt động và việc hoàn thành các mục tiêu, nhiệm vụ được giao.
- Thông tin trình bày trên báo cáo tài chính hợp nhất giúp tăng cường tính minh bạch, công khai về tài chính, trên cơ sở đó có thể đánh giá hoạt động, tính hiệu quả về việc tiếp nhận và sử dụng các nguồn lực tại các đơn vị kế toán cấp trên trong một năm tài chính, giúp đưa ra các quyết định kịp thời về việc phân bổ các nguồn lực một cách phù hợp.
- Ngoài các mục đích nêu trên, trường hợp cần sử dụng thông tin, số liệu trên báo cáo tài chính hợp nhất của đơn vị kế toán được lập theo quy định tại Thông tư 108/2025/TT-BTC cho các mục đích cụ thể khác thì người sử dụng báo cáo tài chính hợp nhất cần phải xem xét sự phù hợp của thông tin, số liệu trình bày trên các báo cáo này với các mục đích cần sử dụng thông tin, số liệu. Cơ quan đơn vị sử dụng báo cáo tài chính/báo cáo tài chính hợp nhất lập theo quy định của Thông tư này không được yêu cầu đơn vị điều chỉnh số liệu cho các mục đích khác.
Đối tượng nào phải lập báo cáo tài chính hợp nhất theo Thông tư 108/2025/TT-BTC?
Căn cứ Điều 5 Thông tư 108/2025/TT-BTC quy định cụ thể phạm vi và đối tượng phải lập báo cáo tài chính hợp nhất như sau:
(1) Cấp trung ương và cấp tỉnh
- Cấp trung ương: Bộ, cơ quan ngang Bộ, cơ quan thuộc Chính phủ và các cơ quan, tổ chức khác ở trung ương có đơn vị kế toán trực thuộc phải lập báo cáo tài chính hợp nhất từ báo cáo của toàn bộ đơn vị trực thuộc.
- Cấp tỉnh: Sở, cơ quan, đơn vị tương đương Sở và các đơn vị thuộc cấp tỉnh có đơn vị kế toán trực thuộc phải lập báo cáo tài chính hợp nhất theo quy định.
(2) Cấp xã
- Trường hợp tổ chức kế toán tập trung:
+ UBND cấp xã giao Văn phòng hoặc một phòng chuyên môn thực hiện kế toán tập trung cho các phòng chuyên môn và Trung tâm phục vụ hành chính công. Cuối kỳ kế toán, đơn vị kế toán chỉ lập 01 bộ báo cáo tài chính gồm số liệu của tất cả đơn vị được hạch toán tập trung; không phải lập báo cáo tài chính hợp nhất.
+ Các đơn vị khác thuộc cấp xã nếu có đơn vị kế toán trực thuộc thì vẫn phải lập báo cáo tài chính hợp nhất.
- Trường hợp đơn vị kế toán độc lập:
Các phòng chuyên môn, Trung tâm phục vụ hành chính công, đơn vị sự nghiệp công lập và đơn vị khác thuộc cấp xã được tổ chức thành đơn vị kế toán độc lập phải lập báo cáo tài chính theo chế độ kế toán HCSN. Nếu các đơn vị này có đơn vị kế toán trực thuộc thì phải lập báo cáo tài chính hợp nhất.
Lưu ý:
- Để có cơ sở loại bỏ giao dịch nội bộ giữa các đơn vị kế toán trong phạm vi lập báo cáo tài chính hợp nhất, đơn vị kinh tế phải cấp mã thanh toán cho các đơn vị kế toán trực thuộc (chỉ cấp một lần đầu).
- Lập và thông báo danh sách các đơn vị thuộc phạm vi lập báo cáo tài chính hợp nhất:
+ Đơn vị kinh tế phải lập danh sách toàn bộ các đơn vị kế toán trực thuộc trong phạm vi lập báo cáo tài chính hợp nhất theo quy định của Thông tư này và thông báo đến tất cả các đơn vị có tên trong danh sách. Danh sách này phải thể hiện được mối quan hệ cấp trên, cấp dưới giữa các đơn vị, các đơn vị kiểm soát trực thuộc được giao nhiệm vụ lập báo cáo tài chính hợp nhất (nếu có); ngoài ra phải thông báo mã thanh toán trong nội bộ cho các đơn vị kế toán trực thuộc. Danh sách các đơn vị kế toán trực thuộc và mã thanh toán trong nội bộ được thông báo lần đầu (vào đầu năm) và khi có thay đổi cập nhật.
+ Trường hợp trong năm tài chính có phát sinh việc chia tách, hợp nhất, sáp nhập, chuyển đổi loại hình hoặc hình thức sở hữu, giải thể, chấm dứt hoạt động hoặc điều chuyển đơn vị kế toán trực thuộc thì báo cáo tài chính hợp nhất của năm có phát sinh thay đổi được đơn vị kế toán cấp trên lập từ báo cáo tài chính/báo cáo tài chính hợp nhất của các đơn vị kế toán trực thuộc hiện có tại thời điểm lập báo cáo tài chính hợp nhất và thuyết minh về sự thay đổi so với kỳ báo cáo năm trước. Đồng thời, đơn vị kế toán cấp trên thông báo thay đổi này để các đơn vị kế toán trực thuộc có căn cứ thuyết minh chi tiết khi lập báo cáo tài chính/báo cáo tài chính hợp nhất.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];