
Tải về File Excel bảng thanh toán tiền làm thêm giờ theo Thông tư 99 và Thông tư 133?
* Đối với doanh nghiệp lựa chọn áp dụng chế độ kế toán theo Thông tư 99:
Mẫu bảng thanh toán tiền làm thêm giờ là mẫu 03-LĐTL ban hành kèm theo Thông tư 99/2025/TT-BTC, cụ thể mẫu này có dạng như sau:
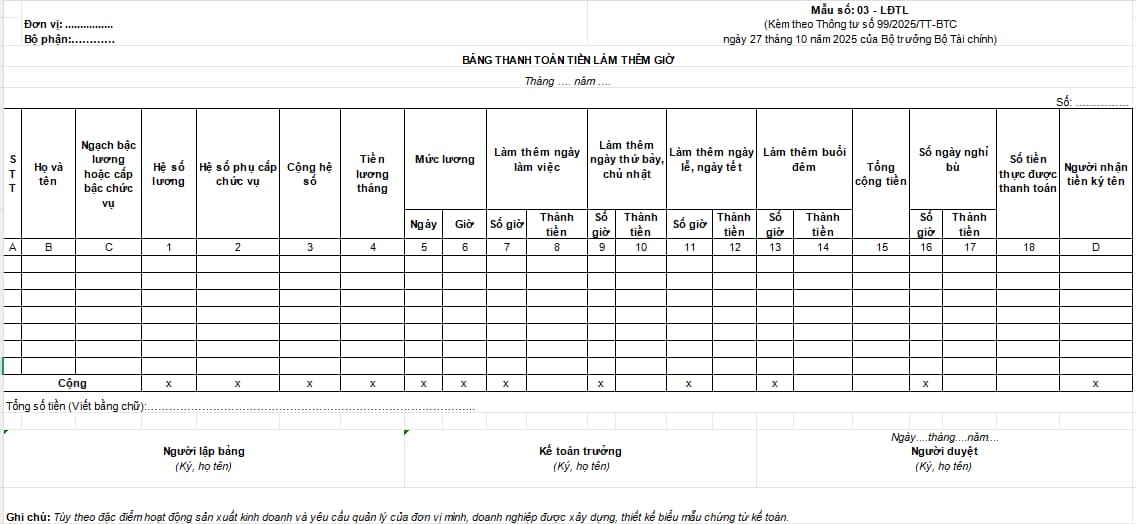
<<<Tải về File Excel bảng thanh toán tiền làm thêm giờ theo Thông tư 99>>>
* Đối với doanh nghiệp lựa chọn áp dụng chế độ kế toán theo Thông tư 133:
Mẫu bảng thanh toán tiền làm thêm giờ là mẫu 06 - LĐTL ban hành kèm theo Thông tư 133/2016/TT-BTC, cụ thể mẫu này có dạng như sau:
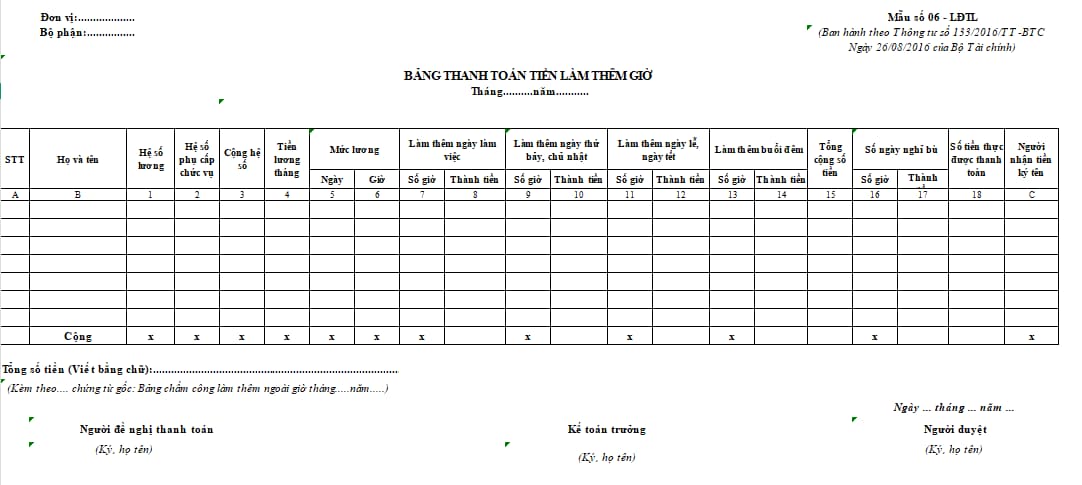
<<<Tải về File Excel bảng thanh toán tiền làm thêm giờ theo Thông tư 133>>>

Tải về File Excel bảng thanh toán tiền làm thêm giờ theo Thông tư 99 và Thông tư 133? (Hình từ Internet)
Người sử dụng lao động được sử dụng người lao động làm thêm giờ khi đáp ứng mấy điều kiện?
Căn cứ Điều 107 Bộ luật Lao động 2019 quy định về việc làm thêm giờ như sau:
Làm thêm giờ
1. Thời gian làm thêm giờ là khoảng thời gian làm việc ngoài thời giờ làm việc bình thường theo quy định của pháp luật, thỏa ước lao động tập thể hoặc nội quy lao động.
2. Người sử dụng lao động được sử dụng người lao động làm thêm giờ khi đáp ứng đầy đủ các yêu cầu sau đây:
a) Phải được sự đồng ý của người lao động;
b) Bảo đảm số giờ làm thêm của người lao động không quá 50% số giờ làm việc bình thường trong 01 ngày; trường hợp áp dụng quy định thời giờ làm việc bình thường theo tuần thì tổng số giờ làm việc bình thường và số giờ làm thêm không quá 12 giờ trong 01 ngày; không quá 40 giờ trong 01 tháng;
c) Bảo đảm số giờ làm thêm của người lao động không quá 200 giờ trong 01 năm, trừ trường hợp quy định tại khoản 3 Điều này.
...
Như vậy, người sử dụng lao động được sử dụng người lao động làm thêm giờ khi đáp ứng đầy đủ 3 điều kiện sau đây:
- Phải được sự đồng ý của người lao động;
- Bảo đảm số giờ làm thêm của người lao động không quá 50% số giờ làm việc bình thường trong 01 ngày; trường hợp áp dụng quy định thời giờ làm việc bình thường theo tuần thì tổng số giờ làm việc bình thường và số giờ làm thêm không quá 12 giờ trong 01 ngày; không quá 40 giờ trong 01 tháng;
- Bảo đảm số giờ làm thêm của người lao động không quá 200 giờ trong 01 năm, trừ trường hợp người sử dụng lao động được sử dụng người lao động làm thêm không quá 300 giờ trong 01 năm trong một số ngành, nghề, công việc hoặc trường hợp sau đây:
+ Sản xuất, gia công xuất khẩu sản phẩm hàng dệt, may, da, giày, điện, điện tử, chế biến nông, lâm, diêm nghiệp, thủy sản;
+ Sản xuất, cung cấp điện, viễn thông, lọc dầu; cấp, thoát nước;
+ Trường hợp giải quyết công việc đòi hỏi lao động có trình độ chuyên môn, kỹ thuật cao mà thị trường lao động không cung ứng đầy đủ, kịp thời;
+ Trường hợp phải giải quyết công việc cấp bách, không thể trì hoãn do tính chất thời vụ, thời điểm của nguyên liệu, sản phẩm hoặc để giải quyết công việc phát sinh do yếu tố khách quan không dự liệu trước, do hậu quả thời tiết, thiên tai, hỏa hoạn, địch họa, thiếu điện, thiếu nguyên liệu, sự cố kỹ thuật của dây chuyền sản xuất;
+ Trường hợp khác do Chính phủ quy định.
Hồ sơ chứng minh tiền lương làm thêm giờ, làm việc ban đêm được miễn thuế TNCN gồm có những giấy tờ gì?
Căn cứ Điều 26 Nghị định 253/2026/NĐ-CP có quy định về tiền lương, tiền công làm việc ban đêm, làm thêm giờ như sau:
Tiền lương, tiền công làm việc ban đêm, làm thêm giờ, tiền lương, tiền công trả cho những ngày không nghỉ phép
1. Miễn thuế thu nhập cá nhân đối với tiền lương, tiền công làm việc ban đêm, làm thêm giờ tại nơi làm việc phù hợp với quy định về điều kiện và thời gian theo pháp luật về lao động.
Tổ chức, doanh nghiệp trả thu nhập phải lập bảng kê phản ánh rõ thời gian làm đêm, làm thêm giờ tại nơi làm việc, khoản tiền lương làm đêm, làm thêm giờ đã trả cho người lao động. Bảng kê này được lưu tại tổ chức, doanh nghiệp trả thu nhập và xuất trình khi có yêu cầu của cơ quan thuế. Trường hợp không lập bảng kê riêng, tổ chức trả thu nhập có trách nhiệm chứng minh khoản tiền lương, tiền công làm việc ban đêm, làm thêm giờ tại nơi làm việc thông qua bảng lương, bảng chấm công, hợp đồng lao động và các tài liệu hợp pháp khác.
2. Miễn thuế thu nhập cá nhân đối với tiền lương, tiền công trả cho những ngày không nghỉ phép phù hợp với quy định về điều kiện và mức tiền lương, tiền công trả cho những ngày không nghỉ phép theo quy định tại khoản 3 Điều 113 của Bộ luật Lao động và quy định của Luật Cán bộ công chức, Luật Viên chức.
3. Trường hợp tiền lương, tiền công làm việc ban đêm, làm thêm giờ, tiền lương, tiền công trả cho những ngày không nghỉ phép vượt mức quy định của pháp luật thì phần vượt mức quy định tính vào thu nhập chịu thuế của cá nhân.
...
Theo quy định trên, để tiền lương làm việc ban đêm, làm thêm giờ được miễn thuế TNCN thì tổ chức, doanh nghiệp trả thu nhập phải có những giấy tờ sau:
- Bảng kê phản ánh rõ thời gian làm đêm, làm thêm giờ tại nơi làm việc, khoản tiền lương làm đêm, làm thêm giờ đã trả cho người lao động. Bảng kê này được lưu tại tổ chức, doanh nghiệp trả thu nhập và xuất trình khi có yêu cầu của cơ quan thuế.
- Nếu không lập bảng kê riêng, tổ chức trả thu nhập có trách nhiệm chứng minh khoản tiền lương, tiền công làm việc ban đêm, làm thêm giờ tại nơi làm việc thông qua bảng lương, bảng chấm công, hợp đồng lao động và các tài liệu hợp pháp khác.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];


































