
Link nộp báo cáo tình hình sử dụng lao động năm 2025 tại tỉnh Khánh Hòa?
Tại trang thông tin Sở Nội vụ tỉnh Khánh Hòa đã cập nhập link nộp báo cáo tình hình sử dụng lao động tại Mục nộp báo cáo tình hình sử dụng lao động năm 2025, cụ thể dưới đây:
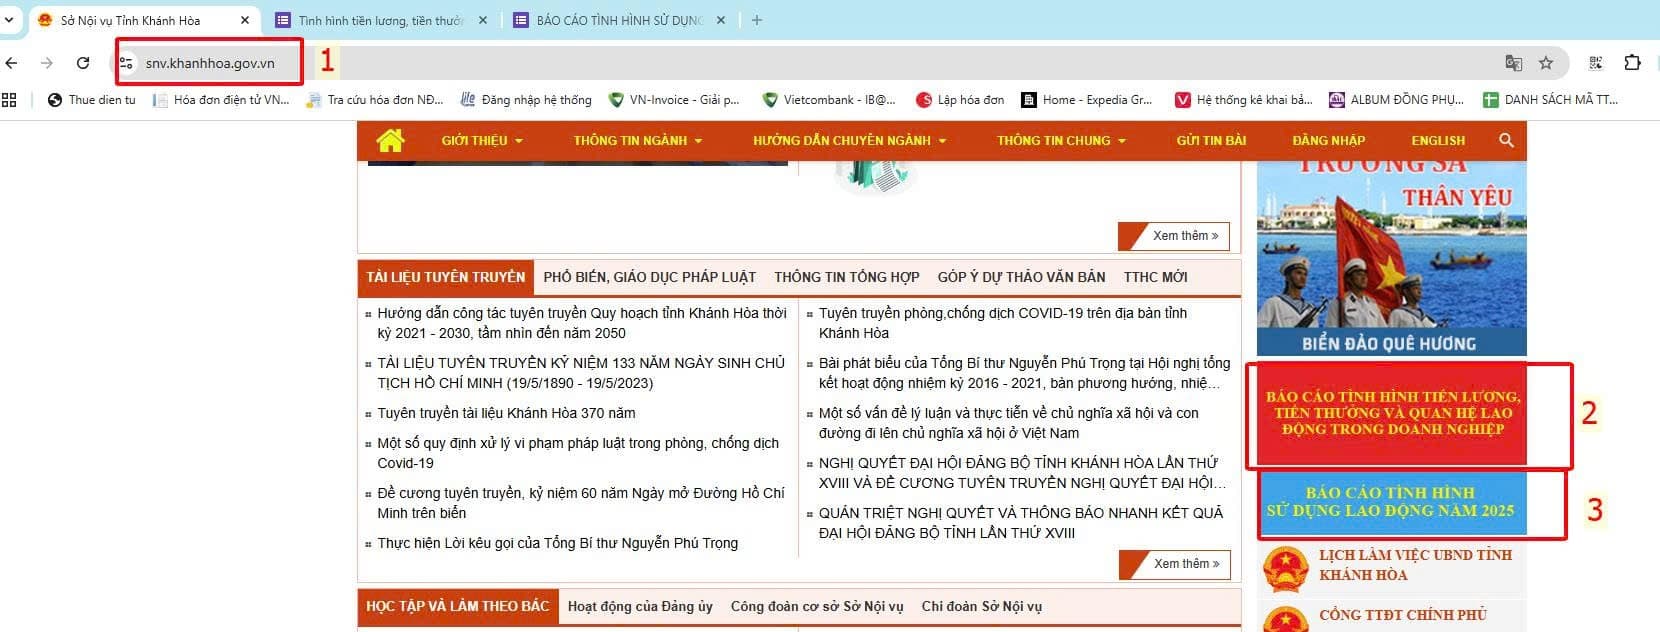
Theo đó, để triển khai thực hiện Điều 4 Nghị định 145/2020/NĐ-CP (được sửa đổi, bổ sung tại khoản 1 Điều 73 Nghị định 35/2022/NĐ-CP ngày 28 tháng 5 năm 2022 của Chính phủ quy định về quản lý khu công nghiệp và khu kinh tế), Sở Nội vụ đề nghị các Sở, ngành, Ủy ban nhân dân các phường, xã, đặc khu, Ban Quản lý các Khu chế xuất và Công nghiệp, Ban quản lý Khu Công nghệ cao, Ban quản lý Khu Nông nghiệp Công nghệ cao hướng dẫn các cơ quan, tổ chức, doanh nghiệp, hợp tác xã, hộ gia đình, cá nhân có thuê mướn, sử dụng người lao động thuộc phạm vi quản lý thực hiện báo cáo tình hình sử dụng lao động định kỳ, như sau:
- Link nộp báo cáo tình hình sử dụng lao động năm 2025 Google Form: https://docs.google.com/forms/d/e/1FAIpQLSdlrJ2BOoROufXkOESKBKAwuHC7HF4mPvQcY57PZjcF40ps6Q/viewform
Xem thêm:
>>> Tra cứu MST doanh nghiệp: Tại đây
>>> Tra cứu MST cá nhân: Tại đây
>> Xem thêm: Mẫu báo cáo tình hình sử dụng lao động 6 tháng cuối năm 2025? Hướng dẫn điền mẫu?
>> Tổng hợp những công việc doanh nghiệp cần làm vào cuối năm 2025?

Link nộp báo cáo tình hình sử dụng lao động năm 2025 tại tỉnh Khánh Hòa? (Hình từ Internet)
Thời hạn nộp báo cáo tình hình sử dụng lao động năm 2025 được quy định như thế nào?
Căn cứ Điều 71 Nghị định 129/2025/NĐ-CP (có hiệu lực đến hết ngày 01/3/2027) quy định báo cáo sử dụng lao động như sau:
Báo cáo sử dụng lao động
Việc định kỳ báo cáo tình hình thay đổi về lao động theo quy định tại khoản 2 Điều 4 Nghị định số 145/2020/NĐ-CP ngày 14 tháng 12 năm 2020 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Bộ luật Lao động về điều kiện lao động và quan hệ lao động (được sửa đổi, bổ sung bởi khoản 1 Điều 73 Nghị định số 35/2022/NĐ-CP ngày 28 tháng 5 năm 2022 của Chính phủ quy định quản lý khu công nghiệp và khu kinh tế) như sau:
Định kỳ 06 tháng (trước ngày 05 tháng 6) và hằng năm (trước ngày 05 tháng 12), người sử dụng lao động phải báo cáo tình hình thay đổi lao động đến Sở Nội vụ thông qua cổng Dịch vụ công Quốc gia theo Mẫu số 01/PLI Phụ lục I ban hành kèm theo Nghị định số 145/2020/NĐ-CP và thông báo đến cơ quan bảo hiểm xã hội khu vực nơi đặt trụ sở, chi nhánh, văn phòng đại diện. Trường hợp người sử dụng lao động không thể báo cáo tình hình thay đổi lao động thông qua cổng Dịch vụ công Quốc gia thì gửi báo cáo bằng bản giấy theo Mẫu số 01/PLI Phụ lục I ban hành kèm theo Nghị định số 145/2020/NĐ-CP đến Sở Nội vụ và thông báo đến cơ quan bảo hiểm xã hội khu vực nơi đặt trụ sở, chi nhánh, văn phòng đại diện. Đối với lao động làm việc trong khu công nghiệp, khu kinh tế, người sử dụng lao động phải báo cáo tình hình thay đổi lao động đến Sở Nội vụ, cơ quan bảo hiểm xã hội khu vực nơi đặt trụ sở, chi nhánh, văn phòng đại diện và Ban quản lý khu công nghiệp, khu kinh tế để theo dõi.
Sở Nội vụ có trách nhiệm tổng hợp tình hình thay đổi về lao động trong trường hợp người sử dụng lao động gửi báo cáo bằng bản giấy để cập nhật đầy đủ thông tin theo Mẫu số 02/PLI Phụ lục I ban hành kèm theo Nghị định số 145/2020/NĐ-CP
Theo đó, định kỳ 06 tháng (trước ngày 05 tháng 6) và hằng năm (trước ngày 05 tháng 12), người sử dụng lao động phải báo cáo tình hình thay đổi lao động đến Sở Nội vụ thông qua cổng Dịch vụ công Quốc gia theo Mẫu số 01/PLI Phụ lục I ban hành kèm theo Nghị định 145/2020/NĐ-CP và thông báo đến cơ quan bảo hiểm xã hội khu vực nơi đặt trụ sở, chi nhánh, văn phòng đại diện.
Như vậy, thời hạn nộp báo cáo tình hình sử dụng lao động năm 2025 là trước ngày 5/12/2025. Do đó, hạn cuối nộp báo cáo tính hình sử dụng lao động 6 tháng cuối năm 2025 là ngày 4/12/2025, trừ trường hợp có quy định khác của Sở Nội vụ về thời hạn nộp.
Tiền nộp phạt do không nộp báo cáo tình hình sử dụng lao động 6 tháng cuối năm có được trừ khi tính thuế TNDN không?
Căn cứ điểm b khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 quy định:
Các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế
...
2. Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
a) Khoản chi không đáp ứng đủ các điều kiện quy định tại khoản 1 Điều này;
b) Khoản tiền phạt do vi phạm hành chính;
c) Khoản chi được bù đắp bằng nguồn kinh phí khác;
d) Phần chi vượt mức do Chính phủ quy định đối với: chi phí quản lý kinh doanh do doanh nghiệp nước ngoài phân bổ cho cơ sở thường trú tại Việt Nam; chi phí thuê quản lý hoạt động kinh doanh trò chơi điện tử có thưởng, kinh doanh casino; chi trả lãi tiền vay của doanh nghiệp có giao dịch liên kết; chi có tính chất phúc lợi trực tiếp cho người lao động; khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội hoặc quỹ có tính chất an sinh xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động;
....
Như vậy, khoản tiền nộp phạt do không nộp báo cáo tình hình sử dụng lao động 6 tháng cuối năm được coi là khoản tiền phạt do vi phạm hành chính thuộc các khoản chi không được trừ khi tính thuế TNDN.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];































