Lịch Công Giáo tháng 5 năm 2025 đầy đủ, chi tiết, mới nhất?
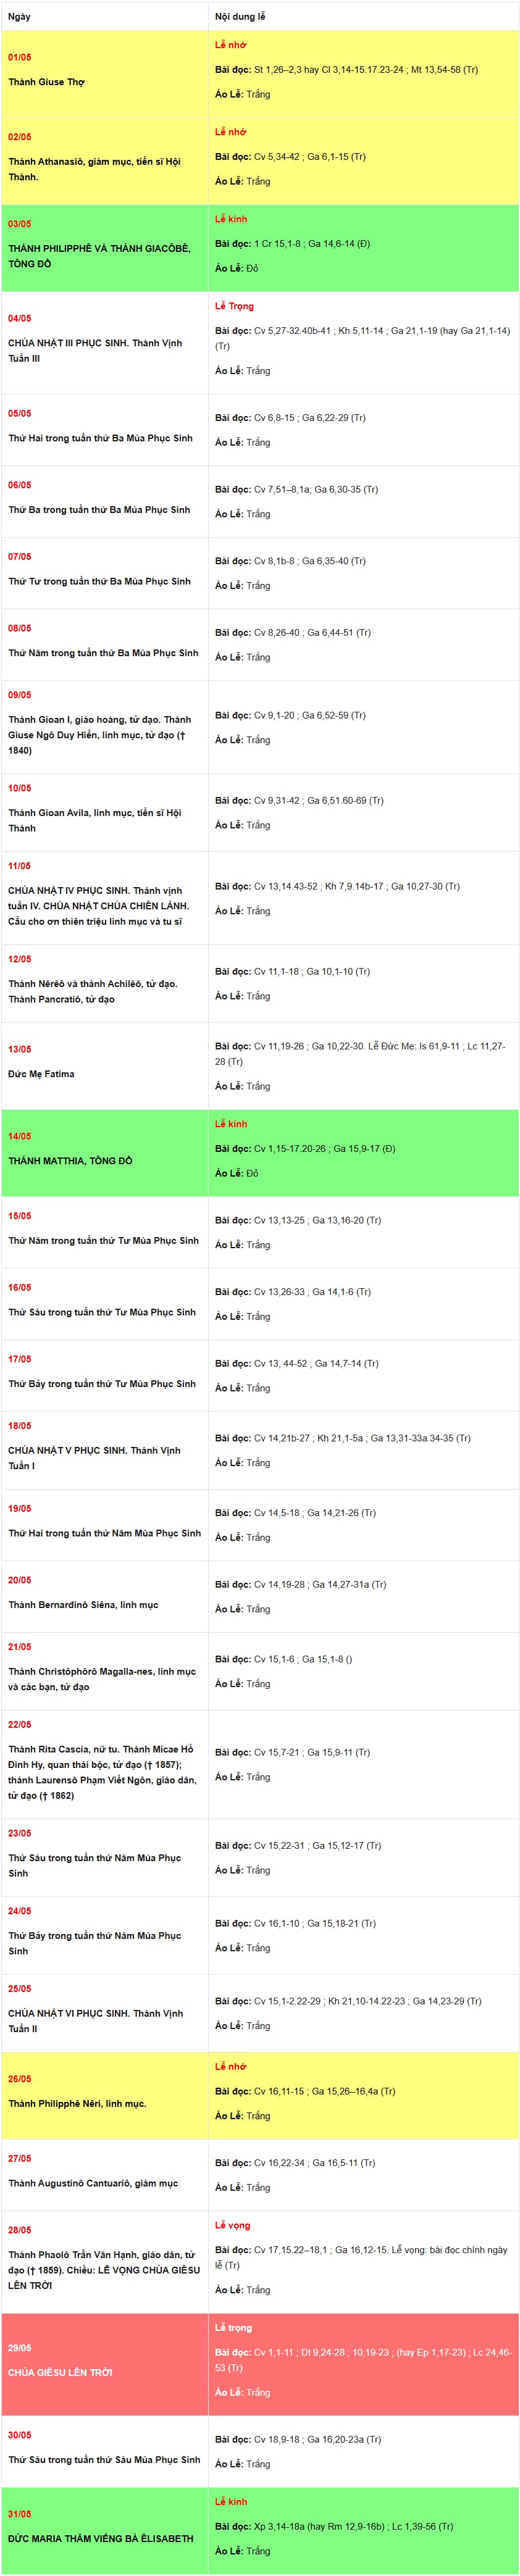
Lịch Công Giáo Tháng 5: Trong bài viết này sẽ liệt kê danh sách Lễ Trọng, Lễ Kính, Lễ Nhớ trong tháng 5. Hy vọng sẽ gúp cộng đoàn sắp xếp thời gian để tham dự thánh lễ.
Dưới đây là Lịch Công Giáo tháng 5 năm 2025 đầy đủ, chi tiết, mới nhất mà bạn có thể tham khảo:
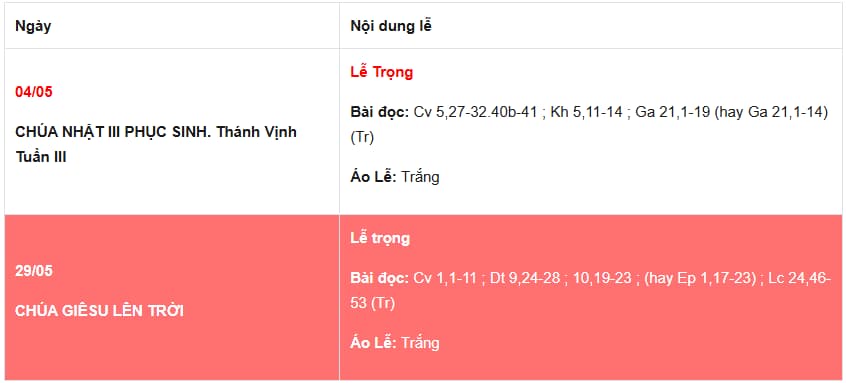
Lịch Lễ Trọng Công Giáo Tháng 5 - 2025
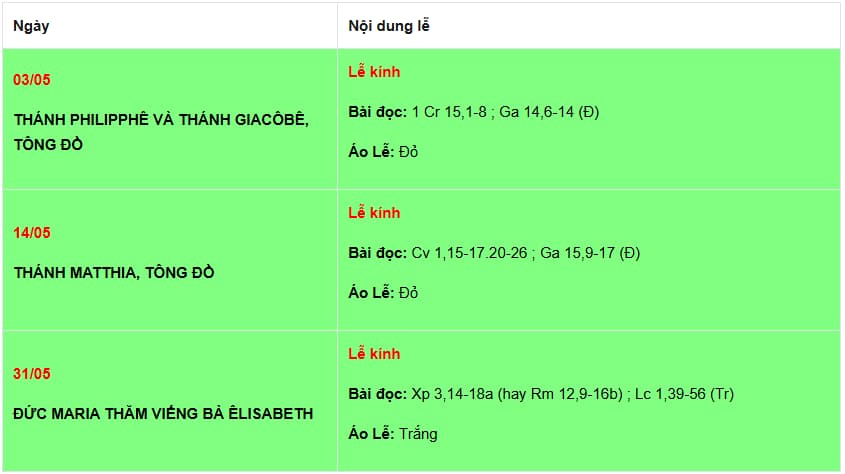
Lịch Lễ Kính Công Giáo Tháng 5 - 2025
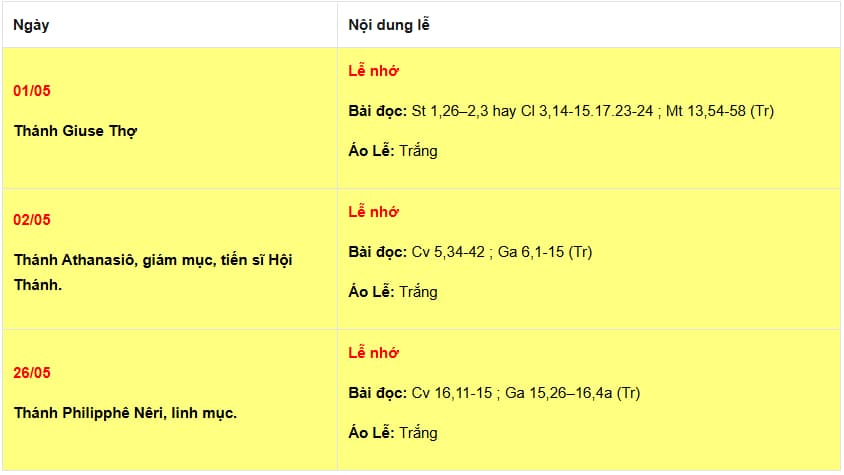
Lịch Lễ Nhớ Công Giáo Tháng 5 - 2025
Lịch Công Giáo tháng 5 năm 2025 đầy đủ, chi tiết, mới nhất? (Hình từ Internet)
Người lao động có được nghỉ lễ ngày nào vào tháng 5 2025 không?
Căn cứ theo Điều 112 Bộ luật Lao động 2019 quy định về nghỉ lễ, tết cụ thể như sau:
Nghỉ lễ, tết
1. Người lao động được nghỉ làm việc, hưởng nguyên lương trong những ngày lễ, tết sau đây:
a) Tết Dương lịch: 01 ngày (ngày 01 tháng 01 dương lịch);
b) Tết Âm lịch: 05 ngày;
c) Ngày Chiến thắng: 01 ngày (ngày 30 tháng 4 dương lịch);
d) Ngày Quốc tế lao động: 01 ngày (ngày 01 tháng 5 dương lịch);
đ) Quốc khánh: 02 ngày (ngày 02 tháng 9 dương lịch và 01 ngày liền kề trước hoặc sau);
e) Ngày Giỗ Tổ Hùng Vương: 01 ngày (ngày 10 tháng 3 âm lịch).
2. Lao động là người nước ngoài làm việc tại Việt Nam ngoài các ngày nghỉ theo quy định tại khoản 1 Điều này còn được nghỉ thêm 01 ngày Tết cổ truyền dân tộc và 01 ngày Quốc khánh của nước họ.
3. Hằng năm, căn cứ vào điều kiện thực tế, Thủ tướng Chính phủ quyết định cụ thể ngày nghỉ quy định tại điểm b và điểm đ khoản 1 Điều này.
Như vậy, trong tháng 5 2025, người lao động sẽ được nghỉ lễ vào ngày Quốc tế lao động: 01 ngày (ngày 01 tháng 5 dương lịch). Rơi vào thứ Năm trong tuần.
Do đó, trong tháng 5 2025, người lao động sẽ được nghỉ lễ vào ngày Quốc tế lao động: 01 ngày
Tiền thưởng cho người lao động vào Quốc tế lao động có đưa vào chi phí được trừ thuế TNDN không?
Căn cứ theo Điều 6 Thông tư 78/2014/TT-BTC được sửa đổi bởi Điều 4 Thông tư 96/2015/TT-BTC có khoản được sửa đổi bởi khoản 2 Điều 3 Thông tư 25/2018/TT-BTC quy định về các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế như sau:
Các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế
...
2. Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
...
2.6. Chi tiền lương, tiền công, tiền thưởng cho người lao động thuộc một trong các trường hợp sau:
a) Chi tiền lương, tiền công và các khoản phải trả khác cho người lao động doanh nghiệp đã hạch toán vào chi phí sản xuất kinh doanh trong kỳ nhưng thực tế không chi trả hoặc không có chứng từ thanh toán theo quy định của pháp luật.
b) Các Khoản tiền lương, tiền thưởng cho người lao động không được ghi cụ thể Điều kiện được hưởng và mức được hưởng tại một trong các hồ sơ sau: Hợp đồng lao động; Thoả ước lao động tập thể; Quy chế tài chính của Công ty, Tổng công ty, Tập đoàn; Quy chế thưởng do Chủ tịch Hội đồng quản trị, Tổng giám đốc, Giám đốc quy định theo quy chế tài chính của Công ty, Tổng công ty.
c) Chi tiền lương, tiền công và các khoản phụ cấp phải trả cho người lao động nhưng hết thời hạn nộp hồ sơ quyết toán thuế năm thực tế chưa chi trừ trường hợp doanh nghiệp có trích lập quỹ dự phòng để bổ sung vào quỹ tiền lương của năm sau liền kề. Mức dự phòng hàng năm do doanh nghiệp quyết định nhưng không quá 17% quỹ tiền lương thực hiện.
Quỹ tiền lương thực hiện là tổng số tiền lương thực tế đã chi trả của năm quyết toán đó đến thời hạn cuối cùng nộp hồ sơ quyết toán theo quy định (không bao gồm số tiền trích lập quỹ dự phòng tiền lương của năm trước chi trong năm quyết toán thuế).
Việc trích lập dự phòng tiền lương phải đảm bảo sau khi trích lập, doanh nghiệp không bị lỗ, nếu doanh nghiệp bị lỗ thì không được trích đủ 17%.
Trường hợp năm trước doanh nghiệp có trích lập quỹ dự phòng tiền lương mà sau 6 tháng, kể từ ngày kết thúc năm tài chính doanh nghiệp chưa sử dụng hoặc sử dụng không hết quỹ dự phòng tiền lương thì doanh nghiệp phải tính giảm chi phí của năm sau.
Ví dụ 9: Khi nộp hồ sơ quyết toán thuế năm 2014, DN A có trích quỹ dự phòng tiền lương là 10 tỷ đồng, đến ngày 30/06/2015 (đối với trường hợp doanh nghiệp áp dụng kỳ tính thuế theo năm dương lịch), DN A mới chi số tiền từ quỹ dự phòng tiền lương năm 2014 là 7 tỷ đồng thì DN A phải tính giảm chi phí tiền lương năm sau (năm 2015) là 3 tỷ đồng (10 tỷ – 7 tỷ). Khi lập hồ sơ quyết toán năm 2015 nếu DN A có nhu cầu trích lập thì tiếp tục trích lập quỹ dự phòng tiền lương theo quy định.
d) Tiền lương, tiền công của chủ doanh nghiệp tư nhân, chủ công ty trách nhiệm hữu hạn một thành viên (do một cá nhân làm chủ); thù lao trả cho các sáng lập viên, thành viên của hội đồng thành viên, hội đồng quản trị mà những người này không trực tiếp tham gia điều hành sản xuất, kinh doanh.
...
Như vậy, khoản tiền thưởng cho người lao động vào Quốc tế lao động muốn đưa vào chi phí được trừ thuế TNDN thì khoản tiền thưởng này cần phải đáp ứng điều kiện được ghi cụ thể được hưởng và mức được hưởng tại một trong các hồ sơ, bao gồm:
- Hợp đồng lao động;
- Thoả ước lao động tập thể;
- Quy chế tài chính của Công ty, Tổng công ty, Tập đoàn;
- Quy chế thưởng do Chủ tịch Hội đồng quản trị, Tổng giám đốc, Giám đốc quy định theo quy chế tài chính của Công ty, Tổng công ty.
Còn nếu khoản tiền thưởng cho người lao động vào Quốc tế lao động không đáp ứng điều kiện này thì công ty sẽ không được trừ thuế TNDN theo quy định pháp luật.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];