- Hướng dẫn hộ kinh doanh có doanh thu trên 1 tỷ đồng thực hiện khai thuế trên Dịch vụ công?
- Hiện nay, hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng khai thuế theo mẫu nào?
- Bảng phân loại hộ kinh doanh mới nhất hiện nay sau khi nâng ngưỡng miễn thuế từ 500 triệu lên 1 tỷ có dạng như thế nào?
Hướng dẫn hộ kinh doanh có doanh thu trên 1 tỷ đồng thực hiện khai thuế trên Dịch vụ công?
Sau đây là các bước hướng dẫn hộ kinh doanh có doanh thu trên 1 tỷ đồng thực hiện khai thuế theo mẫu 01/CNKD trên Dịch vụ công mới nhất 2026:
Bước 1: Truy cập vào Hệ thống thông tin giải quyết thủ tục hành chính có địa chỉ:
https://dichvucong.gdt.gov.vn/tthc/homelogin

Bước 2: Đăng nhập vào hệ thống bằng tài khoản định danh điện tử.


Bước 3: Chọn Hộ, cá nhân kinh doanh.
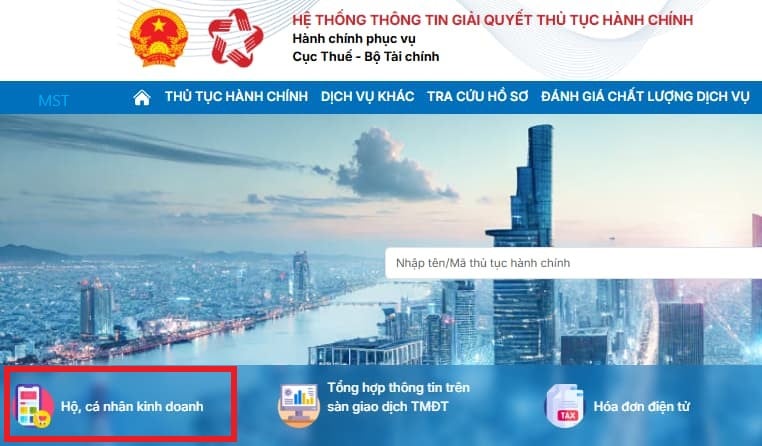
Bước 4: Màn hình hiển thị trang Dịch vụ dành cho hộ, cá nhân kinh doanh, tại khung Chính thức chọn Tiếp tục
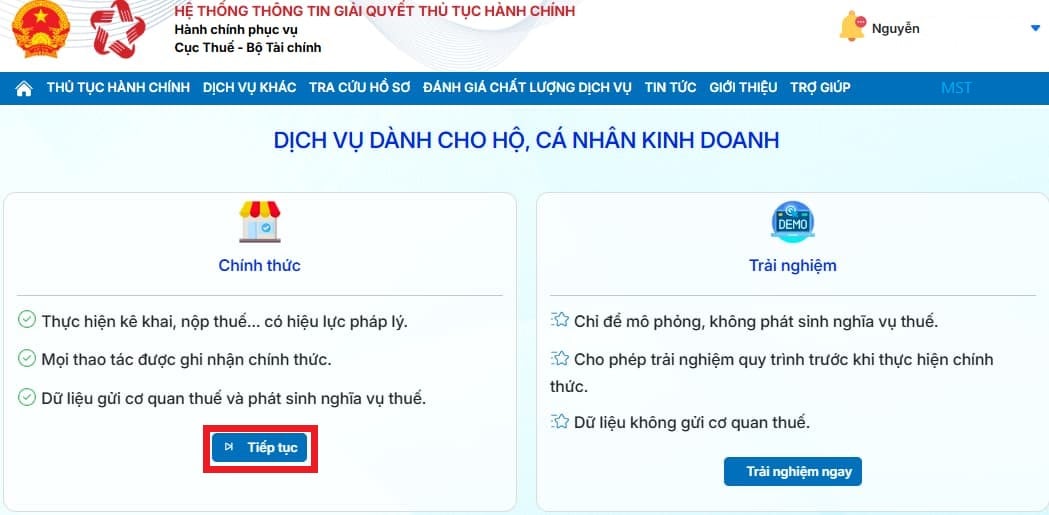
Bước 5:Tại mục Khai thuế, chọn Kê khai đối với hộ cá nhân kinh doanh (Doanh thu năm trên 1 tỷ). 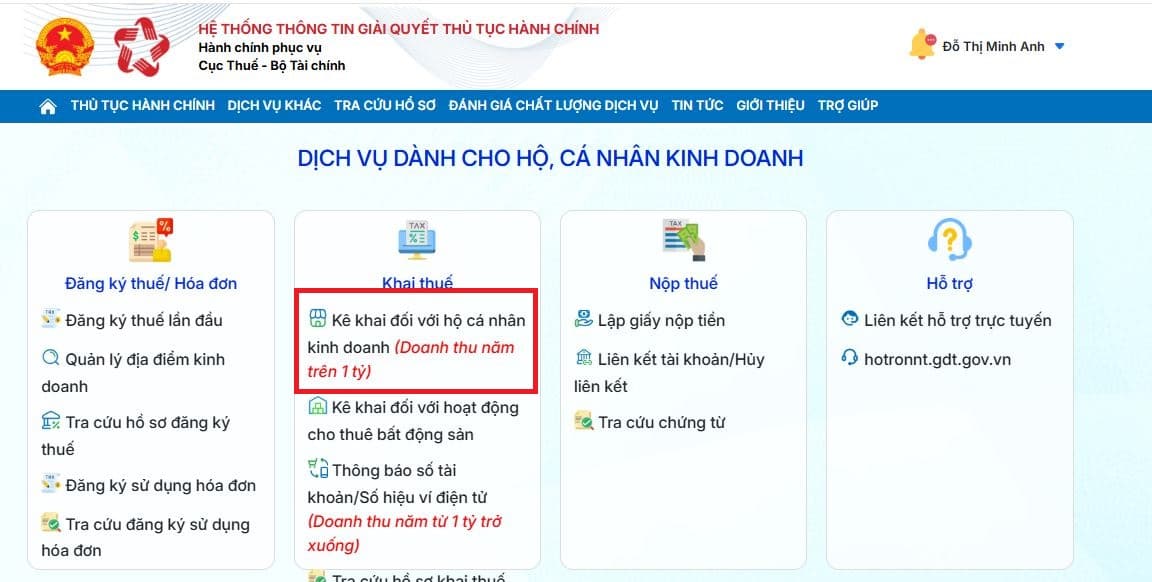
Bước 6: Chọn "Kê khai trực tuyến".
Bước 7: Người nộp thuế Chọn Tiếp tục.
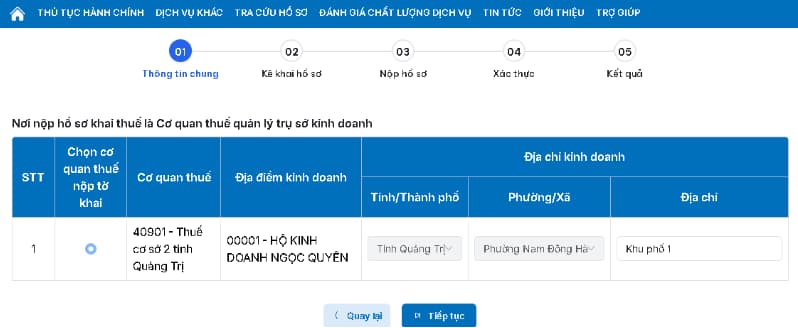
Bước 8: Người nộp thuế chọn Loại kỳ tính thuế (theo tháng hoặc theo quý), kỳ tính thuế và bấm Tiếp tục.
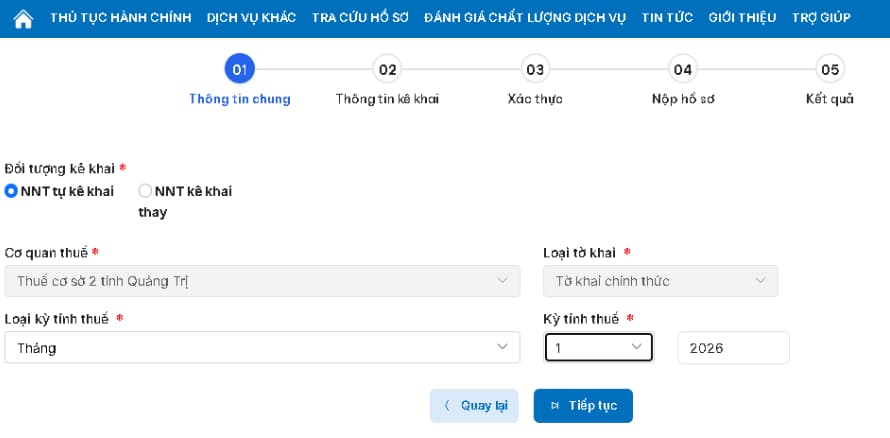
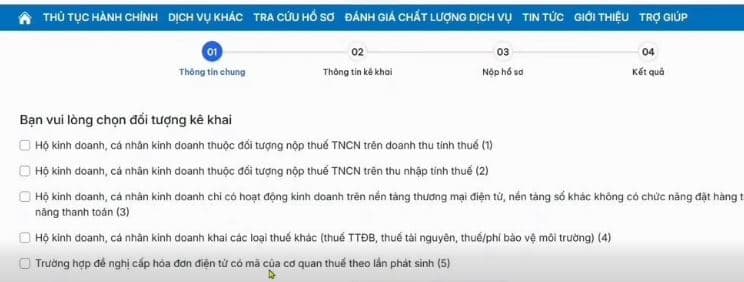
Bước 9: Người nộp thuế chọn đối tượng kê khai sau đó bấm Tiếp tục.
Chọn đối tượng nộp thuế trên doanh thu tính thuế (1)
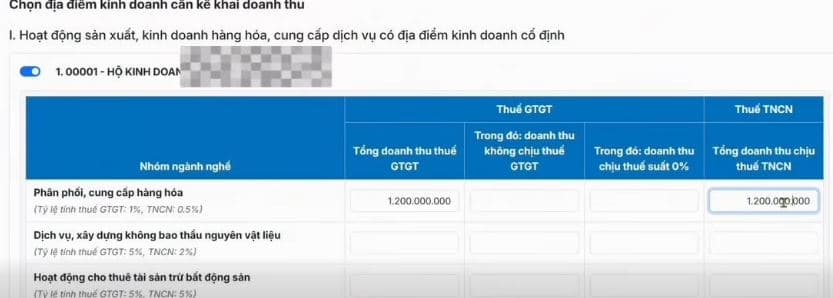
 Bước 10: Người nộp thuế Chọn địa điểm kinh doanh cần kê khai doanh thu.
Nhập thông tin Doanh thu chịu thuế GTGT và thuế thu nhập cá nhân tương ứng với các nhóm ngành nghề. Sau đó chọn Tiếp tục.
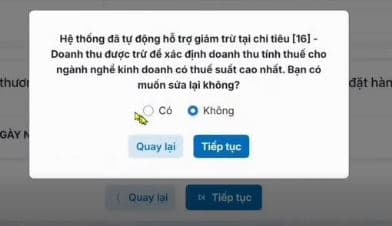
Bước 11: Chọn vào Có để xác định doanh thu được trừ để xác định doanh thu tính thuế. Sau đó bạn sửa doanh thu được trừ tại Chỉ tiêu số 16. Sau đó chọn tiếp tục.
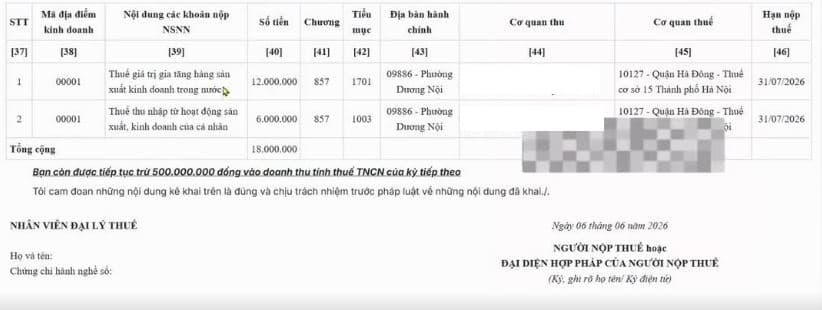
Bước 12: Kiểm tra lại các thông tin tên, mã số thuế, địa chỉ và mức doanh thu đã kê khai -> “Tiếp tục”.-> Hệ thống hiển thị tờ khai chính thức -> nhập mã Captcha và nhấn Tiếp tục
Bước 13: Nhập mã OTP (được gửi về số điện thoại và email)
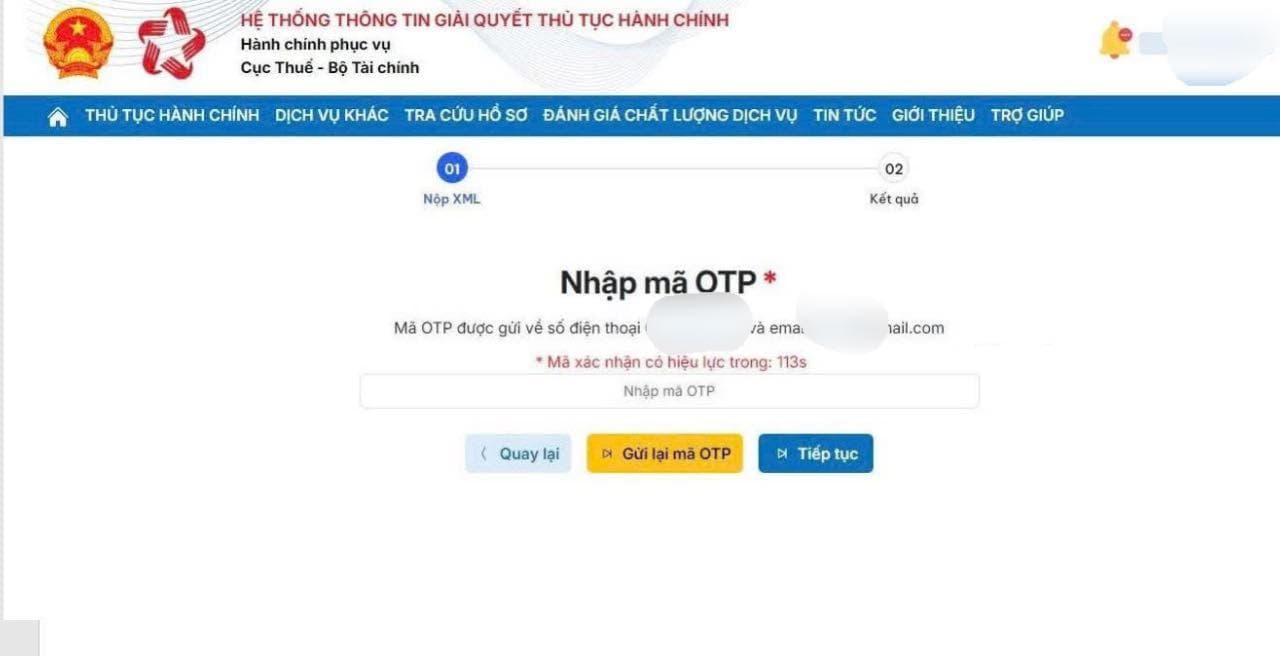
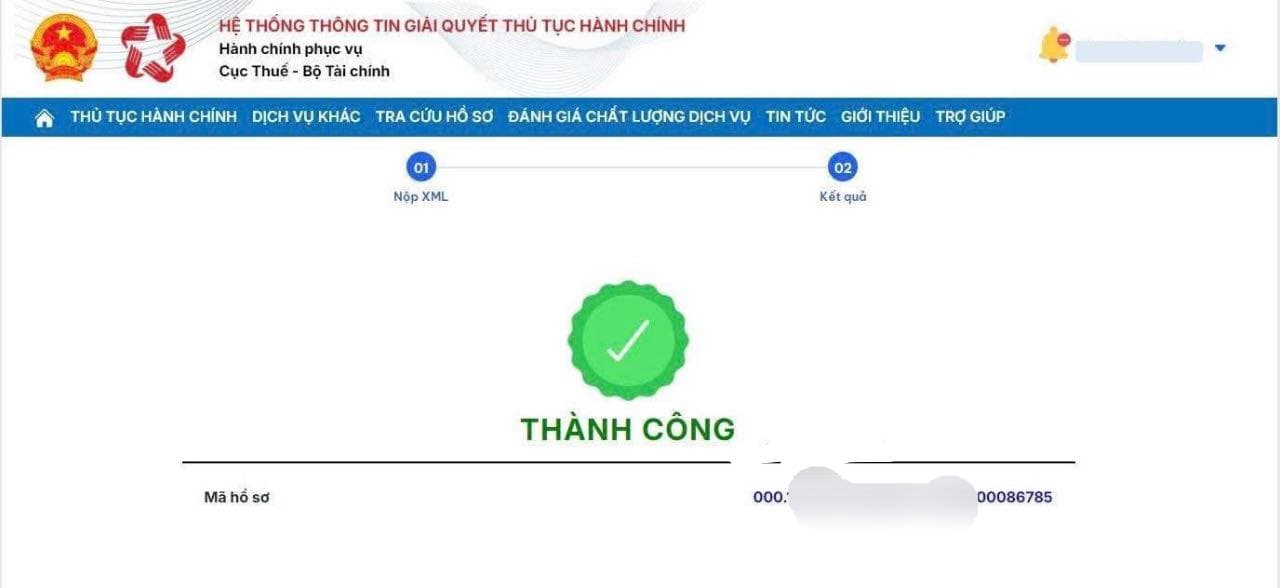
Bước 14: Màn hình hiển thị hoàn tất thủ tục nộp tờ khai thuế trên Dịch vụ công
* Lưu ý: Thông tin chỉ mang tính chất tham khảo!
Xem thêm:
>>> Hướng dẫn cách tra cứu doanh thu hộ kinh doanh trên Etax Mobile mới nhất 2026?
>>> Hạn thông báo doanh thu của hộ kinh doanh dưới 1 tỷ là khi nào?
>>> Có được dùng địa chỉ căn hộ chung cư làm địa chỉ kinh doanh không theo Công văn 6463?

Hướng dẫn hộ kinh doanh có doanh thu trên 1 tỷ đồng thực hiện khai thuế trên Dịch vụ công? (Hình từ Internet)
Hiện nay, hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng khai thuế theo mẫu nào?
Theo Thông tư 50/2026/TT-BTC thì hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng khai thuế theo mẫu 01/CNKD được ban hành theo Thông tư 50/2026/TT-BTC.
Cụ thể:
Căn cứ vào khoản 1 Điều 4 Thông tư 18/2026/TT-BTC có quy định về hồ sơ thông báo doanh thu, kê khai thuế đối với hộ kinh doanh, cá nhân kinh doanh như sau:
Hồ sơ thông báo doanh thu, kê khai thuế
1. Hồ sơ thông báo doanh thu, kê khai thuế đối với hộ kinh doanh, cá nhân kinh doanh
a) Hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng không chịu thuế giá trị gia tăng, không phải nộp thuế thu nhập cá nhân (bao gồm cả hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh) thông báo doanh thu thực tế phát sinh trong năm và kê khai các loại thuế khác theo Mẫu số 01/TKN-CNKD ban hành kèm theo Thông tư này.
b) Đối với hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo phương pháp thuế suất nhân (x) với doanh thu tính thuế, hồ sơ khai thuế giá trị gia tăng, thuế thu nhập cá nhân và các loại thuế khác là Tờ khai theo Mẫu số 01/CNKD ban hành kèm theo Thông tư này.
c) Đối với hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) với thuế suất - Hồ sơ khai thuế giá trị gia tăng, thuế thu nhập cá nhân và các loại thuế khác trong năm là Tờ khai theo Mẫu số 01/CNKD ban hành kèm theo Thông tư này.
- Hồ sơ khai quyết toán thuế thu nhập cá nhân là Tờ khai quyết toán thuế thu nhập cá nhân theo Mẫu số 02/CNKD-TNCN-QTT ban hành kèm theo Thông tư này.
Theo quy định trên, hồ sơ kê khai thuế GTGT, TNCN đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 1 tỷ là Tờ khai theo Mẫu số 01/CNKD ban hành kèm theo Thông tư 18/2026/TT-BTC.
Tuy nhiên, ngày 13/05/2026, Bộ Tài chính đã ban hành Thông tư 50/2026/TT-BTC sửa đổi Thông tư 18/2026/TT-BTC quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Theo đó, mẫu tờ khai thuế hộ kinh doanh, cá nhân kinh doanh (mẫu 01/CNKD) theo Thông tư 50/2026/TT-BTC sẽ áp dụng thay thế cho mẫu 01/CNKD tại Thông tư 18/2026/TT-BTC từ ngày 13/5/2026.
Cụ thể, mẫu 01/CNKD tờ khai thuế cho HKD, CNKD tại Thông tư 50/2026/TT-BTC mới nhất 2026 dưới đây:
>> Tải về Mẫu 01/CNKD - mẫu tờ khai thuế cho HKD, CNKD tại Thông tư 50 mới nhất 2026
Bảng phân loại hộ kinh doanh mới nhất hiện nay sau khi nâng ngưỡng miễn thuế từ 500 triệu lên 1 tỷ có dạng như thế nào?
Theo đó, dưới đây bảng phân loại 04 nhóm hộ kinh doanh kèm cách tính thuế cập nhật mới nhất 2026 theo Nghị định 141/2026/NĐ-CP sửa đổi Nghị định 68/2026/NĐ-CP sau khi nâng ngưỡng miễn thuế GTGT, TNCN từ 500 triệu lên 1 tỷ có dạng như sau:
Tiêu chí | NHÓM 01: Dưới 01 tỷ đồng | NHÓM 02: Từ 1 tỷ đến dưới 3 tỷ đồng | NHÓM 03: Từ 3 tỷ đến dưới 50 tỷ đồng | NHÓM 04: Trên 50 tỷ đồng |
Thuế GTGT (*) | Không chịu thuế | Doanh thu (x) tỷ lệ VAT theo ngành: - Phân phối, cung cấp hàng hóa: 1% - Dịch vụ, xây dựng không bao thầu nguyên vật liệu: 5% - Sản xuất, vận tải, dịch vụ gắn với hàng hóa; xây dựng có bao thầu nguyên vật liệu: 3% - Hoạt động kinh doanh khác: 2% | Tương tự nhóm 2 | Tương tự nhóm 2 |
Thuế TNCN (**) | Không chịu thuế | Lựa chọn: * Cách 1: Áp dụng trong trường hợp không xác định được chi phí (Doanh thu trừ đi 01 tỷ) x tỷ lệ TNCN theo ngành - Phân phối, cung cấp hàng hoá: 0,5% - Sản xuất, vận tải, dịch vụ có gắn với hàng hoá, xây dựng có bao thầu nguyên vật liệu: 1,5% - Dịch vụ, xây dựng không bao thầu nguyên vật liệu: 2% - Cung cấp sản phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số: 5% - Cho thuê bất động sản, trừ hoạt động kinh doanh lưu trú: 5% - Các ngành còn lại: 1% * Cách 2: Áp dụng khi xác định được chi phí (Doanh thu trừ chi phí) x 15% | (Doanh thu trừ ra chi phí) × 17% | (Doanh thu trừ ra chi phí) × 20% |
Khai thuế TNCN | Thông báo doanh thu theo quý | Theo quý và quyết toán năm (31/1 năm sau) | Theo quý và quyết toán năm (31/1 năm sau) | Theo quý và quyết toán năm (31/1 năm sau) |
Khai thuế GTGT | Thông báo doanh thu theo quý | Theo quý | Theo quý | Theo tháng |
Sổ kế toán | Sổ doanh thu bán hàng hóa, dịch vụ: Mẫu số S1a-HKD - Có hoạt động chịu các loại thuế khác (Thuế XNK, TTĐB, Tài nguyên, BVMT..) Sổ theo dõi nghĩa vụ thuế khác: Mẫu số S3a-HKD (Tải các mẫu sổ kế toán tại Phụ lục Thông tư 152/2025/TT-BTC) | - Nộp thuế GTGT và thuế TNCN theo tỷ lệ % trên doanh thu: Mẫu số S2a-HKD - Nộp thu GTGT theo tỷ lệ % trên doanh thu và thuế TNCN trên thu nhập tính thuế: + Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu số S2b-HKD); + Sổ chi tiết doanh thu, chi phí (Mẫu số S2c-HKD); + Sổ chi tiết vật liệu, dụng cụ, hàng hóa (Mẫu số S2d-HKD); + Sổ chi tiết tiền (Mẫu số S2e-HKD) - Có hoạt động chịu các loại thuế khác (Thuế XNK, TTĐB, Tài nguyên, BVMT..) Sổ theo dõi nghĩa vụ thuế khác: Mẫu số S3a-HKD (Tải các mẫu sổ kế toán tại Phụ lục Thông tư 152/2025/TT-BTC) | Tương tự nhóm 2 | Nộp thu GTGT theo tỷ lệ % trên doanh thu và thuế TNCN trên thu nhập tính thuế: + Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu số S2b-HKD); + Sổ chi tiết doanh thu, chi phí (Mẫu số S2c-HKD); + Sổ chi tiết vật liệu, dụng cụ, hàng hóa (Mẫu số S2d-HKD); + Sổ chi tiết tiền (Mẫu số S2e-HKD) - Có hoạt động chịu các loại thuế khác (Thuế XNK, TTĐB, Tài nguyên, BVMT..) Sổ theo dõi nghĩa vụ thuế khác: Mẫu số S3a-HKD (Tải các mẫu sổ kế toán tại Phụ lụchông tư 152/2025/TT-BTC) |
Hóa đơn điện tử | Không bắt buộc | Bắt buộc | Bắt buộc | Bắt buộc |
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];