Hướng dẫn cách tra cứu chứng từ nộp thuế trên eTax Mobile mới nhất 2025?
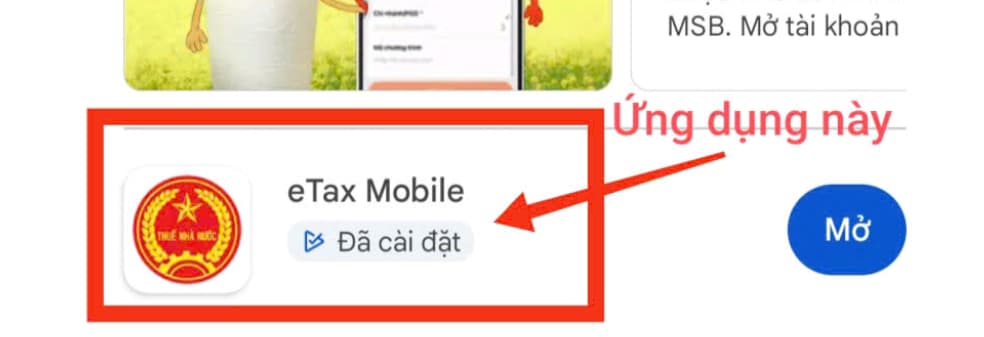
* Bước 1: Tải ứng dụng eTax Mobile về điện thoại
Người nộp thuế tải ứng dụng eTax Mobile trên CHPlay nếu sử dụng Android hoặc trên AppStore nếu sử dụng điện thoại Iphone.
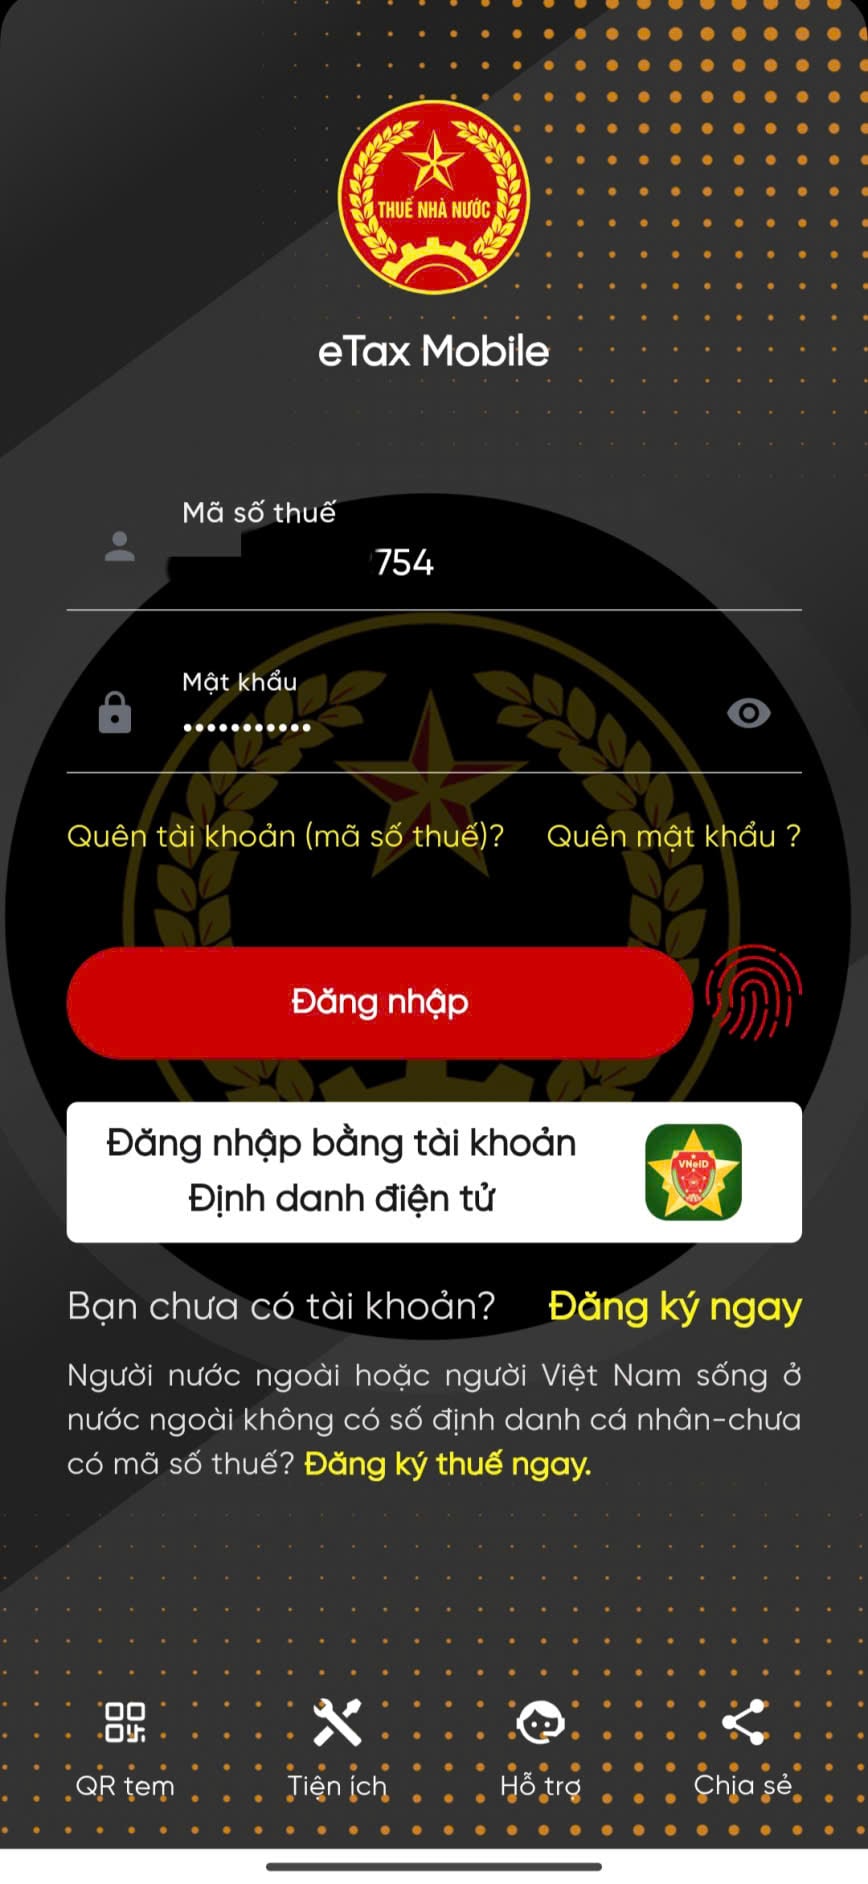
* Bước 2: Đăng nhập tài khoản
- Đã có tài khoản: sử dụng mã số thuế và mật khẩu để đăng nhập. Bên cạnh đó, bạn còn có thể sử dụng FaceID để đăng nhập ứng dụng eTax.
- Nếu chưa có tài khoản thì hãy đăng ký ngay.
Ngoài ra, các bạn còn có thể đăng nhập bằng tài khoản định danh điện tử mức 2.
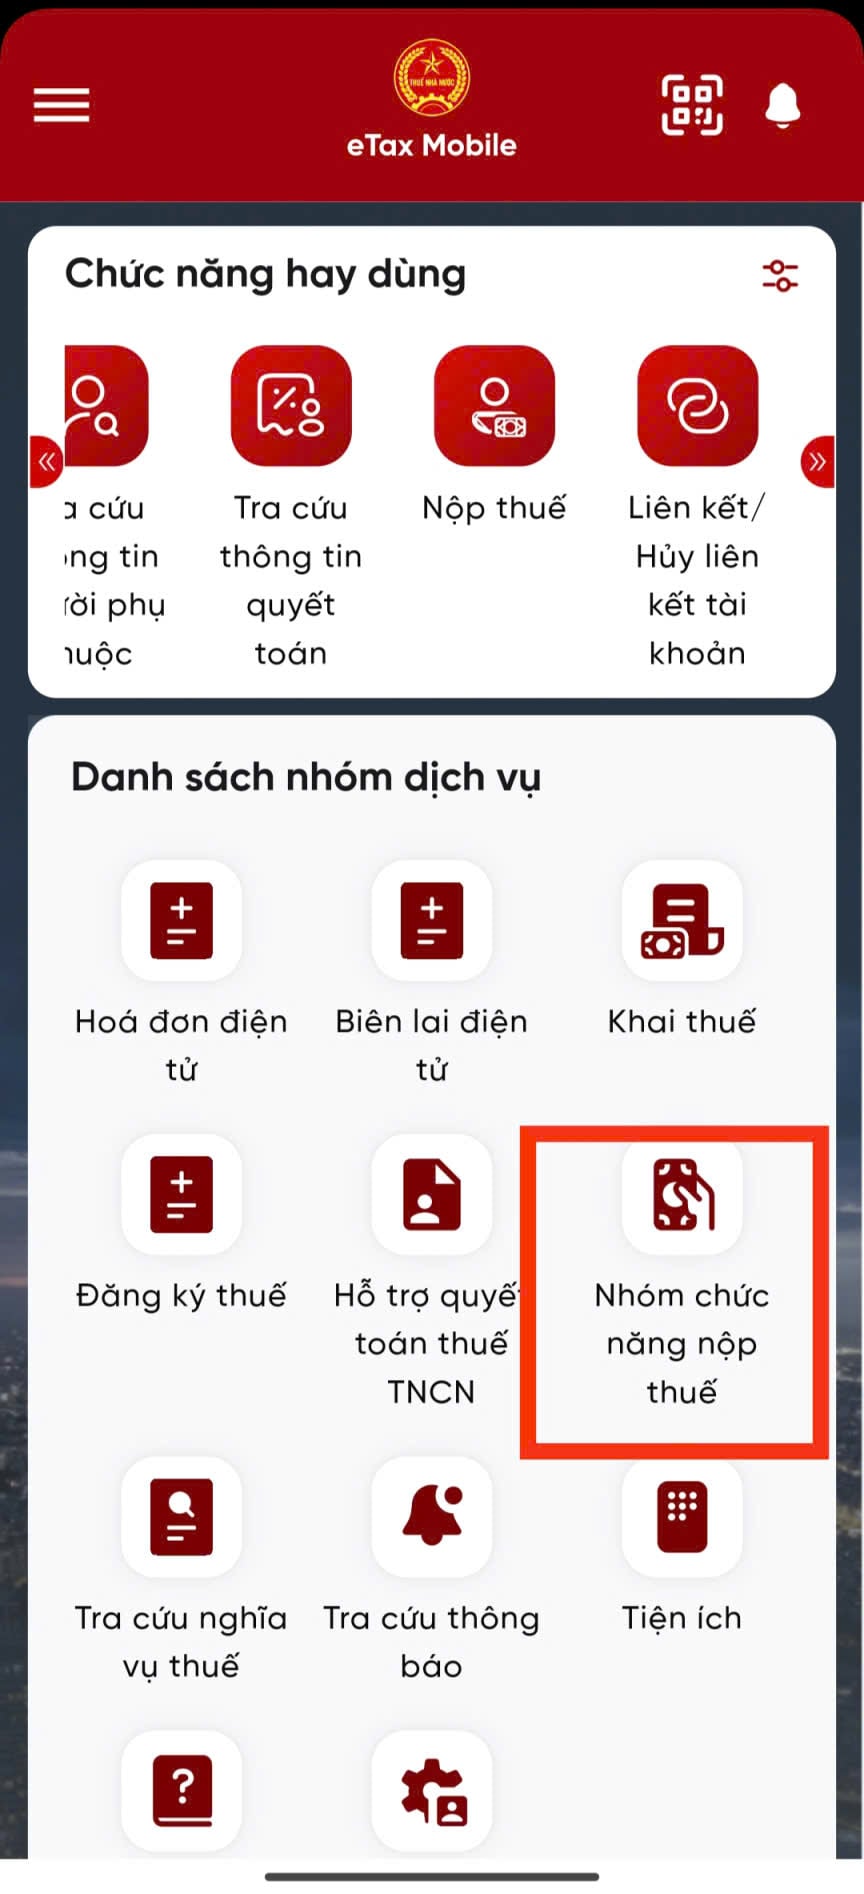
* Bước 3: Đăng nhập Etax mobile, tại màn hình chức năng chọn phân hệ: Nhóm chức năng nộp thuế.
* Bước 4: Chọn: Tra cứu chứng từ nộp thuế.
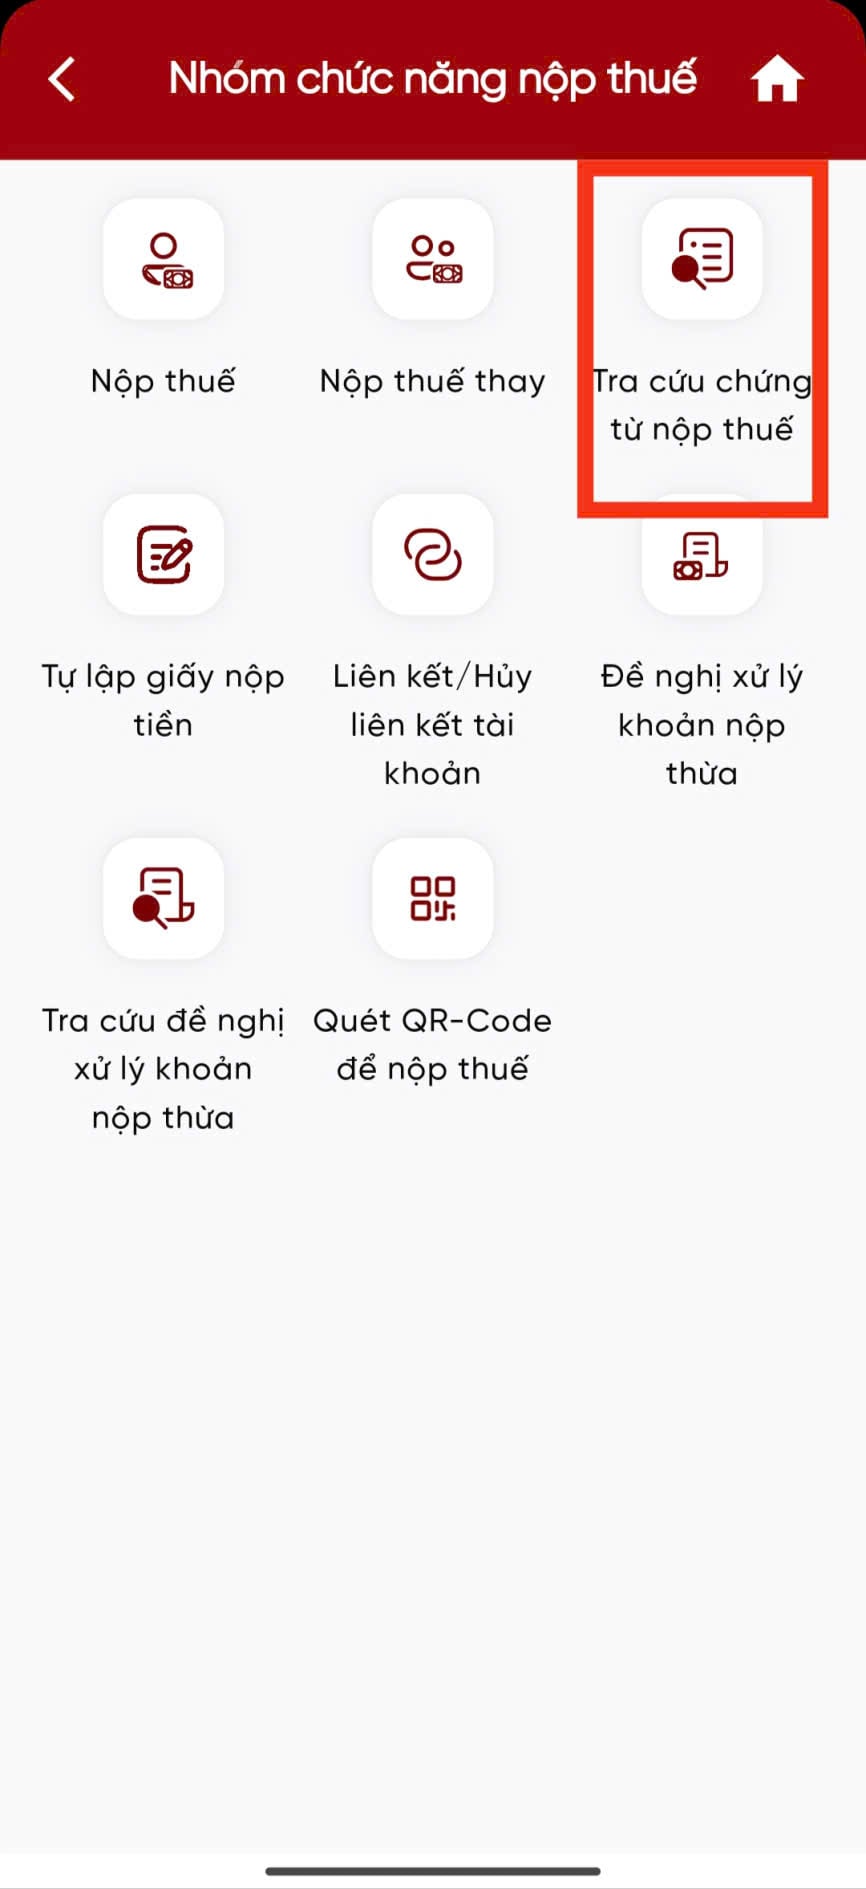
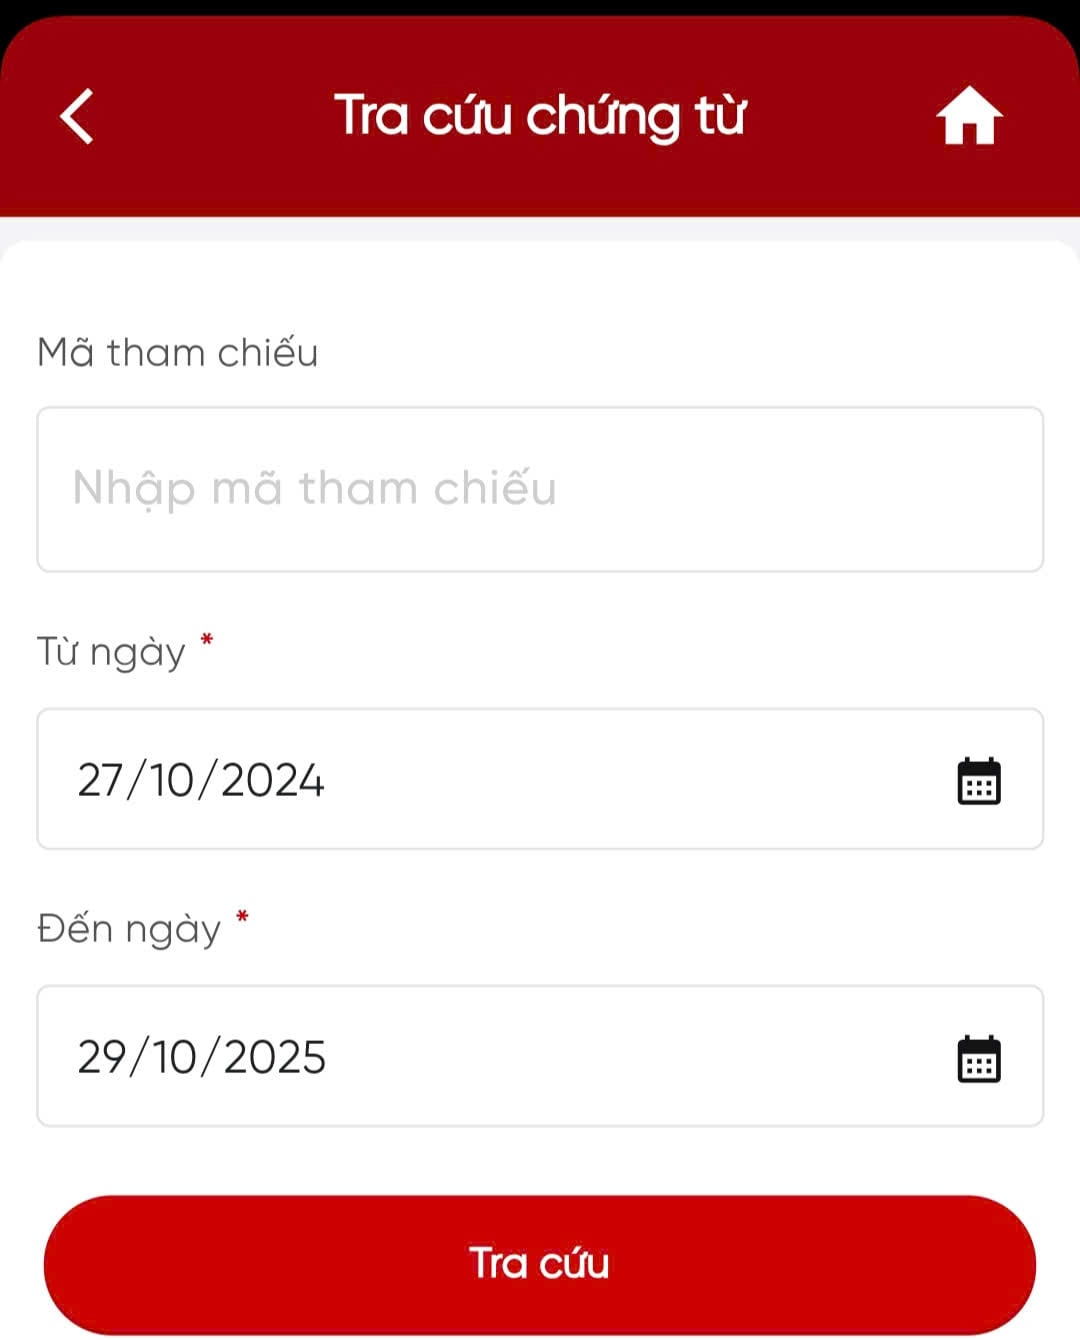
* Bước 5: Chọn thời gian cần tra cứu chứng từ và bấm “Tra cứu”
* Bước 4: Chọn giấy nộp tiền cần tải xuống.
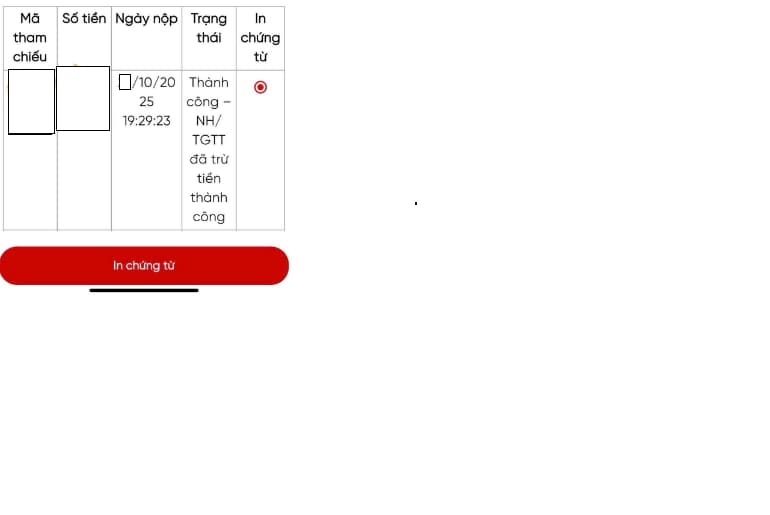 * Bước 5: Lưu/In giấy nộp tiền.
Hướng dẫn cách tra cứu chứng từ nộp thuế trên eTax Mobile mới nhất 2025? (Hình từ Internet)
Chứng từ là gì? Có mấy loại chứng từ?
Căn cứ vào khoản 4 Điều 3 Nghị định 123/2020/NĐ-CP về hóa đơn, chứng từ có định nghĩa về chứng từ như sau:
Giải thích từ ngữ
Trong Nghị định này, các từ ngữ dưới đây được hiểu như sau:
...
4. Chứng từ là tài liệu dùng để ghi nhận thông tin về các khoản thuế khấu trừ, các khoản thu thuế, phí và lệ phí thuộc ngân sách nhà nước theo quy định của pháp luật quản lý thuế. Chứng từ theo quy định tại Nghị định này bao gồm chứng từ khấu trừ thuế thu nhập cá nhân, biên lai thuế, phí, lệ phí được thể hiện theo hình thức điện tử hoặc đặt in, tự in.
Theo quy định trên, chứng từ là tài liệu dùng để ghi nhận thông tin về các khoản thuế khấu trừ, các khoản thu thuế, phí và lệ phí thuộc ngân sách nhà nước theo quy định của pháp luật quản lý thuế bao gồm: chứng từ khấu trừ thuế thu nhập cá nhân, biên lai thuế, phí, lệ phí được thể hiện theo hình thức điện tử hoặc đặt in, tự in.
Bên cạnh đó, tại Điều 30 Nghị định 123/2020/NĐ-CP, được sửa đổi bởi khoản 16 Điều 1 Nghị định 70/2025/NĐ-CP có phân loại các loại chứng từ như sau:
Loại chứng từ
1. Chứng từ trong lĩnh vực quản lý thuế, phí, lệ phí của cơ quan quản lý thuế bao gồm:
a) Chứng từ khấu trừ thuế thu nhập cá nhân, chứng từ khấu trừ thuế đối với hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số.
b) Biên lai gồm:
b.1) Biên lai thu thuế, phí, lệ phí không in sẵn mệnh giá;
b.2) Biên lai thu thuế, phí, lệ phí in sẵn mệnh giá;
b.3) Biên lai thu thuế, phí, lệ phí.
2. Trong quá trình quản lý thuế, phí, lệ phí theo quy định của Luật Quản lý thuế trường hợp có yêu cầu các loại chứng từ khác, Bộ trưởng Bộ Tài chính có trách nhiệm quy định và hướng dẫn thực hiện.
Theo quy định trên, chứng từ bao gồm:
- Chứng từ trong lĩnh vực quản lý thuế, phí, lệ phí của cơ quan thuế.
+ Chứng từ khấu trừ thuế thu nhập cá nhân; chứng từ khấu trừ thuế đối với hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số.
+ Các biên lai.
- Các loại chứng từ khác phát sinh trong quá trình quản lý thuế, phí, lệ phí.
Chứng từ khấu trừ thuế thu nhập cá nhân bao gồm những nội dung gì?
Tại khoản 1 Điều 32 Nghị định 123/2020/NĐ-CP, được sửa đổi bởi điểm a khoản 18 Điều 1 Nghị định 70/2025/NĐ-CP có quy định về nội dung chứng từ thuế thu nhập cá nhân như sau:
- Tên chứng từ khấu trừ thuế; ký hiệu mẫu chứng từ khấu trừ thuế, ký hiệu chứng từ khấu trừ thuế, số thứ tự chứng từ khấu trừ thuế;
- Tên, địa chỉ, mã số thuế của tổ chức, cá nhân chi trả thu nhập;
- Tên, địa chỉ, số điện thoại, mã số thuế của cá nhân nhận thu nhập (nếu cá nhân đã có mã số thuế) hoặc số định danh cá nhân;
- Quốc tịch (nếu người nộp thuế không thuộc quốc tịch Việt Nam);
- Khoản thu nhập, thời điểm trả thu nhập, tổng thu nhập chịu thuế, khoản đóng bảo hiểm bắt buộc; khoản từ thiện, nhân đạo, khuyến học; số thuế đã khấu trừ;
- Ngày, tháng, năm lập chứng từ khấu trừ thuế;
- Họ tên, chữ ký của người trả thu nhập. Trường hợp sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử thì chữ ký trên chứng từ điện tử là chữ ký số.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];