Điều kiện và hồ sơ chứng minh chi phí thuê xe của cá nhân được tính chi phí hợp lý được trừ khi tính thuế TNDN?
* Về điều kiện để chi phí thuê xe của các nhân được tính chi phí hợp lý được trừ khi tính thuế TNDN:
Căn căn cứ theo quy định tại khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP quy định về các khoản chi được trừ khi xác định thu nhập chịu thuế TNDN như sau:
Các khoản chi được trừ khi xác định thu nhập chịu thuế
1. Trừ các khoản chi không được trừ quy định tại Điều 10 của Nghị định này, doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu đáp ứng đủ điều kiện tại các điểm a, b và c sau đây:
a) Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp, bao gồm cả khoản chi phí bổ sung được trừ theo tỷ lệ phần trăm tính trên chi phí thực tế phát sinh trong kỳ tính thuế liên quan đến hoạt động nghiên cứu và phát triển của doanh nghiệp;
...
b) Khoản chi có đủ hóa đơn, chứng từ theo quy định của pháp luật.
Đối với các trường hợp: Mua sản phẩm là nông, lâm, thủy sản của người sản xuất, đánh bắt trực tiếp bán ra; mua sản phẩm thủ công làm bằng đay, cói, tre, nứa, lá, sõng, mây, rơm, vỏ dừa, sọ dừa hoặc nguyên liệu tận dụng từ sản phẩm nông nghiệp của người sản xuất thủ công trực tiếp bán ra; mua phế liệu của người trực tiếp thu nhặt; mua đồ dùng, tài sản của hộ gia đình, cá nhân trực tiếp bán ra; mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh (không bao gồm các trường hợp nêu trên) có mức doanh thu dưới ngưỡng doanh thu chịu thuế giá trị gia tăng phải có chứng từ chi trả tiền theo quy định của pháp luật về kế toán, hóa đơn, chứng từ cho người bán (đối với trường hợp giá trị mua hàng hóa, dịch vụ trong ngày của từng hộ, cá nhân từ 05 triệu đồng trở lên phải thanh toán không dùng tiền mặt) và Bảng kê thu mua hàng hóa, dịch vụ do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký và chịu trách nhiệm;
...
c) Khoản chi có chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên. Chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định của các văn bản pháp luật về thuế giá trị gia tăng.
...
Theo quy định trên, để chi phí thuê xe của cá nhân được tính chi phí hợp lý được trừ khi tính thuế TNDN thì cần phải đáp ứng những điều kiện sau:
- Tiền thuê xe có liên quan trực tiếp đến hoạt động sản xuất, kinh doanh của doanh nghiệp
- Tiền thuê xe có đầy đủ hóa đơn chứng từ theo quy định
- Phải có chứng từ thanh toán không dùng tiền mặt đối với việc thanh toán từng lần có giá trị từ 05 triệu đồng trở lên.
* Về hồ sơ chứng minh chi phí thuê xe của các nhân được tính chi phí hợp lý được trừ khi tính thuế TNDN:
Căn cứ vào điểm d khoản 13 Điều 3 Thông tư 20/2026/TT-BTC có quy định về Hồ sơ của khoản chi được tính vào chi phí được trừ khi tính thuế TNDN như sau:
Hồ sơ của khoản chi được tính vào chi phí được trừ quy định tại điểm b và điểm c khoản 1 Điều 9 của Luật Thuế thu nhập doanh nghiệp
Các khoản chi được tính vào chi phí được trừ quy định tại điểm b và điểm c khoản 1 Điều 9 của Luật Thuế thu nhập doanh nghiệp phải có đủ hóa đơn, chứng từ theo quy định và các thành phần hồ sơ. Thành phần hồ sơ cụ thể như sau:
...
13. Hồ sơ của một số khoản chi theo quy định tại điểm c khoản 1 Điều 9 của Luật Thuế thu nhập doanh nghiệp được quy định như sau:
...
d) Đối với trường hợp doanh nghiệp thuê tài sản của cá nhân thì hồ sơ để xác định chi phí được trừ là hợp đồng thuê tài sản, chứng từ trả tiền thuê tài sản.
Trường hợp doanh nghiệp thuê tài sản của cá nhân mà tại hợp đồng thuê tài sản có thỏa thuận tiền thuê tài sản chưa bao gồm thuế (thuế giá trị gia tăng, thuế thu nhập cá nhân) và doanh nghiệp phải nộp thuế thay cho cá nhân theo quy định của pháp luật về quản lý thuế thì doanh nghiệp được tính vào chi phí được trừ cả phần thuế nộp thay cho cá nhân đó nếu có chứng từ nộp thuế.
...
Như vậy, từ quy định trên, hồ sơ để chi phí thuê xe của cá nhân được đưa vào chi phí hợp lý được trừ khi tính thuế TNDN gồm có:
- Hợp đồng thuê xe,
- Chứng từ trả tiền thuê tài xe.
- Chứng từ thanh toán không dùng tiền mặt đối với tiền thuê xe từ 05 triệu trở lên.
Điều kiện và hồ sơ chứng minh chi phí thuê xe của cá nhân được tính chi phí hợp lý được trừ khi tính thuế TNDN? (Hình từ Internet)
Mẫu hợp đồng thuê xe hiện nay là mẫu nào?
Hiện hành, pháp luật chưa có quy định nào quy định cụ thể về mẫu hợp đồng cho thuê xe giữa cá nhân với công ty.
Tuy nhiên, từ những quy định về việc giao kết hợp đồng cũng như hoạt động của doanh nghiệp, người dùng có thể tham khảo mẫu hợp đồng thuê xe của doanh nghiệp dưới đây:
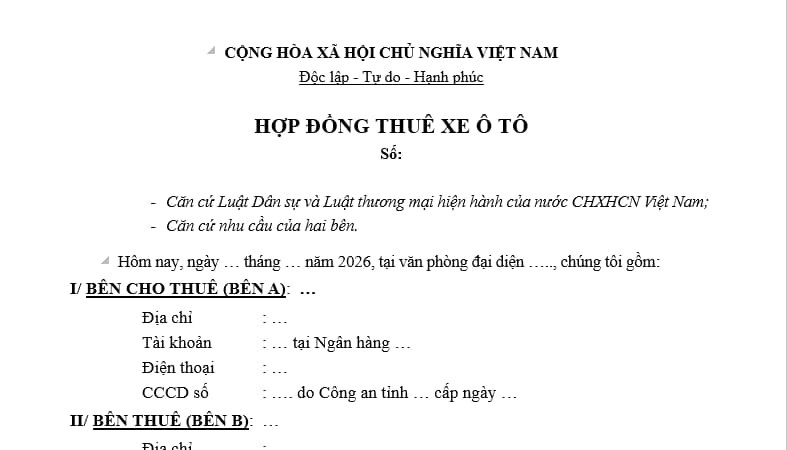
<<<Tải về Mẫu hợp đồng thuê xe giữa cá nhân với công ty mới nhất 2026>>>
Chi tiết các khoản chi không được trừ khi tính thuế TNDN như thế nào?
Theo khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 quy định các khoản chi không được trừ khi xác định thu nhập chịu thuế TNDN bao gồm:
- Khoản chi không đáp ứng đủ các điều kiện quy định tại khoản 1 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025;
- Khoản tiền phạt do vi phạm hành chính;
- Khoản chi được bù đắp bằng nguồn kinh phí khác;
- Phần chi vượt mức do Chính phủ quy định đối với: chi phí quản lý kinh doanh do doanh nghiệp nước ngoài phân bổ cho cơ sở thường trú tại Việt Nam;
Chi phí thuê quản lý hoạt động kinh doanh trò chơi điện tử có thưởng, kinh doanh casino;
Chi trả lãi tiền vay của doanh nghiệp có giao dịch liên kết; chi có tính chất phúc lợi trực tiếp cho người lao động;
Khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội hoặc quỹ có tính chất an sinh xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động;
- Phần trích lập không đúng hoặc vượt mức theo quy định của pháp luật về trích lập dự phòng;
- Khoản trích khấu hao tài sản cố định không đúng hoặc vượt mức quy định của pháp luật;
- Khoản trích trước vào chi phí không đúng quy định của pháp luật;
- Tiền lương, tiền công của chủ doanh nghiệp tư nhân, chủ công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ; thù lao trả cho sáng lập viên doanh nghiệp không trực tiếp tham gia điều hành sản xuất, kinh doanh; tiền lương, tiền công, các khoản hạch toán chi khác để chi trả cho người lao động nhưng thực tế không chi trả hoặc không có hoá đơn, chứng từ theo quy định của pháp luật;
- Phần chi trả lãi tiền vay tương ứng với phần vốn điều lệ còn thiếu; lãi tiền vay trong quá trình đầu tư đã được ghi nhận vào giá trị đầu tư; lãi vay để triển khai thực hiện các hợp đồng tìm kiếm, thăm dò và khai thác dầu khí; phần chi trả lãi tiền vay vốn sản xuất, kinh doanh của đối tượng không phải là tổ chức tín dụng vượt mức theo quy định của Bộ luật Dân sự;
- Phần chi phí được phép thu hồi vượt quá tỷ lệ quy định tại hợp đồng dầu khí được duyệt; trường hợp hợp đồng dầu khí không quy định về tỷ lệ thu hồi chi phí thì phần chi phí vượt trên mức do Chính phủ quy định không được tính vào chi phí được trừ;
- Phần thuế giá trị gia tăng đầu vào đã được khấu trừ; thuế giá trị gia tăng nộp theo phương pháp khấu trừ; thuế giá trị gia tăng đầu vào của phần giá trị xe ô tô chở người từ 09 chỗ ngồi trở xuống vượt mức do Chính phủ quy định; thuế thu nhập doanh nghiệp; các khoản thuế, phí, lệ phí, thu khác không được tính vào chi phí theo quy định của pháp luật và tiền chậm nộp theo quy định của pháp luật về quản lý thuế.
Phần thuế giá trị gia tăng nộp theo phương pháp khấu trừ quy định tại điểm này không bao gồm phần thuế giá trị gia tăng của hàng hóa, dịch vụ đầu vào có liên quan trực tiếp đến sản xuất, kinh doanh của doanh nghiệp chưa được khấu trừ hết nhưng không thuộc trường hợp hoàn thuế.
Số thuế giá trị gia tăng đầu vào khi đã được tính vào chi phí được trừ thì không được khấu trừ với số thuế giá trị gia tăng đầu ra;
- Khoản chi không tương ứng với doanh thu tính thuế, trừ các khoản chi quy định tại điểm b khoản 1 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025; khoản chi không đáp ứng điều kiện chi, nội dung chi theo quy định của pháp luật chuyên ngành;
- Khoản tài trợ, trừ khoản tài trợ quy định tại tiểu điểm b5 điểm b khoản 1 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025;
- Chi về đầu tư xây dựng cơ bản trong giai đoạn đầu tư để hình thành tài sản cố định; chi liên quan trực tiếp đến việc tăng, giảm vốn chủ sở hữu của doanh nghiệp;
- Các khoản chi của hoạt động kinh doanh: ngân hàng, bảo hiểm, xổ số, chứng khoán, hợp đồng BT, BOT, BTO không đúng hoặc vượt mức quy định của pháp luật;
- Các khoản chi khác.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];