- Đã có quyết định thu hồi đất nhưng chưa lập phương án bồi thường, hỗ trợ tái định cư trước ngày Luật Đất đai 2024 có hiệu lực thì phương án được lập theo Luật mới hay Luật cũ?
- Diện tích tính thuế sử dụng đất nông nghiệp được quy định ra sao?
- Mẫu tờ khai thuế sử dụng đất nông nghiệp áp dụng đối với hộ gia đình, cá nhân là mẫu nào?
- Thẩm quyền xác nhận tờ khai thuế sử dụng đất nông nghiệp đối với hộ gia đình, cá nhân?
Đã có quyết định thu hồi đất nhưng chưa lập phương án bồi thường, hỗ trợ tái định cư trước ngày Luật Đất đai 2024 có hiệu lực thì phương án được lập theo Luật mới hay Luật cũ?
Căn cứ khoản 1 Điều 254 Luật Đất đai 2024 quy định chuyển tiếp về thu hồi đất; bồi thường, hỗ trợ, tái định cư khi Nhà nước thu hồi đất khi Luật này có hiệu lực thi hành như sau:
Quy định chuyển tiếp về thu hồi đất; bồi thường, hỗ trợ, tái định cư khi Nhà nước thu hồi đất khi Luật này có hiệu lực thi hành
1. Đối với trường hợp đã có quyết định thu hồi đất theo quy định của pháp luật về đất đai trước ngày Luật này có hiệu lực thi hành nhưng chưa có quyết định phê duyệt phương án bồi thường, hỗ trợ, tái định cư của cơ quan nhà nước có thẩm quyền thì tiếp tục thực hiện việc bồi thường, hỗ trợ, tái định cư theo quy định của Luật này.
...
Như vậy, theo quy định trên thì trường hợp đã có quyết định thu hồi đất nhưng chưa lập phương án bồi thường, hỗ trợ tái định cư trước ngày Luật Đất đai 2024 có hiệu lực thì việc bồi thường, hỗ trợ tái định cư được thực hiện theo quy định của Luật Đất đai 2024.
Đã có quyết định thu hồi đất nhưng chưa lập phương án bồi thường, hỗ trợ tái định cư trước ngày Luật Đất đai 2024 có hiệu lực thì phương án được lập theo Luật mới hay Luật cũ? (Hình từ Internet)
Diện tích tính thuế sử dụng đất nông nghiệp được quy định ra sao?
Căn cứ Điều 6 Nghị định 74-CP năm 1993 quy định diện tích tính thuế sử dụng đất nông nghiệp cụ thể như sau:
(1) Diện tích tính thuế của từng hộ nộp thuế là diện tích đất thực tế sử dụng được ghi trong sổ địa chính Nhà nước hoặc kết quả đo đạc gần nhất được cơ quan quản lý ruộng đất có thẩm quyền xác nhận theo quy định tại Điều 14 Luật Đất đai 2024.
Trường hợp địa phương chưa lập sổ địa chính và số liệu đo đạc chưa chính xác, chưa có xác nhận của cơ quan quản lý ruộng đất có thẩm quyền, thì diện tích tính thuế là diện tích đất ghi trong tờ khai của hộ nộp thuế.
Trong trường hợp đặc biệt ở những nơi chưa làm kịp việc giao đất theo Nghị định 64-CP năm 1993 của Chính phủ, hợp tác xã, tập đoàn sản xuất thực hiện giao khoán cho các hộ gia đình nông dân và hộ cá nhân diện tích tính thuế của mỗi hộ do hộ tự kê khai và có xác nhận của người đứng đầu hợp tác xã hoặc tập đoàn sản xuất nông nghiệp.
(2) Diện tích tính thuế của từng thửa ruộng là diện tích thực sử dụng, được giao cho từng hộ nộp thuế phù hợp với diện tích ghi trong sổ địa chính hoặc trong tờ khai của chủ hộ.
(3) Cơ quan quản lý đất đai các cấp trong phạm vi quyền hạn quy định tại Điều 14 Luật Đất đai 2024, có trách nhiệm phối hợp với cơ quan thuế xác định diện tích tính thuế trong địa phương mình.
Mẫu tờ khai thuế sử dụng đất nông nghiệp áp dụng đối với hộ gia đình, cá nhân là mẫu nào?
Theo Mục 73 Phần IX Phụ lục II ban hành kèm Thông tư 80/2021/TT-BTC được sửa đổi bởi điểm c, e, h khoản 7 Điều 1 Thông tư 40/2025/TT-BTC quy định Mẫu 02/SDDNN là Tờ khai thuế sử dụng đất nông nghiệp áp dụng đối với hộ gia đình, cá nhân có đất chịu thuế.
Theo đó, Mẫu 02/SDDNN có dạng như sau:
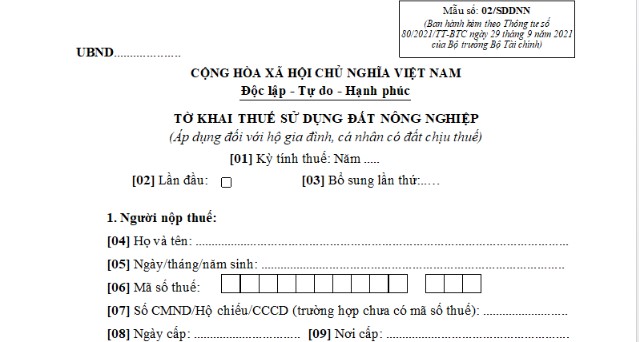
>>> Tải về Mẫu 02/SDDNN Tờ khai thuế sử dụng đất nông nghiệp áp dụng đối với hộ gia đình, cá nhân.
Thẩm quyền xác nhận tờ khai thuế sử dụng đất nông nghiệp đối với hộ gia đình, cá nhân?
Căn cứ theo khoản 4 Điều 10 Nghị định 126/2020/NĐ-CP quy định thời hạn nộp hồ sơ khai thuế sử dụng đất nông nghiệp như sau:
Thời hạn nộp hồ sơ khai thuế của các khoản thu về đất, lệ phí môn bài, lệ phí trước bạ, tiền cấp quyền và các khoản thu khác theo pháp luật quản lý, sử dụng tài sản công
...
4. Thuế sử dụng đất nông nghiệp
a) Thời hạn nộp hồ sơ khai thuế lần đầu, khai khi có phát sinh thay đổi tăng, giảm diện tích chịu thuế sử dụng đất nông nghiệp: Chậm nhất 30 ngày kể từ ngày phát sinh hoặc thay đổi nghĩa vụ thuế.
b) Thời hạn nộp hồ sơ khai thuế năm của tổ chức chậm nhất là ngày cuối cùng của tháng đầu tiên năm dương lịch; chậm nhất 10 ngày kể từ ngày khai thác sản lượng thu hoạch đối với tổ chức nộp thuế cho diện tích trồng cây lâu năm thu hoạch một lần.
c) Hàng năm, người nộp thuế không phải kê khai lại hồ sơ khai thuế nếu không phát sinh thay đổi tăng, giảm diện tích chịu thuế sử dụng đất nông nghiệp.
...
Đồng thời, tại điểm b khoản 7 Điều 11 Nghị định 126/2020/NĐ-CP quy định địa điểm nộp hồ sơ khai thuế sử dụng đất nông nghiệp như sau:
Địa điểm nộp hồ sơ khai thuế
...
7. Địa điểm nộp hồ sơ khai thuế đối với người nộp thuế có phát sinh nghĩa vụ thuế đối với các khoản thu từ đất theo quy định tại điểm c khoản 4 Điều 45 Luật Quản lý thuế như sau:
...
b) Thuế sử dụng đất nông nghiệp: Người nộp thuế nộp hồ sơ khai thuế đến Ủy ban nhân dân xã, phường, thị trấn nơi có đất thuộc đối tượng chịu thuế.
...
Ngoài ra, tại điểm c khoản 1 Điều 13 Nghị định 126/2020/NĐ-CP quy định cơ quan thuế tính thuế, thông báo số tiền thuế phải nộp theo hồ sơ khai thuế như sau:
Các trường hợp cơ quan quản lý thuế tính thuế, thông báo nộp thuế
...
1. Trường hợp cơ quan thuế tính thuế, thông báo số tiền thuế phải nộp theo hồ sơ khai thuế của người nộp thuế, đối với các trường hợp cụ thể như sau:
...
c) Thuế sử dụng đất nông nghiệp đối với hộ gia đình, cá nhân
...
Theo đó, hộ gia đình, cá nhân sử dụng đất thuộc đối tượng chịu thuế sử dụng đất nông nghiệp nộp hồ sơ khai thuế đến UBND cấp xã nơi có đất thuộc đối tượng chịu thuế. Nội dung xác nhận của UBND cấp xã tại tờ khai thuế sử dụng đất nông nghiệp áp dụng đối với hộ gia đình, cá nhân là căn cứ để cơ quan thuế xác định số thuế phải nộp.
Như vậy, thẩm quyền xác nhận tờ khai thuế sử dụng đất nông nghiệp đối với hộ gia đình, cá nhân do UBND cấp xã nơi có đất thuộc đối tượng chịu thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];