
Đã có Nghị định 305/2025/NĐ-CP quy định về viện trợ Việt Nam cho nước ngoài?
Vừa qua, Chính phủ đã ban hành Nghị định 305/2025/NĐ-CP quy định về viện trợ Việt Nam cho nước ngoài.
Tải về Nghị định 305/2025/NĐ-CP của Chính phủ
Theo đó, tại Điều 5 Nghị định 305/2025/NĐ-CP quy định phương thức thực hiện viện trợ như sau:
(1) Phía Việt Nam trực tiếp thực hiện chương trình, dự án, phi dự án và chuyển giao kết quả cho bên tiếp nhận viện trợ.
(2) Phía Việt Nam chuyển tiền cho bên tiếp nhận viện trợ tự thực hiện dự án, phi dự án.
(3) Việc áp dụng phương thức chuyển tiền từ ngân sách trung ương cho bên tiếp nhận viện trợ tự thực hiện quy định tại khoản 2 Điều 5 Nghị định 305/2025/NĐ-CP phải được cấp có thầm quyền cho phép tại bước phê duyệt danh mục Báo cáo để xuất cấp viện trợ hoặc nêu trong điều ước quốc tế, thoả thuận về viện trợ với bên tiếp nhận viện trợ.
(4) Điều kiện để dự án, phi dự án được áp dụng phương thức chuyển tiền cho bên tiếp nhận viện trợ:
- Phía Việt Nam không có đủ điều kiện trực tiếp thực hiện dự án, phi dự án đảm bảo chất lượng, hiệu quả và an toàn;
- Phi dự án viện trợ bằng tiền hoặc cấp bù chênh lệch lãi suất.
Đồng thời, tại Điều 8 Nghị định 305/2025/NĐ-CP quy định về quy trình cung cấp và quản lý viện trợ cho nước ngoài như sau:
(1) Tổng hợp và lựa chọn Danh mục Báo cáo đề xuất cấp viện trợ.
(2) Lập, thẩm định, quyết định chủ trương viện trợ.
(3) Lập, thẩm định, quyết định viện trợ.
(4) Thông báo, trao đổi, thống nhất với bên tiếp nhận viện trợ về những nội dung, yêu cầu cơ bản của viện trợ từ Việt Nam; hỗ trợ bên tiếp nhận viện trợ hoàn tất hồ sơ, thủ tục tiếp nhận viện trợ từ Việt Nam theo quy định của Việt Nam và bên tiếp nhận viện trợ.
(5) Đàm phán, ký kết điều ước quốc tế, thoả thuận về viện trợ hoặc trao đồi văn bản về viện trợ với bên tiếp nhận viện trợ.
(6) Lập, bố trí kế hoạch viện trợ.
(7) Quản lý thực hiện và quản lý tài chính chương trình, dự án, phi dự án viện trợ.
(8) Điều chỉnh viện trợ (nếu cần).
(9) Theo dõi, giám sát, đánh giá, báo cáo và thanh tra, kiểm toán.
(10) Hoàn thành, nghiệm thu và chuyển giao kết quả.
Đối với các khoản viện trợ cụ thể, tùy thuộc loại hình, lĩnh vực, hình thức, phương thức viện trợ, phương thức thực hiện viện trợ: Thực hiện quy trình, thủ tục quy định tại Chương II, Chương III, Chượng IV, Chương V của Nghị định 305/2025/NĐ-CP.
Trên đây là một phần nội dung của Nghị định 305/2025/NĐ-CP quy định về viện trợ Việt Nam cho nước ngoài.
Xem thêm:
>>> Tra cứu MST doanh nghiệp: Tại đây
>>> Tra cứu MST cá nhân: Tại đây
>>> Khoản chi tiền thưởng chịu thuế GTGT trong trường hợp nào theo Công văn 5491/CT-CS?
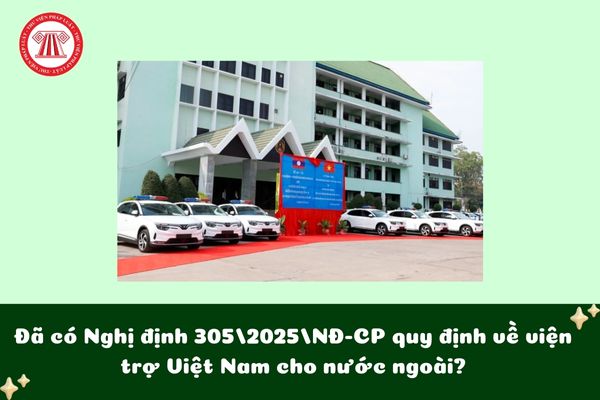
Đã có Nghị định 305/2025/NĐ-CP quy định về viện trợ Việt Nam cho nước ngoài? (Hình từ Internet)
Hàng hóa nhập khẩu trong trường hợp viện trợ nhân đạo, viện trợ không hoàn lại không chịu thuế GTGT đúng không?
Căn cứ khoản 19 Điều 5 Luật Thuế giá trị gia tăng 2024 quy định đối tượng không chịu thuế GTGT như sau:
Đối tượng không chịu thuế
...
19. Hàng hóa nhập khẩu trong trường hợp viện trợ nhân đạo, viện trợ không hoàn lại. Hàng hóa, dịch vụ bán cho tổ chức, cá nhân nước ngoài, tổ chức quốc tế để viện trợ nhân đạo, viện trợ không hoàn lại cho Việt Nam.
...
Đồng thời, căn cứ khoản 11 Điều 4 Nghị định 181/2025/NĐ-CP quy định đối tượng không chịu thuế GTGT như sau:
Đối tượng không chịu thuế
Đối tượng không chịu thuế thực hiện theo quy định tại Điều 5 Luật Thuế giá trị gia tăng. Một số trường hợp được quy định chi tiết như sau:
...
11. Hàng hóa nhập khẩu trong trường hợp viện trợ nhân đạo, viện trợ không hoàn lại. Hàng hóa, dịch vụ bán cho tổ chức, cá nhân nước ngoài, tổ chức quốc tế để viện trợ nhân đạo, viện trợ không hoàn lại cho Việt Nam. Trong đó:
a) Hàng hóa nhập khẩu trong trường hợp viện trợ nhân đạo, viện trợ không hoàn lại là hàng hóa viện trợ theo quy định của pháp luật về tiếp nhận, quản lý và sử dụng viện trợ nhân đạo, viện trợ không hoàn lại.
b) Hàng hóa, dịch vụ mua trong nước để viện trợ nhân đạo, viện trợ không hoàn lại cho Việt Nam thì tổ chức, cá nhân nước ngoài, tổ chức quốc tế phải có văn bản gửi cho cơ sở bán hàng trong đó ghi rõ tên của tổ chức, cá nhân nước ngoài, tổ chức quốc tế mua hàng hóa, dịch vụ để viện trợ nhân đạo, viện trợ không hoàn lại cho Việt Nam, số lượng hoặc giá trị hàng hóa, dịch vụ mua và phải có xác nhận của các cơ quan, đơn vị có thẩm quyền nhận viện trợ nhân đạo, viện trợ không hoàn lại. Các cơ quan, đơn vị nhận viện trợ nhân đạo, viện trợ không hoàn lại có trách nhiệm xác nhận theo đề nghị của tổ chức, cá nhân nước ngoài, tổ chức quốc tế.
...
Từ những quy định trên, có thể thấy hàng hóa nhập khẩu trong trường hợp viện trợ nhân đạo, viện trợ không hoàn lại không là đối tượng chịu thuế giá trị gia tăng. Cụ thể:
(1) Hàng hóa nhập khẩu trong trường hợp viện trợ nhân đạo, viện trợ không hoàn lại là hàng hóa viện trợ theo quy định của pháp luật về tiếp nhận, quản lý và sử dụng viện trợ nhân đạo, viện trợ không hoàn lại.
(2) Hàng hóa, dịch vụ mua trong nước để viện trợ nhân đạo, viện trợ không hoàn lại cho Việt Nam thì tổ chức, cá nhân nước ngoài, tổ chức quốc tế phải có văn bản gửi cho cơ sở bán hàng trong đó ghi rõ tên của tổ chức, cá nhân nước ngoài, tổ chức quốc tế mua hàng hóa, dịch vụ để viện trợ nhân đạo, viện trợ không hoàn lại cho Việt Nam, số lượng hoặc giá trị hàng hóa, dịch vụ mua và phải có xác nhận của các cơ quan, đơn vị có thẩm quyền nhận viện trợ nhân đạo, viện trợ không hoàn lại.
Các cơ quan, đơn vị nhận viện trợ nhân đạo, viện trợ không hoàn lại có trách nhiệm xác nhận theo đề nghị của tổ chức, cá nhân nước ngoài, tổ chức quốc tế.
Phương pháp tính thuế GTGT ra sao hiện nay?
Căn cứ Điều 10 Luật Thuế giá trị gia tăng 2024 quy định phương pháp tính thuế GTGT như sau:
Phương pháp tính thuế
Phương pháp tính thuế giá trị gia tăng gồm phương pháp khấu trừ thuế và phương pháp tính trực tiếp.
Theo quy định trên, có 02 phương pháp tính thuế GTGT theo luật mới gồm:
(1) Phương pháp khấu trừ thuế
(2) Phương pháp tính trực tiếp
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];
































