Cục Thuế hướng dẫn dịch tên tiếng Anh các cơ quan đơn vị và chức danh trong hệ thống thuế tại Công văn 2968?
Vừa qua, Cục Thuế đã có Công văn 2968/CT-VP năm 2025 về việc cập nhật tên tiếng Anh các cơ quan, đơn vị và chức danh trong hệ thống thuế.
Xem chi tiết Công văn 2968/CT-VP năm 2025 tại đây: Tải về
Căn cứ Quyết định 381/QĐ-BTC năm 2025 của Bộ trưởng Bộ Tài chính quy định chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của Cục Thuế, ngày 10/4/2025, Cục Thuế có Công văn 539/CT-VP năm 2025 hướng dẫn dịch tên các cơ quan, đơn vị và chức danh trong hệ thống thuế sang tiếng Anh.
Căn cứ Quyết định 2229/QĐ-BTC năm 2025 của Bộ trưởng Bộ Tài chính sửa đổi, bổ sung Quyết định 381/QĐ-BTC năm 2025 của Bộ trưởng Bộ Tài chính quy định chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của Cục Thuế, Cục Thuế hướng dẫn cập nhật tên tiếng Anh của các cơ quan, đơn vị và chức danh lãnh đạo trong hệ thống thuế theo cơ cấu tổ chức hệ thống thuế mới sau ngày 01/7/2025 để giao dịch đối ngoại theo Phụ lục đính kèm, cụ thể hướng dẫn dịch tên tiếng Anh các cơ quan đơn vị và chức danh trong hệ thống thuế như sau:
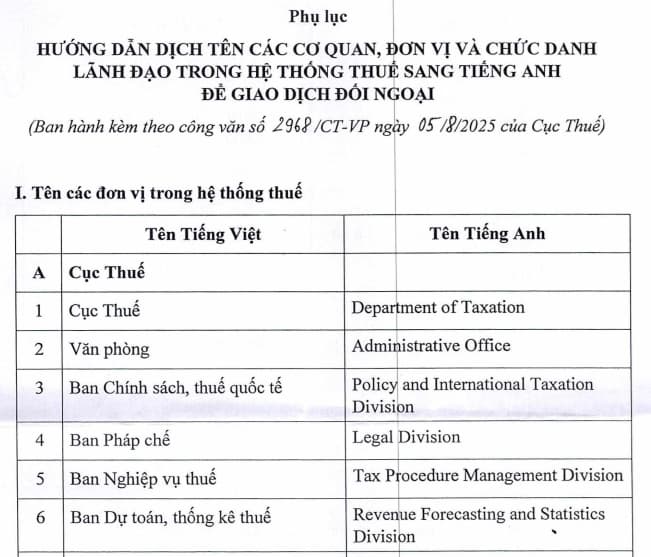
Tải về Phụ lục hướng dẫn dịch tên tiếng Anh các cơ quan đơn vị và chức danh trong hệ thống thuế.
>> Xem chi tiết Tên tiếng Anh các chức danh trong cơ quan thuế hiện nay theo Công văn 2968 là gì?
Cơ cấu tổ chức của 34 Thuế tỉnh thành phố như thế nào?
Cục trưởng Cục Thuế đã ban hành Quyết định 1376/QĐ-CT năm 2025 quy định chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của Thuế tỉnh, thành phố thuộc Cục Thuế.
Theo đó, tại Điều 3 Quyết định 1376/QĐ-CT năm 2025 thì Cục trưởng Cục Thuế đã ban hành quy định về cơ cấu tổ chức mới của 34 Thuế tỉnh thành phố như sau:
* Thuế tỉnh thành phố được tổ chức các đơn vị sau:
(1) Các phòng tham mưu thuộc Thuế tỉnh, thành phố:
- Văn phòng;
- Phòng Tổ chức cán bộ;
- Phòng Nghiệp vụ, dự toán, pháp chế;
- Phòng Thuế cá nhân, hộ kinh doanh và thu khác;
- Phòng Quản trị dữ liệu và quản lý rủi ro;
- Phòng Quản lý các khoản thu từ đất (nếu có);
- Phòng Quản lý, hỗ trợ doanh nghiệp;
- Phòng Kiểm tra.
(2) Thuế cơ sở:
- Thuế cơ sở có tư cách pháp nhân, con dấu riêng, được cấp mã cơ quan quản lý thu và được mở tài khoản tại Kho bạc Nhà nước theo quy định của pháp luật.
- Số lượng phòng tham mưu, Thuế cơ sở của từng Thuế tỉnh, thành phố được quy định tại Phụ lục kèm theo Quyết định 1376/QĐ-CT năm 2025.
* Biên chế công chức của Thuế tỉnh, thành phố do Cục trưởng Cục Thuế quyết định trong tổng biên chế được giao.
Cục Thuế hướng dẫn dịch tên tiếng Anh các cơ quan đơn vị và chức danh trong hệ thống thuế tại Công văn 2968? (Hình từ Internet)
Những khoản thu nào thuộc ngân sách nhà nước do cơ quan thuế thu?
Căn cứ khoản 2 Điều 3 Luật Quản lý thuế 2019 quy định các khoản thu khác thuộc ngân sách nhà nước do cơ quan quản lý thuế quản lý thu bao gồm:
Giải thích từ ngữ
Trong Luật này, các từ ngữ dưới đây được hiểu như sau:
1. Thuế là một khoản nộp ngân sách nhà nước bắt buộc của tổ chức, hộ gia đình, hộ kinh doanh, cá nhân theo quy định của các luật thuế.
2. Các khoản thu khác thuộc ngân sách nhà nước do cơ quan quản lý thuế quản lý thu bao gồm:
a) Phí và lệ phí theo quy định của Luật Phí và lệ phí;
b) Tiền sử dụng đất nộp ngân sách nhà nước;
c) Tiền thuê đất, thuê mặt nước;
d) Tiền cấp quyền khai thác khoáng sản;
đ) Tiền cấp quyền khai thác tài nguyên nước;
e) Tiền nộp ngân sách nhà nước từ bán tài sản trên đất, chuyển nhượng quyền sử dụng đất theo quy định của Luật Quản lý, sử dụng tài sản công;
g) Tiền thu từ xử phạt vi phạm hành chính theo quy định của pháp luật về xử phạt vi phạm hành chính trong lĩnh vực thuế và hải quan;
h) Tiền chậm nộp và các khoản thu khác theo quy định của pháp luật.
...
Như vậy, theo quy định trên các khoản thu thuộc ngân sách nhà nước do cơ quan thuế thu gồm:
(1) Phí và lệ phí theo quy định của Luật Phí và lệ phí 2015;
(2) Tiền sử dụng đất nộp ngân sách nhà nước;
(3) Tiền thuê đất, thuê mặt nước;
(4) Tiền cấp quyền khai thác khoáng sản;
(5) Tiền cấp quyền khai thác tài nguyên nước;
(6) Tiền nộp ngân sách nhà nước từ bán tài sản trên đất, chuyển nhượng quyền sử dụng đất theo quy định của Luật Quản lý, sử dụng tài sản công 2017;
(7) Tiền thu từ xử phạt vi phạm hành chính theo quy định của pháp luật về xử phạt vi phạm hành chính trong lĩnh vực thuế và hải quan;
(8) Tiền chậm nộp và các khoản thu khác theo quy định của pháp luật.
Danh sách 34 Thuế tỉnh thành phố hoạt động hiện nay?
Căn cứ Phụ lục ban hành kèm theo Quyết định 1376/QĐ-BTC năm 2025 quy định về 34 Thuế tỉnh thành phố như sau:
STT | Thuế tỉnh, thành phố | Tổng số phòng | Số lượng Thuế cơ sở |
Tổng số | 340 | 350 | |
1 | An Giang | 9 | 11 |
2 | Bắc Ninh | 10 | 10 |
3 | Cà Mau | 9 | 8 |
4 | Cao Bằng | 7 | 4 |
5 | Cần Thơ | 12 | 13 |
6 | Đà Nẵng | 11 | 10 |
7 | Đắk Lắk | 10 | 11 |
8 | Điện Biên | 7 | 5 |
9 | Đồng Nai | 12 | 10 |
10 | Đồng Tháp | 9 | 9 |
11 | Gia Lai | 9 | 11 |
12 | Hà Nội | 16 | 25 |
13 | Hà Tĩnh | 9 | 6 |
14 | Hải Phòng | 15 | 14 |
15 | Huế | 7 | 5 |
16 | Hưng Yên | 11 | 9 |
17 | Khánh Hòa | 10 | 8 |
18 | Lai Châu | 7 | 4 |
19 | Lạng Sơn | 7 | 5 |
20 | Lào Cai | 9 | 9 |
21 | Lâm Đồng | 11 | 13 |
22 | Ninh Bình | 11 | 12 |
23 | Nghệ An | 9 | 9 |
24 | Phú Thọ | 12 | 16 |
25 | Quảng Ninh | 8 | 7 |
26 | Quảng Ngãi | 9 | 11 |
27 | Quảng Trị | 9 | 10 |
28 | Sơn La | 7 | 5 |
29 | Tây Ninh | 10 | 10 |
30 | Tuyên Quang | 9 | 8 |
31 | Thái Nguyên | 9 | 8 |
32 | Thanh Hóa | 8 | 13 |
33 | TP Hồ Chí Minh | 22 | 29 |
34 | Vĩnh Long | 10 | 12 |

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];