Công văn 3034 ký kết phối hợp với Thuế TP Hồ Chí Minh hỗ trợ hộ kinh doanh trước ngày 06/04/2026?
Ngày 31/3/2026, Thuế TP Hồ Chí Minh đã có Công văn 3034/TPHCM-CNTK năm 2026 về việc phối hợp với các nhà cung cấp giải pháp, ngân hàng và hiệp hội kế toán tư vấn thuế để hỗ trợ HKD tuân thủ thuế.
>>Tải về Công văn 3034/TPHCM-CNTK năm 2026
Trong thời gian vừa qua, Thuế TP Hồ Chí Minh đã thực hiện tổ chức Lễ ký kết thoả thuận hợp tác chuyển đổi số, triển khai hóa đơn điện tử, hỗ trợ kê khai thuế cho hộ kinh doanh với 19 đơn vị cung cấp giải pháp, hội tư vấn thuế và ngân hàng.
Trong thời gian vừa qua, Thuế TP Hồ Chí Minh đã thực hiện tổ chức Lễ ký kết thoả thuận hợp tác chuyển đổi số, triển khai hóa đơn điện tử, hỗ trợ kê khai thuế cho hộ kinh doanh với 19 đơn vị cung cấp giải pháp, hội tư vấn thuế và ngân hàng.
Để triển khai tháng đồng hành cùng hộ kinh doanh trong tuân thủ pháp luật thuế, Thuế TP Hồ Chí Minh kính đề nghị các đơn vị cung cấp giải pháp, các ngân hàng, Hội tư vấn và đại lý thuế TP Hồ Chí Minh tiếp tục cùng tham gia hợp tác, hỗ trợ hộ kinh doanh trong việc cài đặt, sử dụng phần mềm, mở tài khoản cho hộ kinh doanh và kê khai thuế.
Thông tin ký kết phối hợp gởi về Thuế Thành phố Hồ Chí Minh (Phòng thuế cá nhân, hộ kinh doanh và thu khác; Số điện thoại: 0977 342 910) trước ngày 06/04/2026. Sau thời gian trên xem như các đơn vị không có nhu cầu hợp tác với Thuế Thành phố Hồ Chí Minh.
Xem thêm:
>> Tải mẫu Đơn đề nghị tạm dừng đóng kinh phí công đoàn mới nhất 2026?
>> Từ năm 2026 chậm nộp tờ khai thuế không phải làm công văn giải trình?
>> Mốc thời gian nộp hồ sơ khai thuế trong năm 2026 mà HKD, CNKD cần lưu ý?
>> Xuất khẩu hàng mẫu không thu tiền có được khấu trừ thuế GTGT đầu vào, đầu ra không?
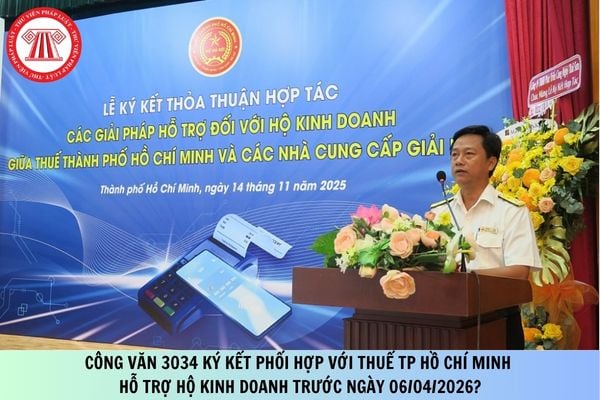
Công văn 3034 ký kết phối hợp với Thuế TP Hồ Chí Minh hỗ trợ hộ kinh doanh trước ngày 06/04/2026? (Hình từ Internet)
Tiêu chí bắt buộc với đơn vị cung cấp hóa đơn điện tử gồm những nội dung nào?
Căn cứ khoản 1 Điều 11 Thông tư 32/2025/TT-BTC quy định về tiêu chí đối với tổ chức cung cấp dịch vụ về hóa đơn điện tử, có 03 nhóm tiêu chí bắt buộc với đơn vị cung cấp hóa đơn điện tử, bao gồm:
(1) Về chủ thể:
- Là tổ chức hoạt động trong lĩnh vực công nghệ thông tin được thành lập theo pháp luật Việt Nam;
- Thông tin về dịch vụ hóa đơn điện tử được công khai trên trang thông tin điện tử của tổ chức.
(2) Về nhân sự: Có tối thiểu 5 nhân sự trình độ đại học chuyên ngành về công nghệ thông tin
(3) Về kỹ thuật: Có hạ tầng kỹ thuật, thiết bị công nghệ thông tin, hệ thống phần mềm đáp ứng yêu cầu:
- Cung cấp giải pháp khởi tạo, xử lý, lưu trữ dữ liệu hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền và hóa đơn điện tử không có mã cho người bán và người mua theo quy định của pháp luật về hoá đơn điện tử và pháp luật khác có liên quan;
- Có giải pháp nhận, truyền dữ liệu hóa đơn điện tử với người sử dụng dịch vụ; giải pháp truyền, nhận dữ liệu hoá đơn điện tử với cơ quan thuế thông qua tổ chức nhận, truyền, lưu trữ dữ liệu hoá đơn điện tử. Thông tin quá trình nhận, truyền dữ liệu phải được ghi nhật ký để phục vụ công tác đối soát;
- Có giải pháp sao lưu, khôi phục, bảo mật dữ liệu hóa đơn điện tử.
- Có tài liệu kết quả kiểm thử kỹ thuật thành công về giải pháp truyền nhận dữ liệu hóa đơn điện tử với tổ chức cung cấp dịch vụ nhận, truyền, lưu trữ dữ liệu hóa đơn điện tử
Ai quy định tiêu chí lựa chọn tổ chức cung cấp dịch vụ về hóa đơn điện tử?
Căn cứ quy định tại Điều 92 Luật Quản lý thuế 2019 như sau:
Dịch vụ về hóa đơn điện tử
1. Dịch vụ về hóa đơn điện tử bao gồm dịch vụ cung cấp giải pháp hóa đơn điện tử không có mã của cơ quan thuế, dịch vụ truyền dữ liệu hóa đơn điện tử không có mã của cơ quan thuế từ người nộp thuế tới cơ quan thuế và dịch vụ về hóa đơn điện tử có mã của cơ quan thuế.
2. Tổ chức cung cấp dịch vụ về hóa đơn điện tử bao gồm tổ chức cung cấp giải pháp hóa đơn điện tử, tổ chức cung cấp dịch vụ nhận, truyền, lưu trữ dữ liệu hóa đơn điện tử và các dịch vụ khác có liên quan đến hóa đơn điện tử.
3. Chính phủ quy định chi tiết Điều này và quy định trường hợp sử dụng hóa đơn điện tử có mã của cơ quan thuế không phải trả tiền dịch vụ, trường hợp sử dụng hóa đơn điện tử có mã của cơ quan thuế phải trả tiền dịch vụ, trường hợp sử dụng hóa đơn điện tử không có mã của cơ quan thuế thông qua tổ chức cung cấp dịch vụ về hóa đơn điện tử.
4. Bộ trưởng Bộ Tài chính quy định tiêu chí lựa chọn tổ chức cung cấp dịch vụ về hóa đơn điện tử để ký hợp đồng cung cấp dịch vụ hóa đơn điện tử có mã của cơ quan thuế và dịch vụ nhận, truyền, lưu trữ dữ liệu hóa đơn và các dịch vụ khác có liên quan.
Như vậy, Bộ trưởng Bộ Tài chính quy định tiêu chí lựa chọn tổ chức cung cấp dịch vụ về hóa đơn điện tử để ký hợp đồng cung cấp dịch vụ hóa đơn điện tử có mã của cơ quan thuế và dịch vụ nhận, truyền, lưu trữ dữ liệu hóa đơn và các dịch vụ khác có liên quan.
Lưu ý: Luật Quản lý thuế 2025 có hiệu lực từ ngày 01/07/2026, trừ quy định tại Điều 13, Điều 26 Luật Quản lý thuế 2025 có hiệu lực từ ngày 01/01/2026.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];