Công văn 113: Hướng dẫn thực hiện một số báo cáo định kỳ của doanh nghiệp về lĩnh vực đầu tư?
Ngày 11/05/2026, Ban Quản lý Khu Công nghiệp, Khu Kinh tế tỉnh Đồng Nai vừa có Công văn 113/KCNKKT-DN năm 2026 về việc Hướng dẫn thực hiện một số báo cáo định kỳ của doanh nghiệp về lĩnh vực đầu tư.
>> Tải về Công văn 113/KCNKKT-DN năm 2026
Theo đó, nội dung Công văn 113/KCNKKT-DN năm 2026 Hướng dẫn thực hiện một số báo cáo định kỳ của doanh nghiệp về lĩnh vực đầu tư, cụ thể như sau:
(1) Báo cáo tài chính:
- Căn cứ pháp lý: Thông tư 99/2025/TT-BTC ngày 27/10/2025 của Bộ trưởng Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp.
- Hình thức nộp báo cáo: Gửi đến Ban Quản lý các Khu công nghiệp, Khu kinh tế thành phố Đồng Nai, địa chỉ: Số 26 đường 2A, khu công nghiệp Biên Hòa II, phường Trấn Biên, thành phố Đồng Nai.
- Thời hạn nộp: Thực hiện định kỳ hàng năm, nộp báo cáo tài chính chậm nhất trong thời hạn 90 ngày kể từ ngày kết thúc kỳ kế toán năm (đổi với doanh nghiệp có vốn đầu tư nước ngoài, báo cáo tài chính gửi kèm phải là báo cáo tài chính đã được kiểm toán).
(2) Báo cáo tình hình thực hiện dự án đầu tư:
- Căn cứ pháp lý: Nghị định 96/2026/NĐ-CP ngày 31/3/2026 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Đầu tư.
- Hình thức nộp báo cáo: Nộp trực tuyến thông qua “Hệ thống thông tin quốc gia về đầu tư” có địa chỉ tại: https://fdi.gov.vn.
Doanh nghiệp sử dụng tài khoản đã được cấp để thực hiện chế độ báo cáo định kỳ theo quy định. Trường hợp chưa được cấp tài khoản, đề nghị gửi Phiếu đăng ký tạo tài khoản về địa chỉ thư điện tử: [email protected] để được cấp tài khoản thực hiện chế độ báo cáo theo quy định (Mẫu Phiếu đăng ký tài khoản đỉnh kèm).
- Thời hạn nộp báo cáo:
+ Báo cáo quý: Thực hiện trước ngày 10 của tháng đầu quý sau quý báo cáo, các nội dung gồm: Vốn đầu tư thực hiện, doanh thu thuần, xuất khẩu, nhập khẩu, lao động, thuế và các khoản nộp ngân sách, tình hình sử dụng đất, mặt nước (theo quy định tại khoản 2 Điều 94 của Nghị định 96/2026/NĐ-CP).
+ Báo cáo năm: Thực hiện trước ngày 31 tháng 3 năm sau của năm báo cáo, gồm các chỉ tiêu của báo cáo quý và chỉ tiêu về lợi nhuận, thu nhập của người lao động, các khoản chi và đầu tư cho nghiên cứu khoa học và phát triển công nghệ, xử lý và bảo vệ môi trường, nguồn gốc công nghệ sử dụng (theo quy định tại khoản 3 Điều 94 của Nghị định 96/2026/NĐ-CP).
(3) Báo cáo giám sát, đánh giá đầu tư:
- Căn cứ pháp lý: Nghị định 19/2026/NĐ-CP ngày 14/01/2026 của Chính phủ; Nghị định số 96/2026/NĐ-CP ngày 31/3/2026 của Chính phủ; Thông tư 44/2026/TT-BTC ngày 22/4/2026 của Bộ trưởng Bộ Tài chính.
- Mẫu báo cáo: Tại Phụ lục ban hành kèm theo Thông tư số 44/2026/TTBTC ngày 22/4/2026 của Bộ trưởng Bộ Tài chính, như sau:
+ Mẫu số 13. Báo cáo giám sát, đánh giá tình hình thực hiện dự án đầu tư (hẳng quý, cả năm) (gồm tình hình thực hiện và tình hình khai thác, vận hành dự án đầu tư).
- Hình thức nộp báo cáo: Nộp trực tuyến thông qua “Hệ thống thông tin về giám sát, đánh giả đầu tư” (sau đây gọi tắt là Hệ thống) của Bộ Tài chính, có địa chỉ tại https://giamsatdautuquocgia.mof.gov.vn (bảo cáo trên Hệ thống sẽ thay thế cho báo cáo bằng văn bản giấy theo quy định tại khoản 1 và điểm a khoản 2 Điều 95 Nghị định 19/2026/NĐ-CP của Chính phủ).
- Thời hạn nộp báo cáo: Nhà đầu tư, tổ chức kinh tế thực hiện chế độ báo cáo định kỳ trong quá trình thực hiện dự án và trong quá trình khai thác, vận hành dự án như sau:
+ Báo cáo quý: Nộp trước ngày 10 tháng đầu tiên của quý sau quý báo cáo.
+ Báo cáo 06 tháng: Nộp trước ngày 10 tháng 7 của năm báo cáo, số liệu báo cáo từ ngày 01 tháng 01 đến hết ngày 30 tháng 6 năm báo cáo. + Báo cáo năm: Nộp trước ngày 10 tháng 02 năm sau, số liệu báo cáo tính từ ngày 01 tháng 01 đến 31 tháng 12 của năm báo cáo.
- Quy định về tài khoản thực hiện báo cáo trên Hệ thống: Tổ chức, cá nhân sử dụng Hệ thống phải sử dụng chữ ký số theo quy định trong việc ký gửi báo cáo trên Hệ thống (khoản 7 Điều 99 Nghị định 96/2026/NĐ-CP và điểm b khoản 2 Điều 3 Thông tư 44/2026/TT-BTC của Bộ trưởng Bộ Tài chính).
- Đăng ký tài khoản trực tuyến để truy cập vào Hệ thống:
+ Trường hợp đã được cấp chữ ký số (chữ ký số doanh nghiệp đang sử dụng để khai thuế/hải quan/bảo hiểm xã hội): Doanh nghiệp đăng ký tài khoản trực tuyển tại địa chỉ https://taikhoan.mof.gov.vn, Bộ Tài chính sẽ thực hiện cấp tài khoản trong vòng 01 ngày làm việc kể từ khi hoàn thành việc đăng ký (điểm a khoản 2 Điểu 11 Thông tư 44/2026/TT-BTC của Bộ trưởng Bộ Tài chính).
+ Trường hợp chưa được cấp chữ ký số: Truy cập vào địa chỉ https://taikhoan.mof.gov.vn, khai báo các thông tin liên quan của chủ đầu tư, nhà đầu tư, sau đó thực hiện in Phiếu đăng ký tài khoản sau khi khai báo thông tin, lấy xác nhận của lãnh đạo đơn vị, người đại diện theo pháp luật (ký tên, đóng dấu) và gửi bản quét màu Phiếu đăng ký về thư điện tử: [email protected]: Bộ Tài chính thực hiện cấp tài khoản trong vòng 01 ngày làm việc kể từ khi nhận được thư điện tử gửi Phiếu đăng ký (điểm c khoản 2 Điều 11 Thông tư 44/2026/TT-BTC của Bộ trưởng Bộ Tài chính).
+ Tài khoản cấp mới được gửi qua thư điện tử đã khai báo.
>> Xem chi tiết Hướng dẫn thực hiện một số báo cáo định kỳ của doanh nghiệp về lĩnh vực đầu tư tại Công văn 113
Công văn 113: Hướng dẫn thực hiện một số báo cáo định kỳ của doanh nghiệp về lĩnh vực đầu tư? (Hình từ Internet)
Mẫu Báo cáo định kỳ 6 tháng tình hình hoạt động dự án đầu tư tại nước ngoài?
Mẫu Báo cáo định kỳ hàng 6 tháng tình hình hoạt động dự án đầu tư tại nước ngoài mới nhất hiện nay là mẫu I.15 của phụ lục I áp dụng theo Thông tư 38/2026/TT-BTC. Có dạng như sau:
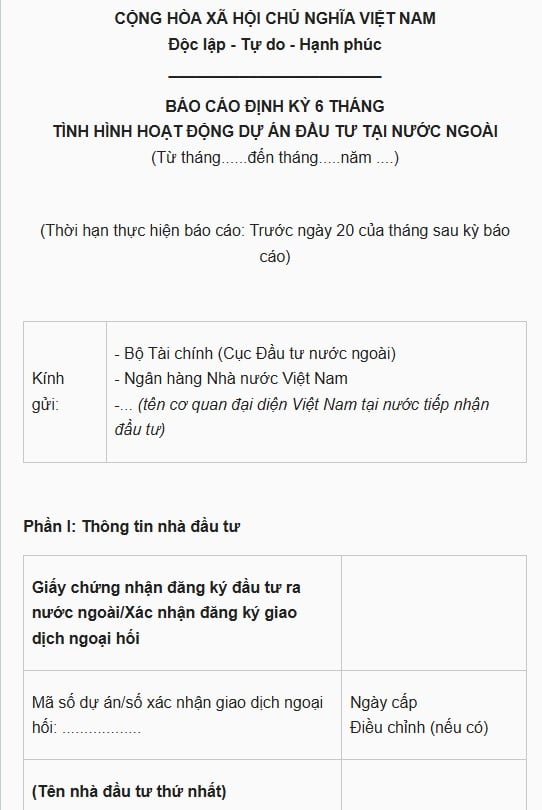
>> Tải về mẫu I.15 - Mẫu Báo cáo định kỳ hàng 6 tháng tình hình hoạt động dự án đầu tư tại nước ngoài
Xem thêm Mẫu Báo cáo định kỳ năm tình hình hoạt động dự án đầu tư tại nước ngoài mới nhất hiện nay là mẫu I.16 của phụ lục I áp dụng theo Thông tư 38/2026/TT-BTC như sau:
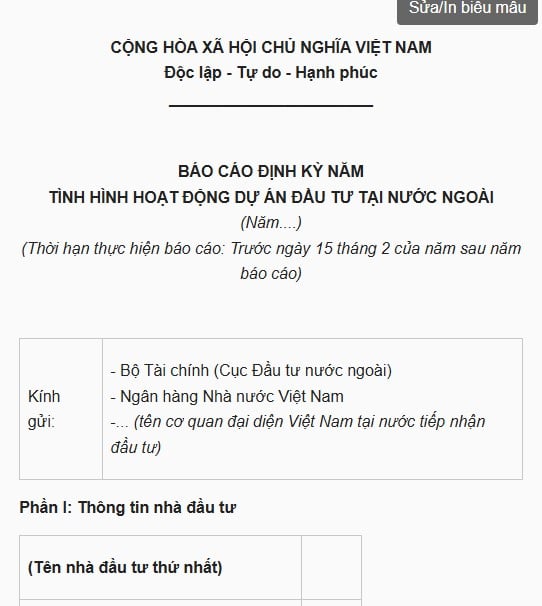
>> Tải về mẫu I.16 - Mẫu Báo cáo định kỳ năm tình hình hoạt động dự án đầu tư tại nước ngoài
Quy định về thuế TNDN nhà thầu nước ngoài theo Thông tư 20? Cách tính thuế nhà thầu theo thông tư 20 2026?
Căn cứ tại Điều 7 Thông tư 20/2026/TT-BTC quy định về thuế TNDN đối với doanh nghiệp nước ngoài kinh doanh tại Việt Nam quy định tại Điều 2, khoản 4 Điều 3 và khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP.
Cách tính thuế nhà thầu theo thông tư 20 2026 như sau:
Số thuế thu nhập doanh nghiệp phải nộp của nhà thầu nước ngoài, nhà thầu phụ nước ngoài được xác định căn cứ theo doanh thu tính thuế và tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp.
Cụ thể như sau:
Số thuế thu nhập doanh nghiệp phải nộp | = | Doanh thu tính thuế thu nhập doanh nghiệp [1] | x | Tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp [2] |
Trong đó, doanh thu tính thuế thu nhập doanh nghiệp là toàn bộ doanh thu mà nhà thầu nước ngoài, nhà thầu phụ nước ngoài nhận được, chưa trừ các khoản thuế phải nộp. Doanh thu tính thuế thu nhập doanh nghiệp được tính bao gồm cả các khoản chi phí do bên Việt Nam trả thay nhà thầu nước ngoài, nhà thầu phụ nước ngoài (nếu có).
[1] Doanh thu tính thuế thu nhập doanh nghiệp đối với một số trường hợp cụ thể được xác định như sau:
- Trường hợp theo thỏa thuận tại hợp đồng nhà thầu, hợp đồng nhà thầu phụ, doanh thu nhà thầu nước ngoài, nhà thầu phụ nước ngoài nhận được không bao gồm thuế thu nhập doanh nghiệp phải nộp thì doanh thu tính thuế thu nhập doanh nghiệp được xác định theo công thức sau:
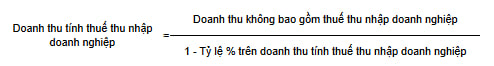
- Trường hợp tại hợp đồng, phụ lục hợp đồng nhà thầu nước ngoài giao một phần công việc hoặc một phần hạng mục cho nhà thầu phụ thì doanh thu tính thuế thu nhập doanh nghiệp của nhà thầu nước ngoài không bao gồm giá trị công việc, giá trị hạng mục do nhà thầu phụ thực hiện trên cơ sở hợp đồng thầu phụ đã ký kết giữa nhà thầu nước ngoài với nhà thầu phụ. Nhà thầu phụ quy định tại điểm này được xác định theo danh sách nhà thầu phụ quy định tại hợp đồng, phụ lục hợp đồng được ký giữa nhà thầu nước ngoài với bên Việt Nam trước khi nhà thầu phụ thực hiện một phần công việc hoặc một phần hạng mục công việc được giao.
Trường hợp nhà thầu nước ngoài ký hợp đồng với các nhà cung cấp tại Việt Nam để mua nguyên vật liệu, máy móc, thiết bị thực hiện hợp đồng nhà thầu và hàng hóa, dịch vụ phục vụ cho tiêu dùng nội bộ, tiêu dùng các khoản không thuộc hạng mục, công việc mà nhà thầu nước ngoài thực hiện theo hợp đồng nhà thầu thì giá trị hàng hóa, dịch vụ này không được trừ khi xác định doanh thu tính thuế thu nhập doanh nghiệp của nhà thầu nước ngoài;
- Trường hợp nhà thầu nước ngoài ký hợp đồng với nhà thầu phụ nước ngoài thì bên Việt Nam khai, nộp thuế thu nhập doanh nghiệp thay cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài theo tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp tương ứng với ngành, nghề kinh doanh mà nhà thầu nước ngoài, nhà thầu phụ nước ngoài đó thực hiện theo hợp đồng nhà thầu, hợp đồng nhà thầu phụ.
Nhà thầu phụ nước ngoài không phải khai, nộp thuế thu nhập doanh nghiệp trên phần giá trị công việc nhà thầu phụ nước ngoài thực hiện theo quy định tại hợp đồng nhà thầu phụ ký với nhà thầu nước ngoài mà bên Việt Nam đã khai, nộp thay;
- Đối với dịch vụ cho thuê máy móc, thiết bị, phương tiện vận tải, doanh thu tính thuế thu nhập doanh nghiệp là toàn bộ tiền cho thuê.
Trường hợp doanh thu cho thuê máy móc, thiết bị, phương tiện vận tải bao gồm các chi phí do bên cho thuê trực tiếp chi trả như bảo hiểm phương tiện, bảo dưỡng, chứng nhận đăng kiểm, người điều khiển phương tiện, máy móc và chi phí vận chuyển máy móc, thiết bị từ nước ngoài đến Việt Nam thì doanh thu tính thuế thu nhập doanh nghiệp không bao gồm các khoản chi phí này nếu có chứng từ thực tế chứng minh;
- Đối với dịch vụ vận chuyển của hãng hàng không nước ngoài, doanh thu tính thuế thu nhập doanh nghiệp là doanh thu bán vé hành khách, vận đơn hàng không và các khoản thu khác (trừ những khoản thu hộ Nhà nước hoặc tổ chức theo quy định của pháp luật) tại Việt Nam cho việc vận chuyển hành khách, hàng hóa và đối tượng vận chuyển khác được thực hiện trên các chuyến bay của chính hãng hàng không hoặc liên danh;
- Đối với dịch vụ vận chuyển của hãng vận tải biển nước ngoài, doanh thu tính thuế thu nhập doanh nghiệp là toàn bộ tiền cước thu được từ hoạt động vận chuyển hành khách, vận chuyển hàng hóa và các khoản phụ thu khác mà hãng vận tải biển được hưởng từ cảng xếp hàng của Việt Nam đến cảng cuối cùng bốc dỡ hàng hóa đó (bao gồm cả tiền cước của các lô hàng phải chuyển tải qua các cảng trung gian) và/hoặc tiền cước thu được do vận chuyển hàng hóa giữa các cảng Việt Nam.
Tiền cước vận chuyển làm căn cứ tính thuế thu nhập doanh nghiệp không bao gồm tiền cước đã tính thuế thu nhập doanh nghiệp tại cảng Việt Nam đối với chủ tàu nước ngoài và tiền cước trả cho doanh nghiệp vận tải Việt Nam do đã tham gia vận chuyển hàng từ cảng Việt Nam đến một cảng trung gian;
- Đối với dịch vụ giao nhận, kho vận quốc tế từ Việt Nam đi nước ngoài (không phân biệt người gửi hay người nhận trả tiền dịch vụ), doanh thu tính thuế thu nhập doanh nghiệp là toàn bộ doanh thu nhà thầu nước ngoài nhận được không bao gồm cước vận chuyển quốc tế phải trả cho hãng vận chuyển (hàng không, đường biển);
- Đối với dịch vụ chuyển phát quốc tế từ Việt Nam đi nước ngoài (không phân biệt người gửi hay người nhận trả tiền dịch vụ), doanh thu tính thuế thu nhập doanh nghiệp là toàn bộ doanh thu nhà thầu nước ngoài nhận được;
- Đối với hoạt động nhượng tái bảo hiểm ra nước ngoài, doanh thu tính thuế thu nhập doanh nghiệp là số tiền phí nhượng tái bảo hiểm ra nước ngoài, hoa hồng nhượng tái bảo hiểm và các khoản thu khác phát sinh từ hoạt động nhượng tái bảo hiểm mà nhà thầu nước ngoài nhận được.
Đối với hoạt động nhận tái bảo hiểm từ nước ngoài, doanh thu tính thuế thu nhập doanh nghiệp là khoản phí nhận tái bảo hiểm và các khoản thu khác phát sinh từ hoạt động nhận tái bảo hiểm theo bản thanh toán về tái bảo hiểm được xác nhận mà nhà thầu nước ngoài nhận được;
- Đối với chuyển nhượng chứng khoán, chứng chỉ tiền gửi, doanh thu tính thuế thu nhập doanh nghiệp là tổng doanh thu bán chứng khoán, chứng chỉ tiền gửi.
Đối với chuyển nhượng chứng khoán phái sinh là hợp đồng tương lai, doanh thu tính thuế thu nhập doanh nghiệp là giá chuyển nhượng hợp đồng tương lai từng lần.
Trong đó, giá chuyển nhượng hợp đồng tương lai từng lần được xác định bằng giá thanh toán của hợp đồng tương lai tại thời điểm xác định doanh thu tính thuế nhân với hệ số nhân hợp đồng nhân với số lượng hợp đồng nhân với tỷ lệ ký quỹ ban đầu chia cho 2 (Tỷ lệ ký quỹ ban đầu do Tổng Công ty Lưu ký và Bù trừ Chứng khoán Việt Nam công bố theo quy định);
- Đối với lãi tiền vay, doanh thu tính thuế thu nhập doanh nghiệp là toàn bộ khoản thu mà bên cho vay nhận được từ các khoản cho vay dưới bất kỳ hình thức nào mà khoản vay đó có hay không được đảm bảo bằng thế chấp, người cho vay đó có hay không được hưởng lợi tức của người đi vay; khoản thu từ lãi tiền gửi (trừ lãi tiền gửi của các cá nhân người nước ngoài và lãi tiền gửi phát sinh từ tài khoản tiền gửi để duy trì hoạt động tại Việt Nam của cơ quan đại diện ngoại giao, cơ quan đại diện của tổ chức quốc tế, tổ chức phi chính phủ tại Việt Nam), kể cả các khoản thưởng đi kèm lãi tiền gửi (nếu có); khoản thu từ lãi trả chậm theo quy định của các hợp đồng; khoản thu từ lãi trái phiếu, chiết khấu giá trái phiếu (trừ trái phiếu thuộc diện miễn thuế), tín phiếu; khoản thu từ lãi chứng chỉ tiền gửi.
Lãi tiền vay bao gồm cả các khoản phí mà bên Việt Nam phải trả theo quy định của hợp đồng
[2] Tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp:
- Tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp áp dụng đối với doanh nghiệp nước ngoài kinh doanh tại Việt Nam thực hiện theo quy định tại khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP.
- Trường hợp hợp đồng nhà thầu, hợp đồng nhà thầu phụ bao gồm nhiều hoạt động kinh doanh khác nhau, việc áp dụng tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp khi xác định số thuế thu nhập doanh nghiệp phải nộp căn cứ vào doanh thu tính thuế thu nhập doanh nghiệp đối với từng hoạt động kinh doanh do nhà thầu nước ngoài, nhà thầu phụ nước ngoài thực hiện theo quy định tại hợp đồng.
Trường hợp không tách riêng được giá trị từng hoạt động kinh doanh thì áp dụng tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp đối với ngành, nghề kinh doanh có tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp cao nhất cho toàn bộ giá trị hợp đồng.
Riêng đối với hoạt động xây dựng có bao thầu nguyên vật liệu hoặc máy móc, thiết bị đi kèm công trình xây dựng:
+ Trường hợp hợp đồng nhà thầu tách riêng giá trị từng hoạt động kinh doanh thì từng phần giá trị công việc theo hợp đồng được áp dụng tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp tương ứng với hoạt động kinh doanh đó.
+ Trường hợp hợp đồng nhà thầu không tách riêng giá trị từng hoạt động kinh doanh thì tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp là 2% trên toàn bộ giá trị hợp đồng. Trường hợp nhà thầu nước ngoài ký hợp đồng với nhà thầu phụ để giao lại toàn bộ các phần công việc hoặc hạng mục có bao thầu nguyên vật liệu hoặc máy móc, thiết bị, nhà thầu nước ngoài chỉ thực hiện phần dịch vụ còn lại theo hợp đồng nhà thầu thì tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp được áp dụng đối với ngành, nghề dịch vụ (5%);
- Trường hợp hợp đồng cung cấp máy móc, thiết bị có kèm theo dịch vụ thực hiện tại Việt Nam, nếu tách riêng được giá trị máy móc, thiết bị và giá trị dịch vụ thì tính thuế theo tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp riêng của từng phần giá trị hợp đồng. Trường hợp trong hợp đồng không tách riêng được giá trị máy móc, thiết bị và giá trị dịch vụ thì áp dụng tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp là 2%.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];