Chính thức sửa Biểu thuế nhập khẩu ưu đãi đối với xăng dầu từ ngày 09/03/2026?
Ngày 09/03/2026, Chính phủ ban hành Nghị định 72/2026/NĐ-CP sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng dầu, nguyên liệu sản xuất xăng dầu tại Biểu thuế nhập khẩu ưu đãi ban hành kèm theo Nghị định 26/2023/NĐ-CP ngày 31/5/2023 của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan.
Theo đó, Nghị định 72/2026/NĐ-CP sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng, dầu, nguyên liệu sản xuất xăng quy định tại Phụ lục II - Biểu thuế nhập khẩu ưu đãi theo Danh mục mặt hàng chịu thuế ban hành kèm theo Nghị định 26/2023/NĐ-CP ngày 31/5/2023 của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan thành các mức thuế suất thuế nhập khẩu ưu đãi mới quy định tại Phụ lục ban hành kèm theo Nghị định 72/2026/NĐ-CP:
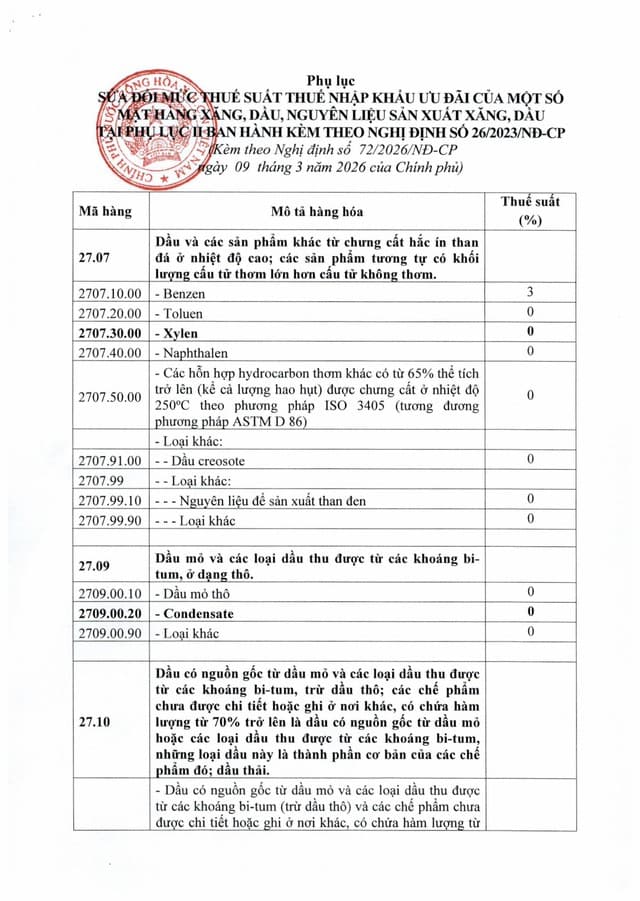
>>> Tải về Biểu thuế nhập khẩu ưu đãi đối với xăng dầu từ ngày 09/03/2026 theo Nghị định 72/2026/NĐ-CP.
Lưu ý: Nghị định 72/2026/NĐ-CP giảm thuế mặt hàng xăng dầu có hiệu lực kể từ 09/03/2026 đến ngày 30/04/2026.
Sau ngày Nghị định 72/2026/NĐ-CP hết hiệu lực, mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng, dầu, nguyên liệu sản xuất xăng dầu quy định tại Phụ lục ban hành kèm theo Nghị định 72/2026/NĐ-CP được thực hiện theo quy định tại Nghị định 26/2023/NĐ-CP ngày 31/5/2023, trừ trường hợp đáp ứng yêu cầu cấp bách về đảm bảo phát triển kinh tế - xã hội, ổn định thị trường xăng, dầu cần phải kéo dài thời gian có hiệu lực của Nghị định, Bộ Công Thương có ý kiến đề xuất gửi Bộ Tài chính chủ trì, tổng hợp trình Chính phủ ban hành Nghị quyết quy phạm pháp luật để kéo dài thời hạn áp dụng của Nghị định này.
Trên đây là nội dung Chính thức Biểu thuế nhập khẩu ưu đãi đối với xăng dầu từ ngày 09/03/2026
Chính thức sửa Biểu thuế nhập khẩu ưu đãi đối với xăng dầu từ ngày 09/03/2026? (Hình từ Internet)
Cơ quan ban hành biểu thuế nhập khẩu ưu đãi là cơ quan nào?
Căn cứ Điều 11 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định về thẩm quyền ban hành biểu thuế, thuế suất như sau:
Thẩm quyền ban hành biểu thuế, thuế suất
1. Chính phủ căn cứ quy định tại Điều 10 của Luật này, Biểu thuế xuất khẩu theo Danh mục nhóm hàng chịu thuế và khung thuế suất thuế xuất khẩu đối với từng nhóm hàng chịu thuế ban hành kèm theo Luật này, Biểu thuế ưu đãi cam kết tại Nghị định thư gia nhập Tổ chức thương mại thế giới (WTO) đã được Quốc hội phê chuẩn và các Điều ước quốc tế khác mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên để ban hành:
a) Biểu thuế xuất khẩu; Biểu thuế xuất khẩu ưu đãi;
b) Biểu thuế nhập khẩu ưu đãi; Biểu thuế nhập khẩu ưu đãi đặc biệt;
c) Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan.
2. Trong trường hợp cần thiết, Chính phủ trình Ủy ban thường vụ Quốc hội sửa đổi, bổ sung Biểu thuế xuất khẩu theo Danh mục nhóm hàng chịu thuế và khung thuế suất thuế xuất khẩu đối với từng nhóm hàng chịu thuế ban hành kèm theo Luật này.
3. Thẩm quyền áp dụng thuế chống bán phá giá, thuế chống trợ cấp, thuế tự vệ thực hiện theo quy định tại Chương III của Luật này.
Như vậy, Chính phủ là cơ quan có thẩm quyền ban hành biểu thuế xuất khẩu căn cứ vào nguyên tắc ban hành, Biểu thuế xuất khẩu theo Danh mục nhóm hàng chịu thuế và khung thuế suất thuế xuất khẩu đối với từng nhóm hàng chịu thuế, Biểu thuế ưu đãi cam kết tại Nghị định thư gia nhập Tổ chức thương mại thế giới (WTO) đã được Quốc hội phê chuẩn và các Điều ước quốc tế khác mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
Hàng hóa nào được miễn thuế xuất khẩu theo Luật thuế xuất khẩu hiện hành?
Căn cứ Điều 16 Luật Thuế xuất khẩu, nhập khẩu 2016 quy định các loại hàng hóa sẽ được miễn thuế xuất khẩu, bao gồm:
(1) Hàng hóa xuất khẩu, nhập khẩu của tổ chức, cá nhân nước ngoài có quyền ưu đãi hoặc miễn trừ tại Việt Nam, trong định mức phù hợp với các điều ước quốc tế mà Việt Nam là thành viên.
(2) Hàng hóa trong tiêu chuẩn hành lý miễn thuế của người xuất cảnh, nhập cảnh, và hàng hóa nhập khẩu để bán tại cửa hàng miễn thuế.
(3) Tài sản di chuyển, quà biếu, quà tặng trong định mức của tổ chức, cá nhân nước ngoài cho tổ chức, cá nhân Việt Nam hoặc ngược lại.
(4) Hàng hóa mua bán qua biên giới của cư dân biên giới trong danh mục hàng hóa và trong định mức để phục vụ sản xuất, tiêu dùng của cư dân biên giới.
(5) Hàng hóa theo điều ước quốc tế mà Việt Nam là thành viên được miễn thuế xuất khẩu, thuế nhập khẩu.
(6) Hàng hóa có trị giá hoặc thuế phải nộp dưới mức tối thiểu.
(7) Nguyên liệu, vật tư, linh kiện nhập khẩu để gia công sản phẩm xuất khẩu.
(8) Nguyên liệu, vật tư, linh kiện nhập khẩu để sản xuất hàng hóa xuất khẩu.
(9) Hàng hóa tạm nhập, tái xuất hoặc tạm xuất, tái nhập trong thời gian nhất định (bao gồm máy móc, thiết bị cho hội chợ, triển lãm, nghiên cứu, gia công, tàu biển, tàu bay).
(10) Hàng hóa không nhằm mục đích thương mại như hàng mẫu, ảnh, phim, mô hình thay thế cho hàng mẫu.
(11) Hàng hóa nhập khẩu để tạo tài sản cố định cho các đối tượng được hưởng ưu đãi đầu tư.
(12) Giống cây trồng, giống vật nuôi; phân bón, thuốc bảo vệ thực vật trong nước chưa sản xuất được, cần thiết nhập khẩu.
(13) Nguyên liệu, vật tư, linh kiện của các dự án đầu tư thuộc ngành nghề ưu đãi, đặc biệt khó khăn hoặc công nghệ cao, khoa học và công nghệ.
(14) Nguyên liệu, vật tư, linh kiện nhập khẩu cho các dự án sản xuất trang thiết bị y tế.
(15) Hàng hóa phục vụ hoạt động dầu khí, bao gồm máy móc, thiết bị, phụ tùng, phương tiện vận tải chuyên dùng cần thiết cho hoạt động dầu khí.
(16) Dự án, cơ sở đóng tàu được miễn thuế đối với hàng hóa nhập khẩu phục vụ đóng tàu.
(17) Hàng hóa nhập khẩu phục vụ hoạt động in, đúc tiền.
(18) Hàng hóa nhập khẩu phục vụ sản xuất công nghệ thông tin, nội dung số, phần mềm.
(19) Hàng hóa xuất khẩu, nhập khẩu bảo vệ môi trường, bao gồm máy móc, thiết bị, phương tiện thu gom, xử lý, chế biến nước thải, rác thải, khí thải, sản xuất năng lượng tái tạo.
(20) Hàng hóa nhập khẩu phục vụ giáo dục.
(21) Máy móc, thiết bị, vật tư phục vụ nghiên cứu khoa học.
(22) Hàng hóa nhập khẩu phục vụ an ninh, quốc phòng, đặc biệt phương tiện vận tải chuyên dùng.
(23) Hàng hóa phục vụ bảo đảm an sinh xã hội, khắc phục hậu quả thiên tai, thảm họa, dịch bệnh.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];