
BHXH cơ sở Tam Thắng thuộc BHXH TP Hồ Chí Minh thay đổi địa bàn quản lý từ ngày 01/10/2025?
Ngày 26/09/2025, BHXH TP Hồ Chí Minh ban hành Thông báo 1994/TB-BHXH Về tên gọi, cơ cấu tổ chức, trụ sở làm việc và địa bàn quản lý, tổ chức thực hiện nhiệm vụ của BHXH TP Hồ Chí Minh từ ngày 01/10/2025.
Thông báo 1994/TB-BHXH năm 2025: Tải về
Căn cứ Mục 3 Thông báo 1994/TB-BHXH năm 2025 Danh sách Bảo hiểm xã hội cơ sở thuộc Bảo hiểm xã hội Thành phố Hồ Chí Minh từ 01/10/2025, trong đó có địa chỉ trụ sở và địa bàn quản lý của BHXH cơ sở Tam Thắng như sau:
Tên đơn vị | Địa chỉ trụ sở | Địa bàn quản lý |
BHXH cơ sở Tam Thắng | Số 401 đường Trương Công Định, phường Tam Thắng, Thành phố Hồ Chí Minh | - Phường Vũng Tàu - Phường Tam Thắng - Phường Rạch Dừa - Phường Phước Thắng |
Theo đó, tại Thông báo 01/TB-BHXH năm 2025 quy định địa bàn quản lý của BHXH cơ sở Tam Thắng bao gồm các Phường Vũng Tàu, Phường Tam Thắng, Phường Rạch Dừa, Phường Phước Thắng, Xã Long Sơn, Phường Long Hương, Phường Bà Rịa, Phường Tam Long.
Từ những quy định trên, BHXH cơ sở Tam Thắng thuộc BHXH TP Hồ Chí Minh đã thay đổi địa bàn quản lý. Từ ngày 01/10/2025, địa bàn quản lý của BHXH cơ sở Tam Thắng bao gồm các Phường Vũng Tàu, Phường Tam Thắng, Phường Rạch Dừa, Phường Phước Thắng.
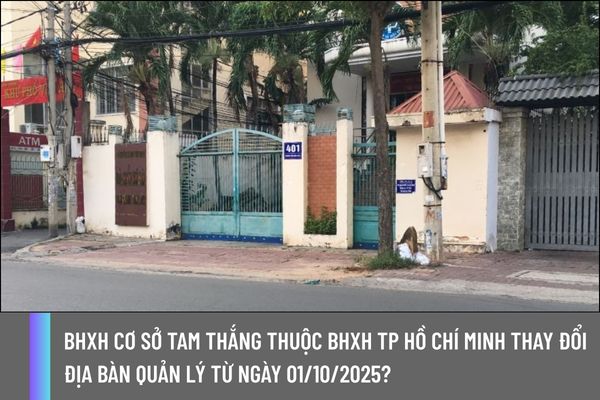
BHXH cơ sở Tam Thắng thuộc BHXH TP Hồ Chí Minh thay đổi địa bàn quản lý từ ngày 01/10/2025? (Hình từ Internet)
Hội đồng quản lý bảo hiểm xã hội gồm các cơ quan nào?
Căn cứ Điều 19 Luật Bảo hiểm xã hội 2024 quy định như sau:
Hội đồng quản lý bảo hiểm xã hội
1. Hội đồng quản lý bảo hiểm xã hội được tổ chức ở cấp quốc gia có trách nhiệm giúp Chính phủ, Thủ tướng Chính phủ chỉ đạo, giám sát hoạt động của cơ quan bảo hiểm xã hội và tư vấn chính sách bảo hiểm xã hội, bảo hiểm thất nghiệp, bảo hiểm y tế.
2. Hội đồng quản lý bảo hiểm xã hội gồm đại diện Tổng Liên đoàn Lao động Việt Nam, tổ chức đại diện người sử dụng lao động ở trung ương, Bộ Tài chính, Bộ Lao động - Thương binh và Xã hội, Bộ Y tế, Bộ Nội vụ, Bảo hiểm xã hội Việt Nam, Bộ Công an, Bộ Quốc phòng, Ngân hàng nhà nước Việt Nam và tổ chức, cá nhân khác có liên quan.
3. Hội đồng quản lý bảo hiểm xã hội có Chủ tịch, các Phó Chủ tịch và các ủy viên do Thủ tướng Chính phủ bổ nhiệm, miễn nhiệm, cách chức; nhiệm kỳ của thành viên Hội đồng quản lý bảo hiểm xã hội là 05 năm.
...
Như vậy, Hội đồng quản lý bảo hiểm xã hội gồm các cơ quan sau:
- Đại diện Tổng Liên đoàn Lao động Việt Nam
- Tổ chức đại diện người sử dụng lao động ở trung ương
- Bộ Tài chính
- Bộ Lao động - Thương binh và Xã hội
- Bộ Y tế
- Bộ Nội vụ
- Bảo hiểm xã hội Việt Nam
- Bộ Công an
- Bộ Quốc phòng
- Ngân hàng nhà nước Việt Nam
- Tổ chức, cá nhân khác có liên quan
Khoản chi đóng BHXH cho người lao động được khấu trừ khi tính thuế TNDN không?
Căn cứ Điều 6 Thông tư 78/2014/TT-BTC được sửa đổi bởi Điều 4 Thông tư 96/2015/TT-BTC quy định như sau:
Các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế
1. Trừ các khoản chi không được trừ nêu tại Khoản 2 Điều này, doanh nghiệp được trừ mọi khoản chi nếu đáp ứng đủ các điều kiện sau:
a) Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
b) Khoản chi có đủ hóa đơn, chứng từ hợp pháp theo quy định của pháp luật.
...
2. Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
...
2.11. Phần chi vượt mức 03 triệu đồng/tháng/người để: Trích nộp quỹ hưu trí tự nguyện, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động; Phần vượt mức quy định của pháp luật về bảo hiểm xã hội, về bảo hiểm y tế để trích nộp các quỹ có tính chất an sinh xã hội (bảo hiểm xã hội, bảo hiểm hưu trí bổ sung bắt buộc), quỹ bảo hiểm y tế và quỹ bảo hiểm thất nghiệp cho người lao động.
Khoản chi trích nộp quỹ hưu trí tự nguyện, quỹ có tính chất an sinh xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động được tính vào chi phí được trừ ngoài việc không vượt mức quy định tại điểm này còn phải được ghi cụ thể Điều kiện hưởng và mức hưởng tại một trong các hồ sơ sau: Hợp đồng lao động; Thỏa ước lao động tập thể; Quy chế tài chính của Công ty, Tổng công ty, Tập đoàn; Quy chế thưởng do Chủ tịch Hội đồng quản trị Tổng giám đốc, Giám đốc quy định theo quy chế tài chính của Công ty, Tổng công ty.
Doanh nghiệp không được tính vào chi phí đối với các Khoản chi cho Chương trình tự nguyện nêu trên nếu doanh nghiệp không thực hiện đầy đủ các nghĩa vụ về bảo hiểm bắt buộc cho người lao động (kể cả trường hợp nợ tiền bảo hiểm bắt buộc).
...
Theo đó, khoản chi đóng BHXH cho người lao động sẽ được khấu trừ khi tính thuế TNDN, bởi là:
- Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
- Khoản chi có đủ hoá đơn, chứng từ hợp pháp theo quy định của pháp luật.
Lưu ý: Đối với phần chi vượt mức thì sẽ không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN theo quy định của pháp luật của khoản chi nêu trên.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];






























