Mẫu phiếu đăng ký dự thi kế toán viên mới nhất được quy định ra sao?
Hiện nay, mẫu phiếu đăng ký dự thi kế toán viên mới nhất 2024 được áp dụng theo mẫu tại Phụ lục số 02a ban hành kèm theo Thông tư 91/2017/TT-BTC được sửa đổi, bổ sung bởi khoản 8 Điều 5 Thông tư 43/2023/TT-BTC và khoản 2 Điều 3 Thông tư 22/2024/TT-BTC, cụ thể như sau:
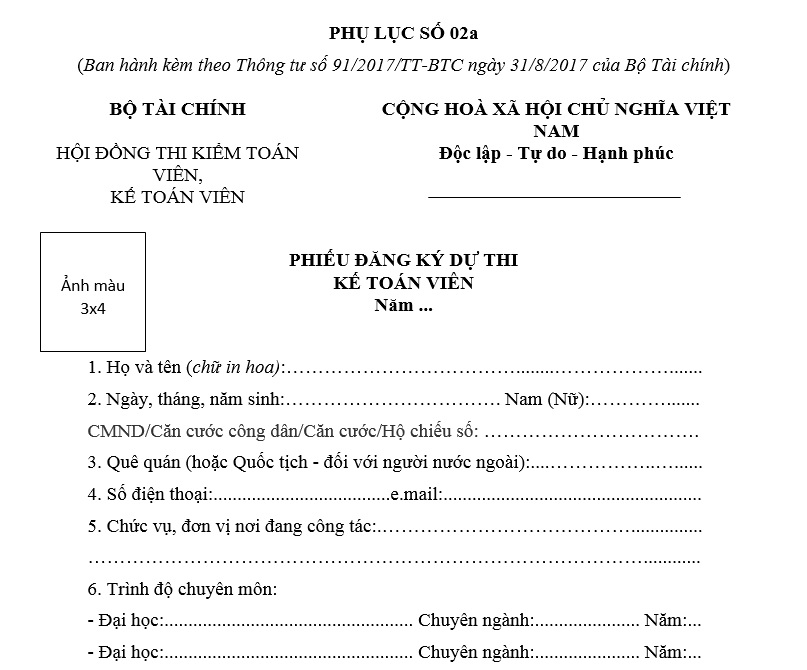
Mẫu phiếu đăng ký dự thi kế toán viên: TẢI VỀ
Mẫu phiếu đăng ký dự thi kế toán viên mới nhất được quy định ra sao?
Những người nào không được làm kế toán theo quy định mới nhất?
Căn cứ theo Điều 52 Luật Kế toán 2015 quy định về những người không được làm kế toán cụ thể như sau:
Những người không được làm kế toán
1. Người chưa thành niên; người bị Tòa án tuyên bố hạn chế hoặc mất năng lực hành vi dân sự; người đang phải chấp hành biện pháp đưa vào cơ sở giáo dục bắt buộc, cơ sở cai nghiện bắt buộc.
2. Người đang bị cấm hành nghề kế toán theo bản án hoặc quyết định của Tòa án đã có hiệu lực pháp luật; người đang bị truy cứu trách nhiệm hình sự; người đang phải chấp hành hình phạt tù hoặc đã bị kết án về một trong các tội xâm phạm trật tự quản lý kinh tế, tội phạm về chức vụ liên quan đến tài chính, kế toán mà chưa được xóa án tích.
3. Cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi, vợ, chồng, con đẻ, con nuôi, anh, chị, em ruột của người đại diện theo pháp luật, của người đứng đầu, của giám đốc, tổng giám đốc và của cấp phó của người đứng đầu, phó giám đốc, phó tổng giám đốc phụ trách công tác tài chính - kế toán, kế toán trưởng trong cùng một đơn vị kế toán, trừ doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu và các trường hợp khác do Chính phủ quy định.
4. Người đang là người quản lý, điều hành, thủ kho, thủ quỹ, người mua, bán tài sản trong cùng một đơn vị kế toán, trừ trong doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu và các trường hợp khác do Chính phủ quy định.
Theo đó, những người sau đây không được làm kế toán:
1. Người chưa thành niên; người bị Tòa án tuyên bố hạn chế hoặc mất năng lực hành vi dân sự; người đang phải chấp hành biện pháp đưa vào cơ sở giáo dục bắt buộc, cơ sở cai nghiện bắt buộc.
2. Người đang bị cấm hành nghề kế toán theo bản án hoặc quyết định của Tòa án đã có hiệu lực pháp luật; người đang bị truy cứu trách nhiệm hình sự; người đang phải chấp hành hình phạt tù hoặc đã bị kết án về một trong các tội xâm phạm trật tự quản lý kinh tế, tội phạm về chức vụ liên quan đến tài chính, kế toán mà chưa được xóa án tích.
3. Cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi, vợ, chồng, con đẻ, con nuôi, anh, chị, em ruột của người đại diện theo pháp luật, của người đứng đầu, của giám đốc, tổng giám đốc và của cấp phó của người đứng đầu, phó giám đốc, phó tổng giám đốc phụ trách công tác tài chính - kế toán, kế toán trưởng trong cùng một đơn vị kế toán, trừ doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu và các trường hợp khác do Chính phủ quy định.
4. Người đang là người quản lý, điều hành, thủ kho, thủ quỹ, người mua, bán tài sản trong cùng một đơn vị kế toán, trừ trong doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu và các trường hợp khác do Chính phủ quy định.
Chuẩn mực đạo đức nghề nghiệp của kế toán như thế nào?
Căn cứ theo quy định tại Điều 7 Luật Kế toán 2015 có quy định về chuẩn mực đạo đức nghề nghiệp như sau:
Chuẩn mực kế toán và chuẩn mực đạo đức nghề nghiệp kế toán
1. Chuẩn mực kế toán gồm những quy định và phương pháp kế toán cơ bản để lập báo cáo tài chính.
2. Chuẩn mực đạo đức nghề nghiệp kế toán gồm những quy định và hướng dẫn về nguyên tắc, nội dung áp dụng các tiêu chuẩn đạo đức nghề nghiệp đối với người làm kế toán, kế toán viên hành nghề, doanh nghiệp và hộ kinh doanh dịch vụ kế toán.
3. Bộ Tài chính quy định chuẩn mực kế toán, chuẩn mực đạo đức nghề nghiệp kế toán trên cơ sở chuẩn mực quốc tế về kế toán phù hợp với điều kiện cụ thể của Việt Nam.
Theo đó, chuẩn mực kế toán và chuẩn mực đạo đức nghề nghiệp kế toán bao gồm:
1. Chuẩn mực kế toán gồm những quy định và phương pháp kế toán cơ bản để lập báo cáo tài chính.
2. Chuẩn mực đạo đức nghề nghiệp kế toán gồm những quy định và hướng dẫn về nguyên tắc, nội dung áp dụng các tiêu chuẩn đạo đức nghề nghiệp đối với người làm kế toán, kế toán viên hành nghề, doanh nghiệp và hộ kinh doanh dịch vụ kế toán.
3. Bộ Tài chính quy định chuẩn mực kế toán, chuẩn mực đạo đức nghề nghiệp kế toán trên cơ sở chuẩn mực quốc tế về kế toán phù hợp với điều kiện cụ thể của Việt Nam.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];