Tổng hợp 6 lỗi quyết toán thuế TNCN eTax Mobile về NPT thường gặp và cách khắc phục chi tiết ra sao?
Dưới đây là danh sách 8 lỗi phổ biến khi quyết toán thuế TNCN qua ứng dụng eTax Mobile, kèm theo hướng dẫn xử lý cụ thể để người nộp thuế tham khảo, giúp quá trình quyết toán và hoàn thuế diễn ra thuận lợi hơn:
(1) Đã đăng ký NPT nhưng tra cứu không hiện NPT trên eTax
Nguyên nhân: Thông tin chưa được đồng bộ với CSDL quốc gia về dân cư/ dữ liệu chưa được đơn vị chi trả thu nhập cập nhật/ lỗi ứng dụng/ NPT chưa có MST hoặc MST chưa được chuẩn hóa.
Cách xử lý:
- Cập nhật ứng dụng: Đảm bảo đang sử dụng phiên bản eTax Mobile mới nhất từ CH Play hoặc App Store.
- Tự khai báo lại trong tờ khai: Nếu tra cứu không thấy nhưng bạn vẫn có đủ hồ sơ chứng minh, tại mục “Khai báo NPT” khi lập tờ khai quyết toán, bạn có thể chọn “Thêm mới người phụ thuộc” để điền lại thông tin vào Bảng kê 02-1/BK-QTT-TNCN.
- Thực hiện thay đổi thông tin đăng ký thuế: Cập nhật lại trên eTax mẫu 20-ĐK-TH-TCT (đăng ký/thay đổi NPT) và cập nhật lại thông tin giấy tờ CCCD lại.
- Liên hệ cơ quan thuế hoặc đơn vị chi trả: Kiểm tra lại với công ty xem họ đã đăng ký giảm trừ gia cảnh cho bạn chưa hoặc liên hệ trực tiếp với cơ quan thuế để được hỗ trợ kiểm tra trạng thái MST của NPT.
(2) Trùng NPT với người khác, muốn hủy NPT để người còn lại làm quyết toán
Cách xử lý:
- Khi đang làm tờ khai quyết toán 02/QTT-TNCN, nhấn vào mục Bảng kê 02-1/BK-QTT-TNCN.
- Trong danh sách NPT hiện ra, tìm tên người bị trùng -> Nhấn vào biểu tượng thùng rác (XÓA) bên cạnh tên người đó để gỡ bỏ hoàn toàn khỏi hồ sơ của bạn hoặc điều chỉnh lại chỉ tiêu “Thời gian giảm trừ: Đến tháng” cho phù hợp (ví dụ: nếu muốn người còn lại giảm trừ cả năm, phải xóa hẳn hoặc để trống thời gian giảm trừ của mình).
- Sau khi xóa, tiếp tục hoàn thiện các bước còn lại và nộp tờ khai. Khi đó hệ thống sẽ ghi nhận NNT không giảm trừ cho người này, người còn lại sẽ đăng ký giảm trừ mà không bị báo trùng.
- Sau khi tờ khai được chấp nhận, hệ thống sẽ “nhả” mã số thuế của NPT ra để người còn lại có thể quyết toán bình thường.
Người còn lại chọn “Thêm mới Người phụ thuộc” và điền đầy đủ thông tin (Họ tên/CCCD/ngày sinh/ quan hệ...)
(3) Đã cập nhật MST theo số định danh nhưng kê khai trên eTax báo “không thể truy vấn thông tin NPT”, không thể lấy thông tin
Cách xử lý:
- Kiểm tra lại tình trạng NPT: Vào tra cứu NPT -> xác định mã nào còn hiệu lực (mã đã hủy thì bỏ qua). Đảm bảo NPT đã được đăng ký giảm trừ đúng thời gian trong năm 2025.
- Cập nhật lại trên eTax mẫu 20-ĐK-TH-TCT (đăng ký/thay đổi NPT) và cập nhật lại thông tin giấy tờ từ CCCD lại. Nếu vẫn lỗi, liên hệ trực tiếp cơ quan thuế nhờ mở/đồng bộ lại mã NPT trên hệ thống.
(4) Tra cứu có thông tin NPT và MST trên eTax, tuy nhiên tờ khai quyết toán không hiển thị NPT
Cách xử lý:
- Thoát khỏi tờ khai, đăng nhập lại eTax -> vào lại phần quyết toán, tải lại dữ liệu -> Kiểm tra lại từng NPT xem có: giảm trừ tháng/ thời gian hiệu lực/ quan hệ NPT/ CCCD, MST đúng chưa.
- Có trường hợp tra cứu thấy đúng nhưng tờ khai QTT không tự kéo, khi đó NNT vẫn kê khai thủ công bảng kê NPT, bạn có thể chọn “Thêm mới người phụ thuộc” để điền lại thông tin vào Bảng kê 02-1/BK-QTT-TNCN.
(5) Có dữ liệu NPT, có CCCD mới nhưng khi lập bảng kê báo sai NPT
Cách xử lý: Cập nhật lại NPT trên eTax Mobile rồi kiểm tra lại bảng kê.
(6) Sửa lỗi “Thông tin NNT không có trên Cơ sở dữ liệu về dân cư”
Cách xử lý:
- Kiểm tra lại thông tin trên giấy tờ tùy thân đã khớp hết với dữ liệu đã đăng ký với cơ quan thuế hay chưa. Nếu lỗi tên, sai ngày sinh thì sửa lại cho đúng với thông tin trên CCCD rồi chọn “Lấy thông tin CCCD”.
- Trường hợp thông tin đã đăng ký với cơ quan thuế và thông tin CCCD đã đúng (tên, ngày sinh) thì NNT liên hệ cơ quan Công an để cập nhật lại thông tin trên cổng CSDLQG về dân cư hoặc nộp hồ sơ điều chỉnh thông tin đến cơ quan thuế nơi cư trú.
* Trên đây là toàn nội dung Tổng hợp lỗi quyết toán thuế TNCN eTax Mobile và cách khắc phục - Tham khảo
Hỗ trợ thêm:
>> Sửa lỗi Không tìm thấy thông tin sổ thuế khi kê khai trên Dịch vụ công như thế nào?
>> Cách tra cứu mã số thuế cá nhân cũ 10 số bằng CCCD năm 2026 ra sao?
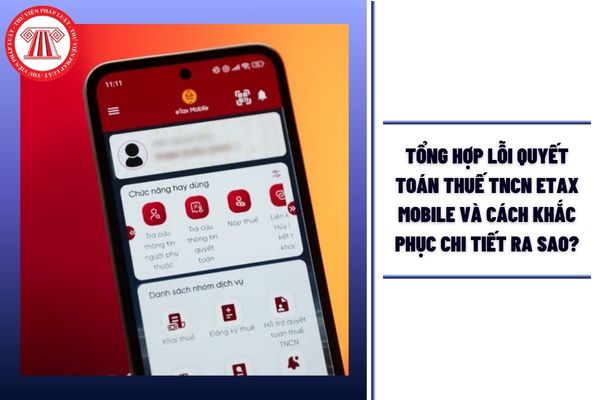
Tổng hợp 6 lỗi quyết toán thuế TNCN eTax Mobile về NPT thường gặp và cách khắc phục chi tiết ra sao? (Hình từ Internet)
Phân nhóm người nộp thuế trong quản lý thuế theo tiêu chí gì?
Theo Điều 3 Luật Quản lý thuế 2025 (Có hiệu lực 01/7/2026) có quy định như sau:
Điều 3. Phân nhóm người nộp thuế trong quản lý thuế
1. Cơ quan thuế thực hiện phân nhóm người nộp thuế theo các tiêu chí quy định tại khoản 2 Điều này để xác định chế độ ưu tiên đối với người nộp thuế trong quản lý thuế, phân bổ nguồn lực quản lý; áp dụng biện pháp quản lý thuế, giám sát thực hiện nghĩa vụ thuế, quy trình nghiệp vụ quản lý thuế phù hợp với từng phân nhóm người nộp thuế; áp dụng phương pháp phân tích và đánh giá mức độ rủi ro về thuế, mức độ tuân thủ pháp luật về thuế của người nộp thuế và lịch sử tuân thủ pháp luật của người nộp thuế.
2. Tiêu chí phân nhóm người nộp thuế bao gồm:
a) Ngành nghề, lĩnh vực, đặc thù, phương thức hoạt động;
b) Loại hình pháp lý, cơ cấu sở hữu;
c) Quy mô hoạt động, quy mô doanh thu, số nộp ngân sách;
d) Mức độ tuân thủ và lịch sử tuân thủ pháp luật về thuế của người nộp thuế;
đ) Các tiêu chí khác theo quy định của Bộ trưởng Bộ Tài chính.
3. Bộ trưởng Bộ Tài chính quy định chi tiết Điều này.
Theo đó tiêu chí phân nhóm người nộp thuế bao gồm:
- Ngành nghề, lĩnh vực, đặc thù, phương thức hoạt động;
- Loại hình pháp lý, cơ cấu sở hữu;
- Quy mô hoạt động, quy mô doanh thu, số nộp ngân sách;
- Mức độ tuân thủ và lịch sử tuân thủ pháp luật về thuế của người nộp thuế;
- Các tiêu chí khác theo quy định của Bộ trưởng Bộ Tài chính.
Việc đăng ký thuế được quy định thế nào theo luật mới nhất?
Tại Điều 10 Luật Quản lý thuế 2025 đã quy định về đăng ký thuế như sau:
(1) Phạm vi đăng ký thuế bao gồm đăng ký thuế lần đầu; thông báo thay đổi thông tin đăng ký thuế; thông báo khi tạm ngừng hoạt động, kinh doanh; chấm dứt hiệu lực mã số thuế; khôi phục mã số thuế.
(2) Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, tổ hợp tác, đơn vị phụ thuộc, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thực hiện đăng ký thuế cùng với việc đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký liên hiệp hợp tác xã, đăng ký tổ hợp tác, đăng ký hộ kinh doanh, đăng ký hoạt động, kinh doanh theo cơ chế một cửa liên thông.
(3) Các trường hợp khác không thuộc quy định tại khoản 2 Điều này thực hiện đăng ký thuế trực tiếp với cơ quan thuế.
(4) Thời hạn đăng ký thuế; trách nhiệm của người nộp thuế, cơ quan quản lý thuế, cơ quan nhà nước, tổ chức, cá nhân có liên quan đến đăng ký thuế thực hiện theo quy định của Chính phủ.
(5) Bộ trưởng Bộ Tài chính quy định chi tiết khoản 1 và khoản 3 Điều này.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];