Sử dụng chữ ký số và xác thực giao dịch điện tử trong giao dịch thuế điện tử đối với người nộp thuế quy định tại Khoản 4 Điều 7 Thông tư 19/2021/TT-BTC giao dịch điện tử trong lĩnh vực thuế, cụ thể như sau:
- Người nộp thuế phải sử dụng chữ ký số bằng chứng thư số quy định tại khoản 1 và điểm a, điểm b khoản 2 Điều này để ký trên các chứng từ điện tử của người nộp thuế khi giao dịch với cơ quan thuế bằng phương thức điện tử.
- Người nộp thuế ký hợp đồng dịch vụ làm thủ tục về thuế với đại lý thuế thì đại lý thuế sử dụng chứng thư số của đại lý thuế để ký trên các chứng từ điện tử của người nộp thuế khi giao dịch với cơ quan thuế bằng phương thức điện tử.
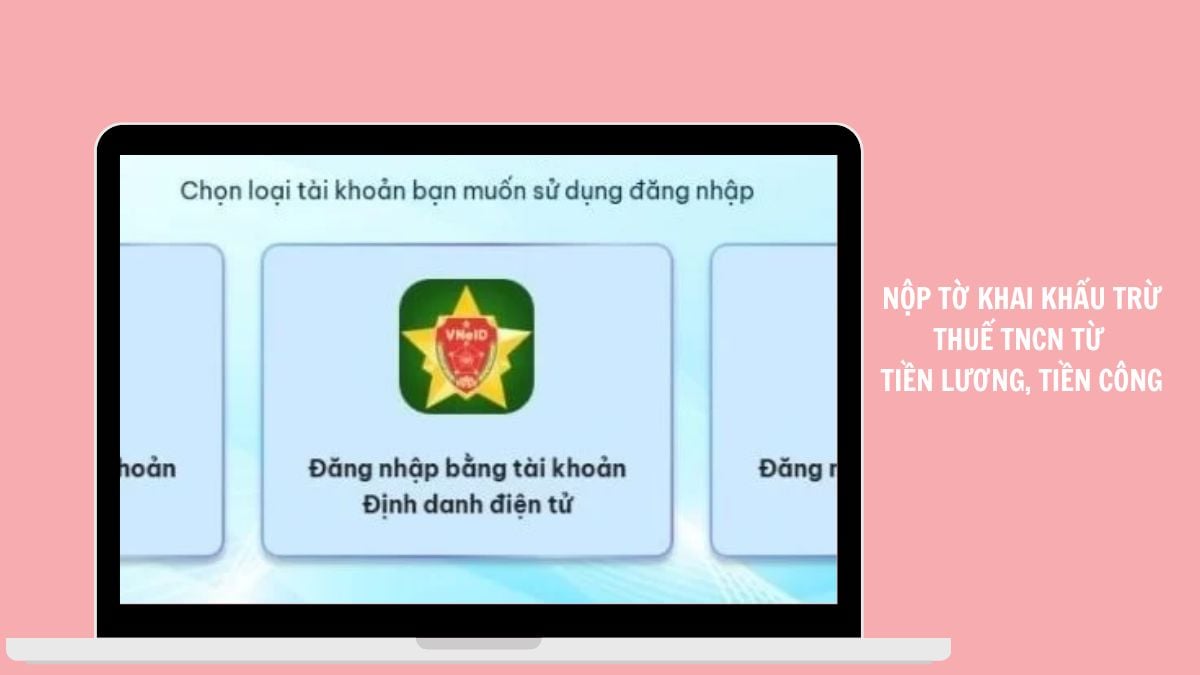
- Người nộp thuế là cá nhân thực hiện giao dịch thuế điện tử với cơ quan thuế nhưng chưa được cấp chứng thư số thì:
+ Được sử dụng mã xác thực giao dịch điện tử do Cổng thông tin điện tử của Tổng cục Thuế hoặc hệ thống của các cơ quan có liên quan đến giao dịch điện tử gửi qua “tin nhắn” đến số điện thoại, hoặc qua địa chỉ thư điện tử của người nộp thuế đã đăng ký với cơ quan thuế hoặc cơ quan có liên quan đến giao dịch điện tử (sau đây gọi là SMS OTP);
+ Hoặc được sử dụng mã xác thực giao dịch điện tử được sinh ra ngẫu nhiên sau mỗi phút từ một thiết bị điện tử tự động do cơ quan thuế hoặc cơ quan có liên quan cung cấp (sau đây gọi là Token OTP);
+ Hoặc được sử dụng mã xác thực giao dịch điện tử tự sinh ra ngẫu nhiên sau một khoảng thời gian do ứng dụng của cơ quan thuế hoặc cơ quan có liên quan cung cấp và được cài đặt trên smartphone, máy tính bảng (sau đây gọi là Smart OTP).
+ Hoặc xác thực bằng sinh trắc học theo quy định tại Nghị định số 165/2018/NĐ-CP.
- Người nộp thuế là tổ chức, cá nhân khai thay, nộp thuế thay cho tổ chức, cá nhân, nhà thầu nước ngoài thực hiện giao dịch thuế điện tử với cơ quan thuế thì tổ chức, cá nhân khai thay, nộp thuế thay sử dụng chứng thư số của tổ chức, cá nhân khai thay, nộp thuế thay để ký trên các chứng từ điện tử khi giao dịch với cơ quan thuế bằng phương thức điện tử.
Trân trọng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];