Phí thường niên ngân hàng Agribank là bao nhiêu?
Phí thường niên thẻ ghi nợ nội địa (thẻ ATM) được áp dụng theo Phụ lục Biểu khung mức phí dịch vụ thẻ ghi nợ nội địa ban hành kèm theo Thông tư 35/2012/TT-NHNN.
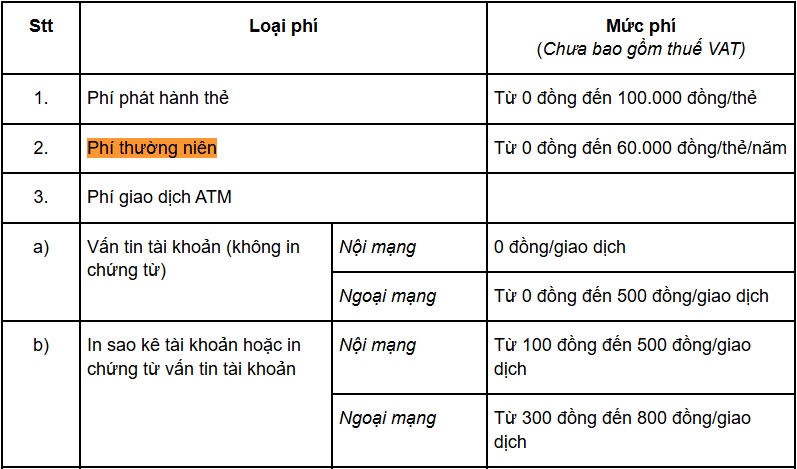
Như vậy, phí thường niên thẻ ghi nợ nội địa (thẻ ATM) dao động từ 0 đồng đến 60.000 đồng/thẻ/năm (Chưa bao gồm thuế VAT).
Trên trang Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Ngân hàng Agribank) có công bố biểu phí dịch vụ thẻ, trong đó có mức phí thường niên.
Dưới đây là mức phí thường niên ngân hàng Agribank:
(trường hợp ngân hàng Agribank là tổ chức phát hành thẻ)
- THẺ GHI NỢ NỘI ĐỊA
+ Hạng Chuẩn (Success): 20.000 VND/thẻ/năm
+ Hạng Vàng (Plus Success): 50.000 VND/thẻ/năm
+ Thẻ Liên kết sinh viên: 15.000 VND/thẻ/năm
+ Thẻ liên kết thương hiệu (Co-brand Card): 50.000 VND/thẻ/năm.
- THẺ GHI NỢ QUỐC TẾ (thẻ chính/ thẻ phụ)
+ Thẻ chính
+ + Hạng chuẩn: 100.000 VND/thẻ/năm
+ + Hạng vàng: 150.000 VND/thẻ/năm
+ Thẻ phụ
+ + Hạng chuẩn: 50.000 VND/thẻ/năm
+ + Hạng vàng: 75.000 VND/thẻ/năm.
- THẺ TÍN DỤNG QUỐC TẾ (thẻ chính/thẻ phụ): Riêng phí phát hành mới, phí thường niên, phí thay đổi hạn mức tín dụng, phí chậm trả là dịch vụ không thuộc đối tượng chịu thuế GTGT
+ Thẻ chính
+ + Hạng chuẩn: 150.000 VND/thẻ/năm
+ + Hạng vàng: 300.000 VND/thẻ/năm
+ + Hạng bạch kim: 2.000.000 VND/thẻ/năm
+ + Hạng Kim Cương: 3.000.000 VND/thẻ/năm
+ Thẻ phụ
+ + Hạng chuẩn: 75.000 VND/thẻ/năm
+ + Hạng vàng: 150.000 VND/thẻ/năm
+ + Hạng bạch kim: 1.000.000 VND/thẻ/năm
+ + Hạng Kim Cương: 1.500.000 VND/thẻ/năm.
- THẺ LỘC VIỆT: Riêng phí thường niên, phí thay đổi hạn mức tín dụng, phí chậm trả đối với thẻ tín dụng là dịch vụ không thuộc đối tượng chịu thuế GTGT: 150.000 VND/thẻ/năm Miễn phí năm đầu.
- THẺ ĐỒNG THƯƠNG HIỆU AGRIBANK NAPAS - MASTERCARD: 100.000 VND/thẻ/năm.
Lưu ý: Mức phí thường niên Agribank nêu trên chưa bao gồm thuế GTGT.
Xem chi tiết mức phí thường niên Agribank:
Xem thêm
Địa chỉ Ngân hàng Nhà nước Việt Nam sau sáp nhập ở đâu?
Phí thường niên ngân hàng Agribank là bao nhiêu? (Hình từ Internet)
Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài có được từ chối yêu cầu cấp tín dụng không?
Căn cứ theo khoản 2 Điều 7 Luật Các tổ chức tín dụng 2024 có quy định về quyền tự chủ trong hoạt động kinh doanh như sau:
Điều 7. Quyền tự chủ trong hoạt động kinh doanh
1. Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài có quyền tự chủ trong hoạt động kinh doanh và tự chịu trách nhiệm về kết quả hoạt động kinh doanh của mình.
2. Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài có quyền từ chối yêu cầu cấp tín dụng, cung ứng các dịch vụ khác nếu thấy không đủ điều kiện, không có hiệu quả, không phù hợp với quy định của pháp luật.
Như vậy, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài có quyền từ chối yêu cầu cấp tín dụng nếu thấy không đủ điều kiện, không có hiệu quả, không phù hợp với quy định của pháp luật.
Hành vi nào bị nghiêm cấm trong hoạt động tổ chức tín dụng?
Căn cứ theo Điều 15 Luật Các tổ chức tín dụng 2024, các hành vi bị nghiêm cấm trong hoạt động tổ chức tín dụng bao gồm:
- Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thực hiện hoạt động ngân hàng, hoạt động kinh doanh khác ngoài hoạt động ghi trong Giấy phép được Ngân hàng Nhà nước cấp cho tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
- Tổ chức, cá nhân không phải là tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thực hiện hoạt động ngân hàng, trừ giao dịch ký quỹ, giao dịch mua bán lại chứng khoán của công ty chứng khoán.
- Tổ chức, cá nhân can thiệp trái pháp luật vào hoạt động ngân hàng, hoạt động kinh doanh khác của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
- Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thực hiện hành vi hạn chế cạnh tranh hoặc hành vi cạnh tranh không lành mạnh có nguy cơ gây tổn hại hoặc gây tổn hại đến việc thực hiện chính sách tiền tệ quốc gia, an toàn của hệ thống tổ chức tín dụng, lợi ích của Nhà nước, quyền và lợi ích hợp pháp của tổ chức, cá nhân.
- Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, người quản lý, người điều hành, nhân viên của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài gắn việc bán sản phẩm bảo hiểm không bắt buộc với việc cung ứng sản phẩm, dịch vụ ngân hàng dưới mọi hình thức.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];