- Ngưỡng doanh thu miễn thuế với hộ kinh doanh năm 2026 là bao nhiêu?
- Nơi nộp hồ sơ khai thuế đối với cá nhân có thu nhập từ sản phẩm, dịch vụ nội dung thông tin số nộp thuế theo từng lần phát sinh là ở đâu?
- Dự thảo Nghị định quy định việc kê khai, tính thuế và khấu trừ thuế, sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh thế nào?
Ngưỡng doanh thu miễn thuế với hộ kinh doanh năm 2026 là bao nhiêu?
Sáng ngày 10/12/2025, Quốc hội tiến hành biểu quyết bằng hình thức biểu quyết điện tử. Kết quả có 438/443 đại biểu tham gia biểu quyết tán thành, chiếm 92,60%, như vậy Quốc hội đã thông qua Luật Thuế thu nhập cá nhân (sửa đổi) với 4 Chương, 30 Điều.
Theo Điều 4 Thông tư 40/2021/TT-BTC quy định hộ kinh doanh, cá nhân kinh doanh có doanh thu từ hoạt động sản xuất, kinh doanh trong năm dương lịch từ 100 triệu đồng trở xuống thì thuộc trường hợp không phải nộp thuế GTGT và không phải nộp thuế TNCN theo quy định pháp luật về thuế GTGT và thuế TNCN.
Tuy nhiên, Luật Thuế thu nhập cá nhân (sửa đổi) điều chỉnh mức doanh thu không phải nộp thuế của hộ, cá nhân kinh doanh từ 200 triệu đồng/năm lên 500 triệu đồng/năm và cho trừ mức này trước khi tính thuế theo tỉ lệ trên doanh thu. Đồng thời điều chỉnh mức doanh thu không chịu thuế giá trị gia tăng tương ứng lên 500 triệu.
Như vậy, ngưỡng doanh thu miễn thuế với hộ kinh doanh năm 2026 là 500 triệu đồng/năm
* Trên đây là thông tin về Ngưỡng doanh thu miễn thuế với hộ kinh doanh năm 2026 là bao nhiêu?
Ngưỡng doanh thu miễn thuế với hộ kinh doanh năm 2026 là bao nhiêu? (Hình từ Internet)
Nơi nộp hồ sơ khai thuế đối với cá nhân có thu nhập từ sản phẩm, dịch vụ nội dung thông tin số nộp thuế theo từng lần phát sinh là ở đâu?
Căn cứ Điều 12 Thông tư 40/2021/TT-BTC quy định quản lý thuế đối với cá nhân kinh doanh nộp thuế theo từng lần phát sinh:
Điều 12. Quản lý thuế đối với cá nhân kinh doanh nộp thuế theo từng lần phát sinh
1. Hồ sơ khai thuế
Hồ sơ khai thuế đối với cá nhân kinh doanh nộp thuế theo từng lần phát sinh quy định tại điểm 8.3 Phụ lục I - Danh mục hồ sơ khai thuế ban hành kèm theo Nghị định số 126/2020/NĐ-CP ngày 19/10/2020 của Chính phủ, cụ thể như sau:
a) Tờ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh theo mẫu số 01/CNKD ban hành kèm theo Thông tư này;
b) Các tài liệu kèm theo hồ sơ khai thuế theo từng lần phát sinh gồm:
- Bản sao hợp đồng kinh tế cung cấp hàng hóa, dịch vụ;
- Bản sao biên bản nghiệm thu, thanh lý hợp đồng;
- Bản sao tài liệu chứng minh nguồn gốc xuất xứ của hàng hóa như: Bảng kê thu mua hàng nông sản nếu là hàng hóa nông sản trong nước; Bảng kê hàng hóa mua bán, trao đổi của cư dân biên giới nếu là hàng cư dân biên giới nhập khẩu; Hóa đơn của người bán hàng giao cho nếu là hàng hóa nhập khẩu mua của tổ chức, cá nhân kinh doanh trong nước; tài liệu liên quan để chứng minh nếu là hàng hóa do cá nhân tự sản xuất;...
Cơ quan thuế có quyền yêu cầu xuất trình bản chính để đối chiếu, xác nhận tính chính xác của bản sao so với bản chính.
2. Nơi nộp hồ sơ khai thuế
Nơi nộp hồ sơ khai thuế đối với cá nhân kinh doanh nộp thuế theo từng lần phát sinh quy định tại khoản 1 Điều 45 Luật Quản lý thuế, cụ thể như sau:
a) Trường hợp kinh doanh lưu động thì nộp hồ sơ khai thuế tại Chi cục Thuế quản lý trực tiếp nơi cá nhân phát sinh hoạt động kinh doanh.
b) Trường hợp cá nhân có thu nhập từ sản phẩm, dịch vụ nội dung thông tin số thì nộp hồ sơ khai thuế tại Chi cục Thuế quản lý trực tiếp nơi cá nhân cư trú (thường trú hoặc tạm trú).
[...]
Như vậy, nơi nộp hồ sơ khai thuế đối với cá nhân có thu nhập từ sản phẩm, dịch vụ nội dung thông tin số nộp thuế theo từng lần phát sinh thì nộp hồ sơ khai thuế tại Chi cục Thuế quản lý trực tiếp nơi cá nhân phát sinh hoạt động kinh doanh.
Dự thảo Nghị định quy định việc kê khai, tính thuế và khấu trừ thuế, sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh thế nào?
Bộ Tài chính đang dự thảo Nghị định quy định việc kê khai, tính thuế và khấu trừ thuế, sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh. Cổng Thông tin điện tử Chính phủ xin giới thiệu toàn văn và đề nghị các cơ quan, tổ chức, cá nhân trong và ngoài nước nghiên cứu, đóng góp ý kiến.
Theo đó, dự thảo Nghị định quy định việc kê khai, tính thuế và khấu trừ thuế, sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh như sau:
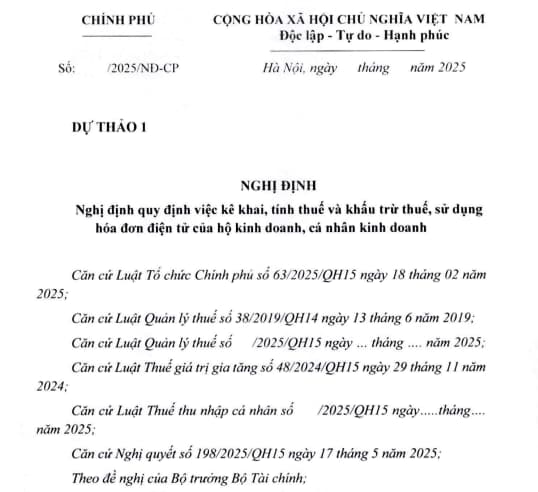
Tải về Dự thảo Nghị định quy định việc kê khai, tính thuế và khấu trừ thuế, sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];