Năm 2026 Hộ kinh doanh có phải quyết toán thuế TNCN không?
Căn cứ tại Công văn 3728/TCS8-NVDTPC năm 2026 hướng dẫn kê khai, nộp thuế 4 nhóm hộ kinh doanh TẢI VỀ
Theo đó, căn cứ Luật Quản lý Thuế 2025; Luật Thuế thu nhập cá nhân 2025; Luật Thuế giá trị gia tăng 2024 được sửa đổi, bổ sung tại Luật số 149/2025/QH15; Căn cứ các văn bản hướng dẫn thi hành và thông tin người nộp thuế đã thông báo về quy mô doanh thu dự kiến năm 2026, Thuế cơ sở 8 TP Hà Nội hướng dẫn một số nội dung để người nộp thuế thực hiện như sau:
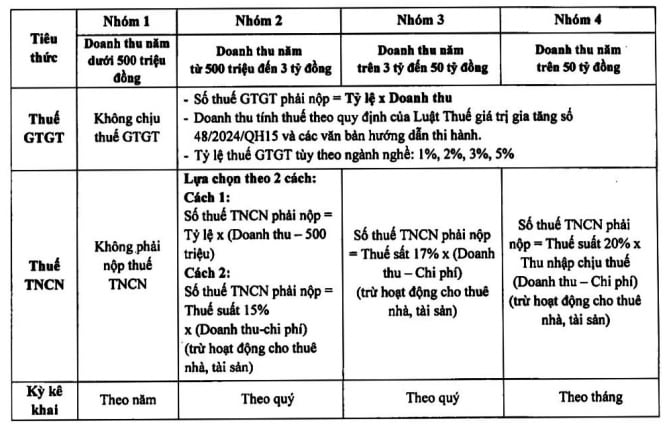
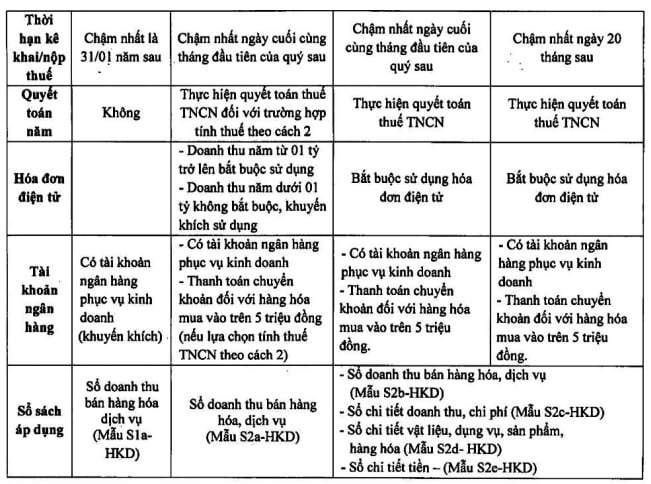
Như vậy, hộ kinh doanh nhóm 1 không phải quyết toán năm. Tuy nhiên, hộ kinh doanh nhóm 3 và hộ kinh doanh nhóm 4 phải thực hiện quyết toán thuế TNCN theo quy định; riêng hộ kinh doanh nhóm 2 phải quyết toán thuế TNCN nếu tính thuế TNCN theo cách dưới đây:
Số thuế TNCN phải nộp = Thuế suất 15% x (Doanh thu-chi phí) (trừ hoạt động cho thuê nhà, tài sản)
Năm 2026 Hộ kinh doanh có phải quyết toán thuế TNCN không? (Hình từ Internet)
Không được sử dụng các cụm nào để đặt tên hộ kinh doanh?
Căn cứ theo Điều 86 Nghị định 168/2025/NĐ-CP quy định về tên hộ kinh doanh như sau:
Điều 86. Tên hộ kinh doanh
1. Hộ kinh doanh có tên gọi riêng. Tên hộ kinh doanh bao gồm hai thành tố theo thứ tự sau đây:
a) Cụm từ “Hộ kinh doanh”;
b) Tên riêng của hộ kinh doanh.
Tên riêng được viết bằng các chữ cái trong bảng chữ cái tiếng Việt, các chữ F, J, Z, W, có thể kèm theo chữ số, ký hiệu.
2. Không được sử dụng từ ngữ, ký hiệu vi phạm truyền thống lịch sử, văn hóa, đạo đức và thuần phong mỹ tục của dân tộc để đặt tên riêng cho hộ kinh doanh.
3. Không được sử dụng các cụm từ “công ty”, “tổng công ty”, “tập đoàn”, “doanh nghiệp” để đặt tên hộ kinh doanh.
4. Không được sử dụng tên thương mại, nhãn hiệu, chỉ dẫn địa lý của tổ chức, cá nhân, hộ kinh doanh khác đã được bảo hộ để cấu thành tên riêng của hộ kinh doanh, trừ trường hợp được sự chấp thuận của chủ sở hữu tên thương mại, nhãn hiệu, chỉ dẫn địa lý đó. Hộ kinh doanh tự chịu trách nhiệm trước pháp luật nếu đặt tên hộ kinh doanh xâm phạm quyền sở hữu công nghiệp. Việc xử lý tên hộ kinh doanh xâm phạm quyền sở hữu công nghiệp thực hiện theo quy định của pháp luật chuyên ngành. Hộ kinh doanh có tên vi phạm phải đăng ký thay đổi tên hộ kinh doanh trong thời hạn 15 ngày kể từ ngày Cơ quan có thẩm quyền xử lý vi phạm yêu cầu. Trường hợp hộ kinh doanh không đăng ký thay đổi tên xâm phạm quyền sở hữu công nghiệp theo yêu cầu, Cơ quan đăng ký kinh doanh cấp xã yêu cầu hộ kinh doanh báo cáo theo quy định tại khoản 6 Điều 22 Nghị định này.
[...]
Theo đó, không được sử dụng các cụm từ “công ty”, “tổng công ty”, “tập đoàn”, “doanh nghiệp” để đặt tên hộ kinh doanh.
Hộ kinh doanh có thể hoạt động kinh doanh ngoài trụ sở hay không?
Tại Điều 87 Nghị định 168/2025/NĐ-CP có quy định như sau:
Điều 87. Trụ sở và địa điểm kinh doanh của hộ kinh doanh
1. Trụ sở của hộ kinh doanh là nơi hộ kinh doanh thực hiện hoạt động kinh doanh và là địa chỉ liên lạc do hộ kinh doanh đăng ký để cơ quan quản lý nhà nước liên hệ, được xác định theo địa giới đơn vị hành chính trên lãnh thổ Việt Nam. Hộ kinh doanh có thể hoạt động kinh doanh ngoài trụ sở.
2. Địa điểm kinh doanh của hộ kinh doanh là nơi hộ kinh doanh tiến hành hoạt động kinh doanh cụ thể ngoài trụ sở. Một hộ kinh doanh có thể có nhiều địa điểm kinh doanh trong phạm vi cả nước. Hộ kinh doanh phải thông báo cho Cơ quan quản lý thuế, cơ quan quản lý thị trường nơi đặt địa điểm kinh doanh.
3. Đối với hộ kinh doanh không có địa điểm kinh doanh cố định thì chọn một địa chỉ để đăng ký trụ sở và đăng ký không hoạt động kinh doanh tại trụ sở. Sau khi thành lập, trường hợp hộ kinh doanh phát sinh hoạt động kinh doanh tại một địa điểm cố định thì hộ kinh doanh phải đăng ký trụ sở tại nơi thực hiện hoạt động kinh doanh cố định.
Thông qua quy định trên, hộ kinh doanh có thể hoạt động kinh doanh ngoài trụ sở.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];