- Mẫu Thông báo Giấy chứng nhận đăng ký hành nghề kiểm toán hết hiệu lực hoặc không còn giá trị?
- Giấy chứng nhận đăng ký hành nghề kiểm toán có giá trị khi nào?
- Sĩ quan trong đơn vị thuộc Công an nhân dân có được đăng ký hành nghề kiểm toán không?
- Kiểm toán viên hành nghề có quyền được độc lập về chuyên môn nghiệp vụ không?
Mẫu Thông báo Giấy chứng nhận đăng ký hành nghề kiểm toán hết hiệu lực hoặc không còn giá trị?
Mẫu Thông báo Giấy chứng nhận đăng ký hành nghề kiểm toán hết hiệu lực hoặc không còn giá trị được quy định tại Phụ lục 08/ĐKHN ban hành kèm theo Thông tư 202/2012/TT-BTC.
Dưới đây là mẫu Thông báo Giấy chứng nhận đăng ký hành nghề kiểm toán hết hiệu lực hoặc không còn giá trị:
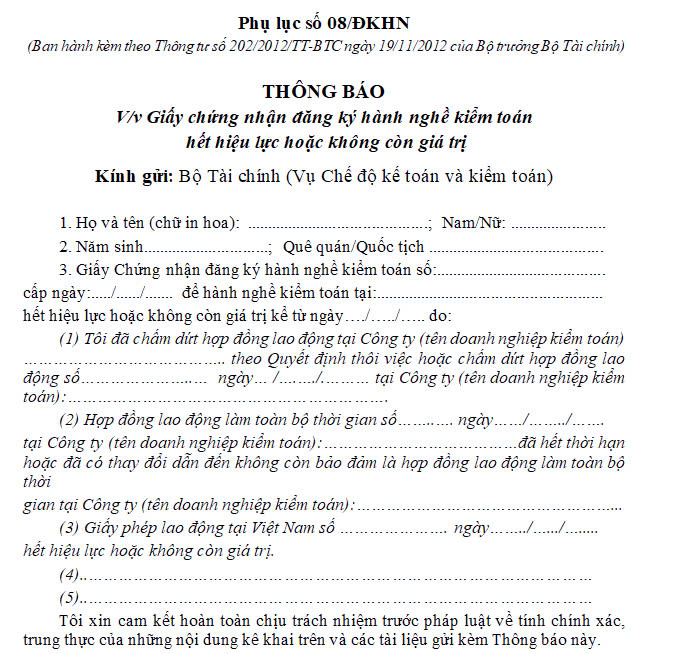

Mẫu Thông báo Giấy chứng nhận đăng ký hành nghề kiểm toán hết hiệu lực hoặc không còn giá trị? (Hình từ Internet)
Giấy chứng nhận đăng ký hành nghề kiểm toán có giá trị khi nào?
Căn cứ theo Điều 15 Luật Kiểm toán độc lập 2011 quy định về đăng ký hành nghề kiểm toán như sau:
Điều 15. Đăng ký hành nghề kiểm toán
1. Người có đủ các điều kiện sau đây được đăng ký hành nghề kiểm toán:
a) Là kiểm toán viên;
b) Có thời gian thực tế làm kiểm toán từ đủ ba mươi sáu tháng trở lên;
c) Tham gia đầy đủ chương trình cập nhật kiến thức.
2. Người có đủ các điều kiện quy định tại khoản 1 Điều này thực hiện đăng ký hành nghề kiểm toán và được cấp Giấy chứng nhận đăng ký hành nghề kiểm toán theo quy định của Bộ Tài chính.
3. Người đề nghị cấp Giấy chứng nhận đăng ký hành nghề kiểm toán phải nộp lệ phí theo quy định của pháp luật.
4. Giấy chứng nhận đăng ký hành nghề kiểm toán chỉ có giá trị khi người được cấp có hợp đồng lao động làm toàn bộ thời gian cho một doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam.
Như vậy, Giấy chứng nhận đăng ký hành nghề kiểm toán chỉ có giá trị khi người được cấp có hợp đồng lao động làm toàn bộ thời gian cho một doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam.
Sĩ quan trong đơn vị thuộc Công an nhân dân có được đăng ký hành nghề kiểm toán không?
Căn cứ theo Điều 16 Luật Kiểm toán độc lập 2011 được sửa đổi bởi khoản 2 Điều 3 Luật Sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024 quy định về những người không được đăng ký hành nghề kiểm toán, không được tiếp tục hành nghề kiểm toán như sau:
Điều 16. Những người không được đăng ký hành nghề kiểm toán, không được tiếp tục hành nghề kiểm toán
1. Những người không được đăng ký hành nghề kiểm toán, bao gồm:
a) Cán bộ, công chức theo quy định của pháp luật về cán bộ, công chức; viên chức theo quy định của pháp luật về viên chức; sĩ quan, quân nhân chuyên nghiệp, công nhân quốc phòng, viên chức trong cơ quan, đơn vị thuộc Quân đội nhân dân; sĩ quan, hạ sĩ quan nghiệp vụ, sĩ quan, hạ sĩ quan chuyên môn kỹ thuật, công nhân công an, viên chức trong cơ quan, đơn vị thuộc Công an nhân dân;
b) Người đang bị cấm hành nghề kiểm toán theo bản án, quyết định của Tòa án đã có hiệu lực pháp luật; người đang bị truy cứu trách nhiệm hình sự; người đã bị kết án một trong các tội xâm phạm trật tự quản lý kinh tế, tội phạm về chức vụ liên quan đến tài chính, kế toán, kiểm toán mà chưa được xóa án tích; người đang bị áp dụng biện pháp xử lý hành chính giáo dục tại xã, phường, thị trấn, đưa vào cơ sở cai nghiện bắt buộc, đưa vào cơ sở giáo dục bắt buộc;
[...]
Như vậy, sĩ quan trong đơn vị thuộc Công an nhân dân không được đăng ký hành nghề kiểm toán.
Kiểm toán viên hành nghề có quyền được độc lập về chuyên môn nghiệp vụ không?
Căn cứ theo Điều 17 Luật Kiểm toán độc lập 2011 quy định về quyền của kiểm toán viên hành nghề như sau:
Điều 17. Quyền của kiểm toán viên hành nghề
Khi hành nghề tại doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam, kiểm toán viên hành nghề có các quyền sau đây:
1. Hành nghề kiểm toán theo quy định của Luật này;
2. Độc lập về chuyên môn nghiệp vụ;
3. Yêu cầu đơn vị được kiểm toán cung cấp đầy đủ, kịp thời thông tin, tài liệu cần thiết và giải trình các vấn đề có liên quan đến nội dung kiểm toán; yêu cầu kiểm kê tài sản, đối chiếu công nợ của đơn vị được kiểm toán liên quan đến nội dung kiểm toán; kiểm tra toàn bộ hồ sơ, tài liệu có liên quan đến hoạt động kinh tế, tài chính của đơn vị được kiểm toán ở trong và ngoài đơn vị trong quá trình thực hiện kiểm toán;
[...]
Như vậy, kiểm toán viên hành nghề có quyền độc lập về chuyên môn nghiệp vụ.
- Giấy chứng nhận đăng ký hành nghề kiểm toán
- Giấy chứng nhận đăng ký hành nghề kiểm toán hết hiệu lực
- Giấy chứng nhận đăng ký hành nghề kiểm toán hết hiệu lực
- Mẫu Thông báo Giấy chứng nhận đăng ký hành nghề kiểm toán hết hiệu lực
- Giấy chứng nhận đăng ký hành nghề kiểm toán hết hiệu lực hoặc không còn giá trị
- Đăng ký hành nghề kiểm toán
- Luật kiểm toán độc lập
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];