Tải về Mẫu 01 thay đổi thông tin hóa đơn điện tử 2026 chi tiết?
Tại Phụ lục ban hành kèm theo Thông tư 91/2026/TT-BTC có quy định về mẫu 01/ĐKTĐ-HĐĐT mẫu Tờ khai đăng ký/thay đổi thông tin sử dụng hóa đơn điện tử.
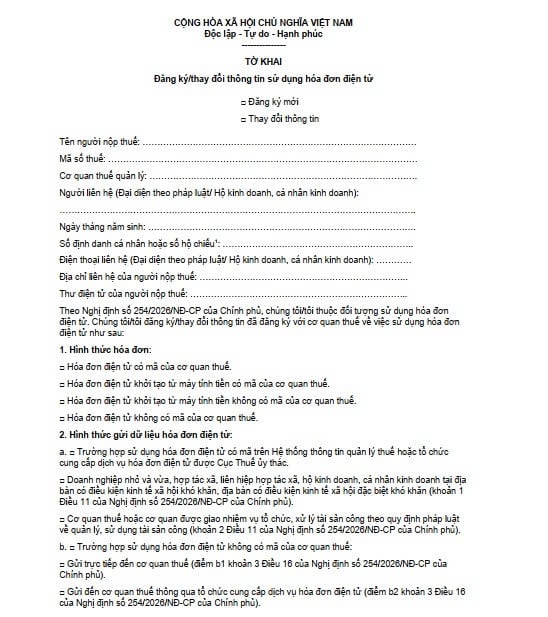
Tải về Mẫu 01 thay đổi thông tin hóa đơn điện tử 2026
Tải về Mẫu 01 thay đổi thông tin hóa đơn điện tử 2026 chi tiết? (Hình từ Internet)
Tiêu chí xác định người nộp thuế có rủi ro cao trong đăng ký sử dụng hóa đơn điện tử là gì?
Tại Điều 7 Thông tư 91/2026/TT-BTC có quy định về tiêu chí xác định người nộp thuế có rủi ro cao trong đăng ký sử dụng hóa đơn điện tử gồm:
Trường hợp kết quả đối chiếu thông tin tại điểm a khoản 2 Điều 6 Thông tư 91/2026/TT-BTC khớp đúng, người nộp thuế xác nhận trên Hệ thống thông tin quản lý thuế đúng thời hạn nhưng người nộp thuế có một trong những dấu hiệu sau thì thực hiện theo quy định tại điểm c khoản 2 Điều 6 Thông tư 91/2026/TT-BTC:
Dấu hiệu 1: Người nộp thuế có chủ sở hữu hoặc người đại diện theo pháp luật, đại diện hộ kinh doanh, cá nhân kinh doanh hoặc chủ doanh nghiệp tư nhân đồng thời là chủ sở hữu hoặc người đại diện theo pháp luật, đại diện hộ kinh doanh, cá nhân kinh doanh hoặc chủ doanh nghiệp tư nhân có kết luận của cơ quan quản lý nhà nước có thẩm quyền có hành vi gian lận, mua bán hóa đơn trên cơ sở dữ liệu của cơ quan thuế.
Dấu hiệu 2: Người nộp thuế có chủ sở hữu hoặc người đại diện theo pháp luật, đại diện hộ kinh doanh, cá nhân kinh doanh hoặc chủ doanh nghiệp tư nhân thuộc danh sách có giao dịch đáng ngờ theo quy định của Luật Phòng, chống rửa tiền.
Dấu hiệu 3: Người nộp thuế đăng ký địa chỉ trụ sở chính không có địa chỉ cụ thể theo địa giới hành chính hoặc tại căn hộ chung cư (không bao gồm căn hộ hoặc phần diện tích của nhà chung cư được phép sử dụng cho mục đích kinh doanh theo quy định của pháp luật), trừ trường hợp cá nhân kinh doanh.
Dấu hiệu 4: Người nộp thuế có người đại diện theo pháp luật hoặc chủ sở hữu đồng thời là người đại diện theo pháp luật hoặc chủ sở hữu của người nộp thuế ở trạng thái mã số thuế người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế hoặc ở trạng thái người nộp thuế không hoạt động tại địa chỉ đã đăng ký, người nộp thuế có hành vi vi phạm về thuế, hóa đơn, chứng từ theo quy định tại Thông tư 94/2026/TT-BTC.
Dấu hiệu 5: Người nộp thuế có dấu hiệu rủi ro khác do cơ quan thuế xác định theo quy định Thông tư 94/2026/TT-BTC và có thông báo cho người nộp thuế được biết và giải trình.
Thời điểm xuất hóa đơn khi bàn giao từng hạng mục, công đoạn dịch vụ là khi nào?
Tại Điều 9 Nghị định 254/2026/NĐ-CP có quy định về thời điểm lập hóa đơn như sau:
Điều 9. Thời điểm lập hóa đơn
1. Thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
Đối với xuất khẩu hàng hóa (bao gồm cả gia công xuất khẩu), thời điểm lập hóa đơn thương mại điện tử, hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử do người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật về hải quan.
2. Thời điểm lập hóa đơn đối với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ (bao gồm cả cung cấp dịch vụ cho tổ chức, cá nhân nước ngoài) không phân biệt đã thu được tiền hay chưa thu được tiền. Trường hợp người cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc theo quy định Bộ luật Dân sự để đảm bảo thực hiện hợp đồng cung cấp dịch vụ).
3. Trường hợp giao hàng nhiều lần hoặc bàn giao từng hạng mục, công đoạn dịch vụ thì mỗi lần giao hàng hoặc bàn giao đều phải lập hóa đơn cho khối lượng, giá trị hàng hóa, dịch vụ được giao tương ứng.
[...]
Như vậy, thời điểm xuất hóa đơn khi bàn giao từng hạng mục, công đoạn dịch vụ thì mỗi lần bàn giao đều phải lập hóa đơn cho khối lượng, giá trị hàng hóa, dịch vụ được giao tương ứng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];