Mẫu C01b CСТТ Thông tư 51 2026 TT BTC là mẫu nào?
Mẫu C01b CСТТ quy định tại Phụ lục 1 ban hành kèm theo Thông tư 51/2026/TT-BTC Báo cáo cung cấp thông tin tài chính năm do KBNN lập phản ánh thông tin về nợ của Chính phủ thông qua phát hành các công cụ nợ tại thị trường trong nước.
Mẫu C01b CСТТ Thông tư 51 2026 TT BTC như sau:
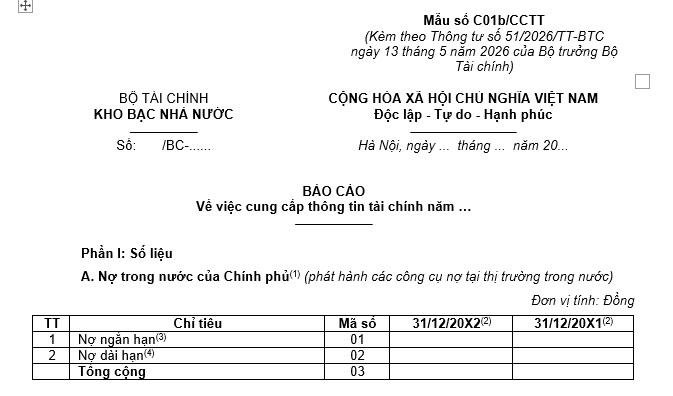
>>> Tải Mẫu C01b CСТТ Thông tư 51 2026 TT BTC tại đây. TẢI VỀ
>>> Xem thêm: Phụ lục 1 Thông tư 51/2026/TT-BTC mẫu báo cáo cung cấp thông tin tài chính thế nào?
>>> Xem thêm: Cơ quan nào có trách nhiệm cung cấp thông tin tài chính để lập Báo cáo tài chính nhà nước tỉnh?
Mẫu C01b CСТТ Thông tư 51 2026 TT BTC là mẫu nào? (Hình từ Internet)
Biểu mẫu, nội dung Báo cáo cung cấp thông tin tài chính để lập Báo cáo tài chính nhà nước tỉnh được quy định thế nào?
Theo Điều 5 Thông tư 51/2026/TT-BTC quy định biểu mẫu, nội dung Báo cáo cung cấp thông tin tài chính để lập Báo cáo tài chính nhà nước tỉnh như sau:
[1] Báo cáo cung cấp thông tin tài chính của Kho bạc Nhà nước khu vực: Báo cáo được lập theo Mẫu số C01a/CCTT - Phụ lục I ban hành kèm theo Thông tư 51/2026/TT-BTC để phản ánh thông tin về tiền và các khoản tương đương tiền, thu, chi ngân sách địa phương và các thông tin tài chính khác của Nhà nước (bao gồm ngân sách cấp tỉnh, cấp xã) chưa được phản ánh trên Báo cáo cung cấp thông tin tài chính của các đơn vị cấp tỉnh, cấp xã.
[2] Báo cáo cung cấp thông tin tài chính của Sở Tài chính
- Báo cáo theo Mẫu số C07/CCTT - Phụ lục I ban hành kèm theo Thông tư 51/2026/TT-BTC để phản ánh thông tin về vốn của Nhà nước tại các doanh nghiệp do địa phương quản lý (không bao gồm các doanh nghiệp, tổ chức tài chính là đơn vị kế toán độc lập thuộc đối tượng cung cấp thông tin để lập Báo cáo tài chính nhà nước tỉnh hoặc Báo cáo tài chính được tổng hợp vào Báo cáo tài chính hợp nhất của đơn vị kế toán cấp trên cao nhất thuộc đối tượng cung cấp thông tin để lập Báo cáo tài chính nhà nước tỉnh); nợ của chính quyền địa phương.
- Báo cáo tài chính được lập theo hướng dẫn tại Thông tư 24/2024/TT-BTC (trường hợp là đơn vị kế toán độc lập) hoặc Báo cáo tài chính hợp nhất theo hướng dẫn Thông tư 108/2025/TT-BTC và Báo cáo được lập theo Mẫu số C08/CCTT - Phụ lục I ban hành kèm theo Thông tư này để phản ánh thông tin chi tiết về tài sản, chi phí theo lĩnh vực, tài sản cố định đặc thù, nếu có (trường hợp là đơn vị kế toán cấp trên cao nhất).
[3] Báo cáo cung cấp thông tin tài chính của cơ quan thuế: Được lập theo hướng dẫn tại Chế độ kế toán nghiệp vụ thuế nội địa để phản ánh thông tin về tiền (nếu có), phải thu, phải trả, số thu thuế và các khoản thu nội địa khác giao cơ quan thuế quản lý.
[4] Báo cáo cung cấp thông tin tài chính của đơn vị kế toán độc lập (không bao gồm Sở Tài chính) thuộc cấp tỉnh, cấp xã, gồm:
- Trường hợp đơn vị áp dụng Chế độ kế toán hành chính, sự nghiệp: Báo cáo tài chính được lập theo hướng dẫn tại Thông tư 24/2024/TT-BTC.
- Trường hợp đơn vị áp dụng Chế độ kế toán khác (không phải Chế độ kế toán hành chính, sự nghiệp): Báo cáo tài chính được lập theo Chế độ kế toán áp dụng tại đơn vị.
[5] Báo cáo cung cấp thông tin tài chính của đơn vị kế toán cấp trên cao nhất (không bao gồm Sở Tài chính) thuộc cấp tỉnh, cấp xã, gồm:
- Trường hợp đơn vị lập Báo cáo tài chính hợp nhất theo hướng dẫn Thông tư 108/2025/TT-BTC: Báo cáo tài chính hợp nhất theo hướng dẫn tại Thông tư 108/2025/TT-BTC và Báo cáo thông tin theo Mẫu số C08/CCTT - Phụ lục I ban hành kèm theo Thông tư 51/2026/TT-BTC để phản ánh thông tin chi tiết về tài sản, chi phí theo lĩnh vực, tài sản cố định đặc thù (nếu có).
- Trường hợp đơn vị lập Báo cáo tài chính hợp nhất theo quy định khác (không theo quy định tại Thông tư 108/2025/TT-BTC): Báo cáo tài chính hợp nhất được lập theo chế độ áp dụng tại đơn vị.
[6] Giám đốc Kho bạc Nhà nước hướng dẫn chi tiết các đối tượng nêu tại khoản 2, khoản 4 Điều 2 Thông tư 108/2025/TT-BTC cung cấp các thông tin bổ sung (trường hợp cần thiết) để tổng hợp, lập Báo cáo tài chính nhà nước tỉnh.
[7] Trước ngày 15 tháng 01 hằng năm, Sở Tài chính lập danh sách đơn vị kế toán cấp trên cao nhất và đơn vị kế toán độc lập thuộc cấp tỉnh của năm trước liền kề, Ủy ban nhân dân cấp xã lập danh sách đơn vị kế toán cấp trên cao nhất và đơn vị kế toán độc lập thuộc cấp xã của năm trước liền kề theo mẫu D01/DS - Phụ lục II ban hành kèm theo Thông tư 108/2025/TT-BTC.
Danh sách này được gửi trên Trang thông tin điện tử Hệ thống Tổng kế toán nhà nước theo định dạng do Kho bạc Nhà nước thông báo hoặc gửi bằng bản giấy cho Kho bạc Nhà nước được giao quản lý địa bàn. Việc gửi danh sách trên Trang thông tin điện tử Hệ thống Tổng kế toán nhà nước được thực hiện theo quy định của pháp luật hiện hành về giao dịch điện tử, giao dịch điện tử trong hoạt động tài chính và các văn bản hướng dẫn có liên quan. Kho bạc Nhà nước khu vực công khai danh sách này trên Trang thông tin điện tử Hệ thống Tổng kế toán nhà nước.
Báo cáo cung cấp thông tin tài chính được gửi ở đâu?
Tại khoản 1 Điều 6 Thông tư 51/2026/TT-BTC quy định báo cáo cung cấp thông tin tài chính được gửi trên Trang thông tin điện tử Hệ thống Tổng kế toán nhà nước (trừ các báo cáo mật) theo định dạng do Kho bạc Nhà nước thông báo trên Trang thông tin điện tử Hệ thống Tổng kế toán nhà nước. Việc gửi Báo cáo cung cấp thông tin tài chính được thực hiện theo quy định của pháp luật hiện hành về giao dịch điện tử, giao dịch điện tử trong hoạt động tài chính và các văn bản hướng dẫn có liên quan.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];