Mẫu 03-9/QTr-HĐĐT báo cáo hoá đơn được uỷ quyền cấp mã 2025 là mẫu nào?
Mẫu báo cáo hoá đơn được uỷ quyền cấp mã 2025 là Mẫu số 03-9/QTr-HĐĐT được quy định tại Phụ lục ban hành kèm theo Quyết định 2799/QĐ-CT năm 2025, mẫu có dạng như sau:
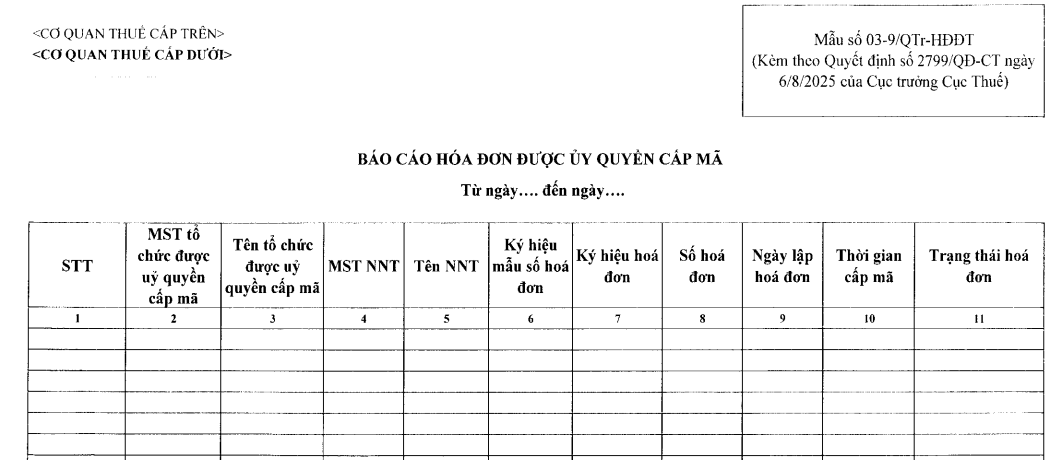
Tải Mẫu 03 9 QTr HĐĐT báo cáo hoá đơn được uỷ quyền cấp mã 2025
Mẫu 03 9 QTr HĐĐT báo cáo hoá đơn được uỷ quyền cấp mã 2025 là mẫu nào? (Hình từ Internet)
Trách nhiệm của người bán hàng hóa, cung cấp dịch vụ sử dụng hóa đơn điện tử có mã của cơ quan thuế được quy định như thế nào?
Tại Điều 21 Nghị định 123/2020/NĐ-CP quy định trách nhiệm của người bán hàng hóa, cung cấp dịch vụ sử dụng hóa đơn điện tử có mã của cơ quan thuế như sau:
Điều 21. Trách nhiệm của người bán hàng hóa, cung cấp dịch vụ sử dụng hóa đơn điện tử có mã của cơ quan thuế
1. Quản lý tên và mật khẩu của các tài khoản đã được cơ quan thuế cấp.
2. Tạo lập hóa đơn điện tử về bán hàng hóa, cung cấp dịch vụ để gửi đến cơ quan thuế cấp mã và chịu trách nhiệm trước pháp luật về tính hợp pháp, chính xác của hóa đơn điện tử.
3. Gửi hóa đơn điện tử có mã của cơ quan thuế đến người mua ngay sau khi nhận được hóa đơn điện tử có mã của cơ quan thuế.
Như vậy, trách nhiệm của người bán hàng hóa, cung cấp dịch vụ sử dụng hóa đơn điện tử có mã của cơ quan thuế
- Quản lý tên và mật khẩu của các tài khoản đã được cơ quan thuế cấp.
- Tạo lập hóa đơn điện tử về bán hàng hóa, cung cấp dịch vụ để gửi đến cơ quan thuế cấp mã và chịu trách nhiệm trước pháp luật về tính hợp pháp, chính xác của hóa đơn điện tử.
- Gửi hóa đơn điện tử có mã của cơ quan thuế đến người mua ngay sau khi nhận được hóa đơn điện tử có mã của cơ quan thuế.
Hình thức thanh toán trên hóa đơn điện tử có bắt buộc không?
Căn cứ theo Điều 10 Nghị định 123/2020/NĐ-CP được bổ sung bởi điểm đ khoản 7 Điều 1 Nghị định 70/2025/NĐ-CP quy định một số nội dung bắt buộc phải có trên hóa đơn gồm:
- Tên hóa đơn, ký hiệu hóa đơn, ký hiệu mẫu số hóa đơn.
- Tên liên hóa đơn áp dụng đối với hóa đơn do cơ quan thuế đặt in thực hiện theo hướng dẫn của Bộ Tài chính.
- Số hóa đơn
- Tên, địa chỉ, mã số thuế của người bán
[...]
Đồng thời, theo hướng dẫn tại Công văn 9208/CT-TTHT năm 2017 của Cục thuế Thành phố Hồ Chí Minh, có nêu cụ thể như sau:
Căn cứ Khoản 1 Điều 4 Thông tư số 39/2014/TT-BTC ngày 31/3/2014 của Bộ Tài chính hướng dẫn về hóa đơn bán hàng hóa, cung ứng dịch vụ quy định nội dung bắt buộc trên hóa đơn trên hóa đơn đã lập;
Căn cứ Điểm a Khoản 2 Điều 5 Thông tư số 119/2014/TT-BTC ngày 25/8/2014 của Bộ Tài chính sửa đổi điểm g khoản 1 Điều 4 Thông tư số 39/2014/TT-BTC;
Căn cứ Khoản 1 Điều 3 Thông tư số 26/2015/TT-BTC ngày 27/2/2015 của Bộ Tài chính sửa đổi điểm k Khoản 1 Điều 4 Thông tư số 39/2014/TT-BTC,
Căn cứ quy định trên, tiêu thức “hình thức thanh toán” là nội dung không bắt buộc phải có trên hóa đơn. Trường hợp theo trình bày, Công ty khi lập hóa đơn giao cho khách hàng tại tiêu thức này có ghi: TM/CK, các nội dung bắt buộc khác lập đúng theo quy định thì hóa đơn vẫn hợp lệ để kê khai thuế.
Như vậy, từ căn cứ nêu trên có thể thấy, hình thức thanh toán là nội dung không bắt buộc trên hóa đơn điện tử.
Theo đó, khi lập hóa đơn điện tử, để đảm bảo ghi đúng hình thức thanh toán, doanh nghiệp có thể ghi như sau:
- Nếu thanh toán bằng hình thức tiền mặt, người lập hóa đơn điền “TM”.
- Nếu thanh toán bằng hình thức chuyển khoản, người lập hóa đơn điền “CK”.
- Nếu chưa xác định được hình thức thanh toán, người lập hóa đơn để trống tiêu thức hình thức thanh toán hoặc điền “TM/CK”.
Trường hợp khi lập hóa đơn giao cho khách hàng tại tiêu thức này có ghi: TM/CK, các nội dung bắt buộc khác lập đúng theo quy định thì hóa đơn vẫn hợp lệ để kê khai thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];