Hướng dẫn doanh nghiệp đăng ký người phụ thuộc trên Dịch vụ công thuế nhà nước như thế nào?
Doanh nghiệp đăng ký người phụ thuộc trên Dịch vụ công thuế nhà nước theo các bước như sau:
Bước 1: Đăng nhập vào trang dịch vụ công Thuế Nhà Nước tại link: https://dichvucong.gdt.gov.vn/tthc/homelogin => Chọn Đăng nhập => Đăng nhập bằng tài khoản Thuế điện tử hoặc bằng tài khoản Định danh điện tử => chọn Doanh nghiệp
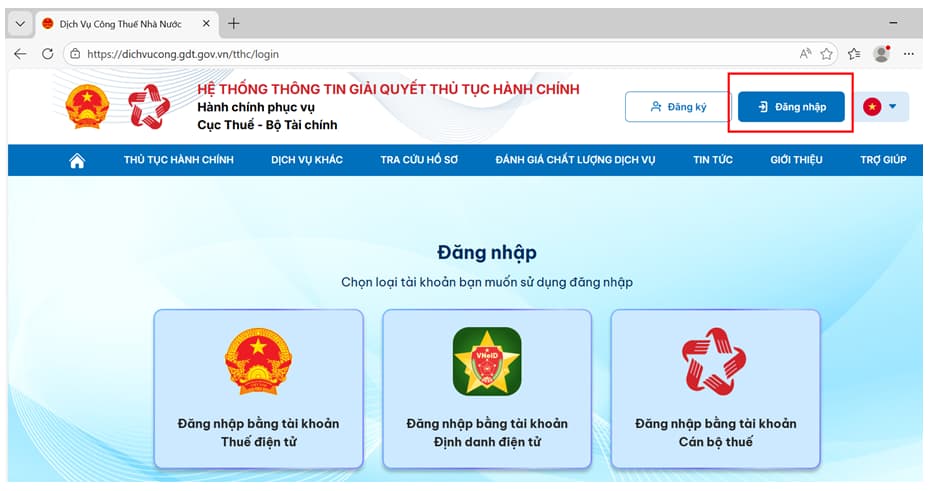
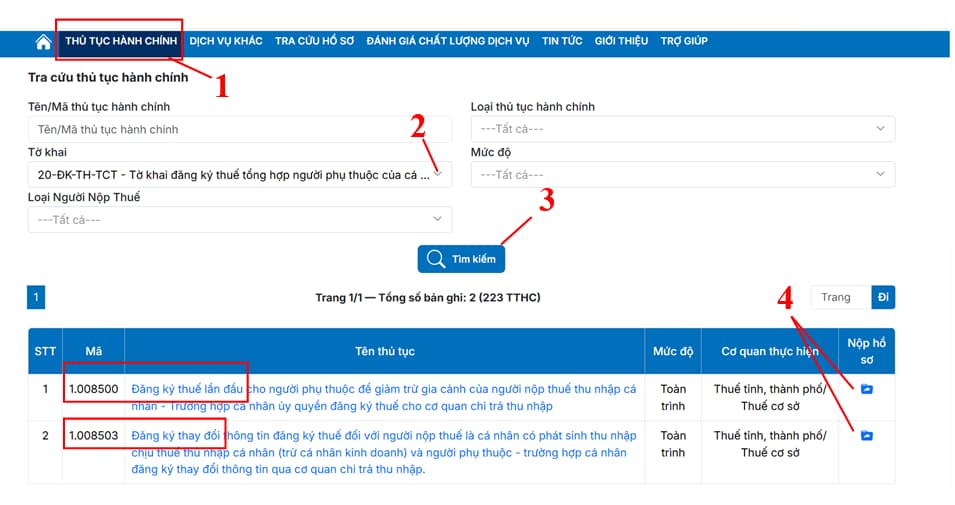
Bước 2: Chọn vào chức năng “Thủ tục hành chính” để tìm mã thủ tục hành chính
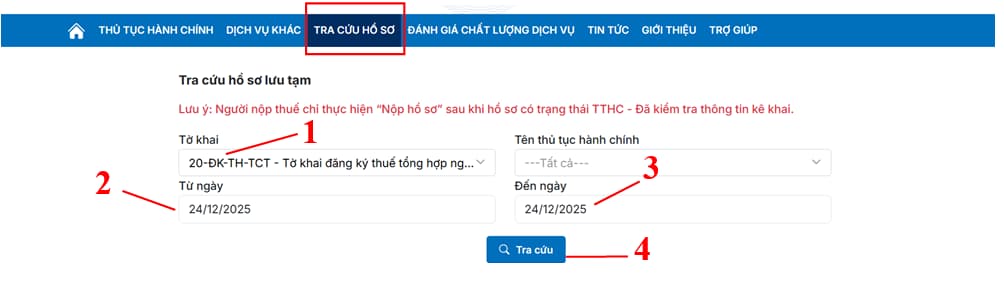
- Tra cứu tờ khai: Bấm vào dòng “Tờ khai” chọn tờ khai “20-ĐK-TH-TCT - Tờ khai đăng ký thuế tổng hợp người phụ thuộc của cá nhân có thu nhập từ tiền lương, tiền công (Dùng cho cơ quan chi trả thu nhập đăng ký cho người phụ thuộc có ủy quyền) (TT86/2024)
- Bấm vào ô “Tìm kiếm” để hệ thống tra cứu tìm kiếm mã thủ tục hành chính đăng ký người phụ thuộc
- Chọn nộp hồ sơ cho thủ tục hành chính tương ứng
+ Đăng ký thuế lần đầu chọn mã: 1.008500 (nếu công ty bạn đang thực hiện đăng ký lần đầu cho NPT chưa có MST)
+ Đăng ký thay đổi thông tin chọn mã: 1.008503 (trường hợp chuyển đơn vị, thay đổi NPT từ A sang B)
Bước 3: kê khai hồ sơ
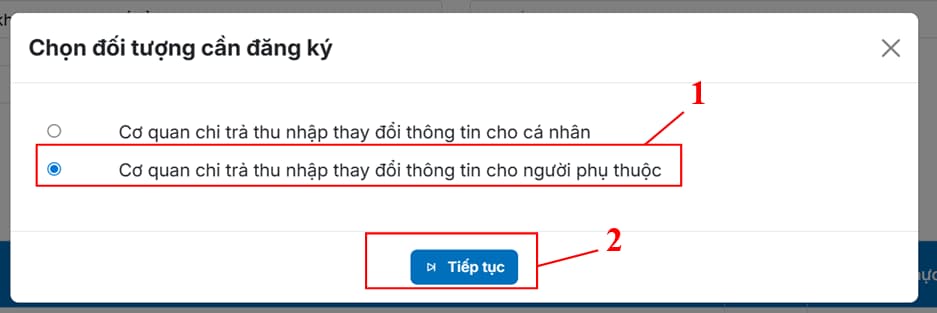
3.1 Chọn đối tượng cần đăng ký. Tích chọn “Cơ quan chi trả thu nhập thay đổi thông tin cho người phụ thuộc” => Tiếp tục
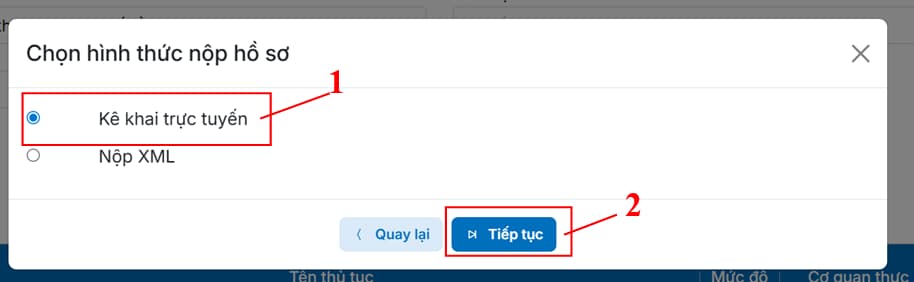
3.2 Chọn hình thức nộp hồ sơ “Kê khai trực tuyến” rồi ấn “Tiếp tục” (Nộp file XML thì bỏ qua bước 4, đẩy flie lên rồi nhấn kiểm tra)
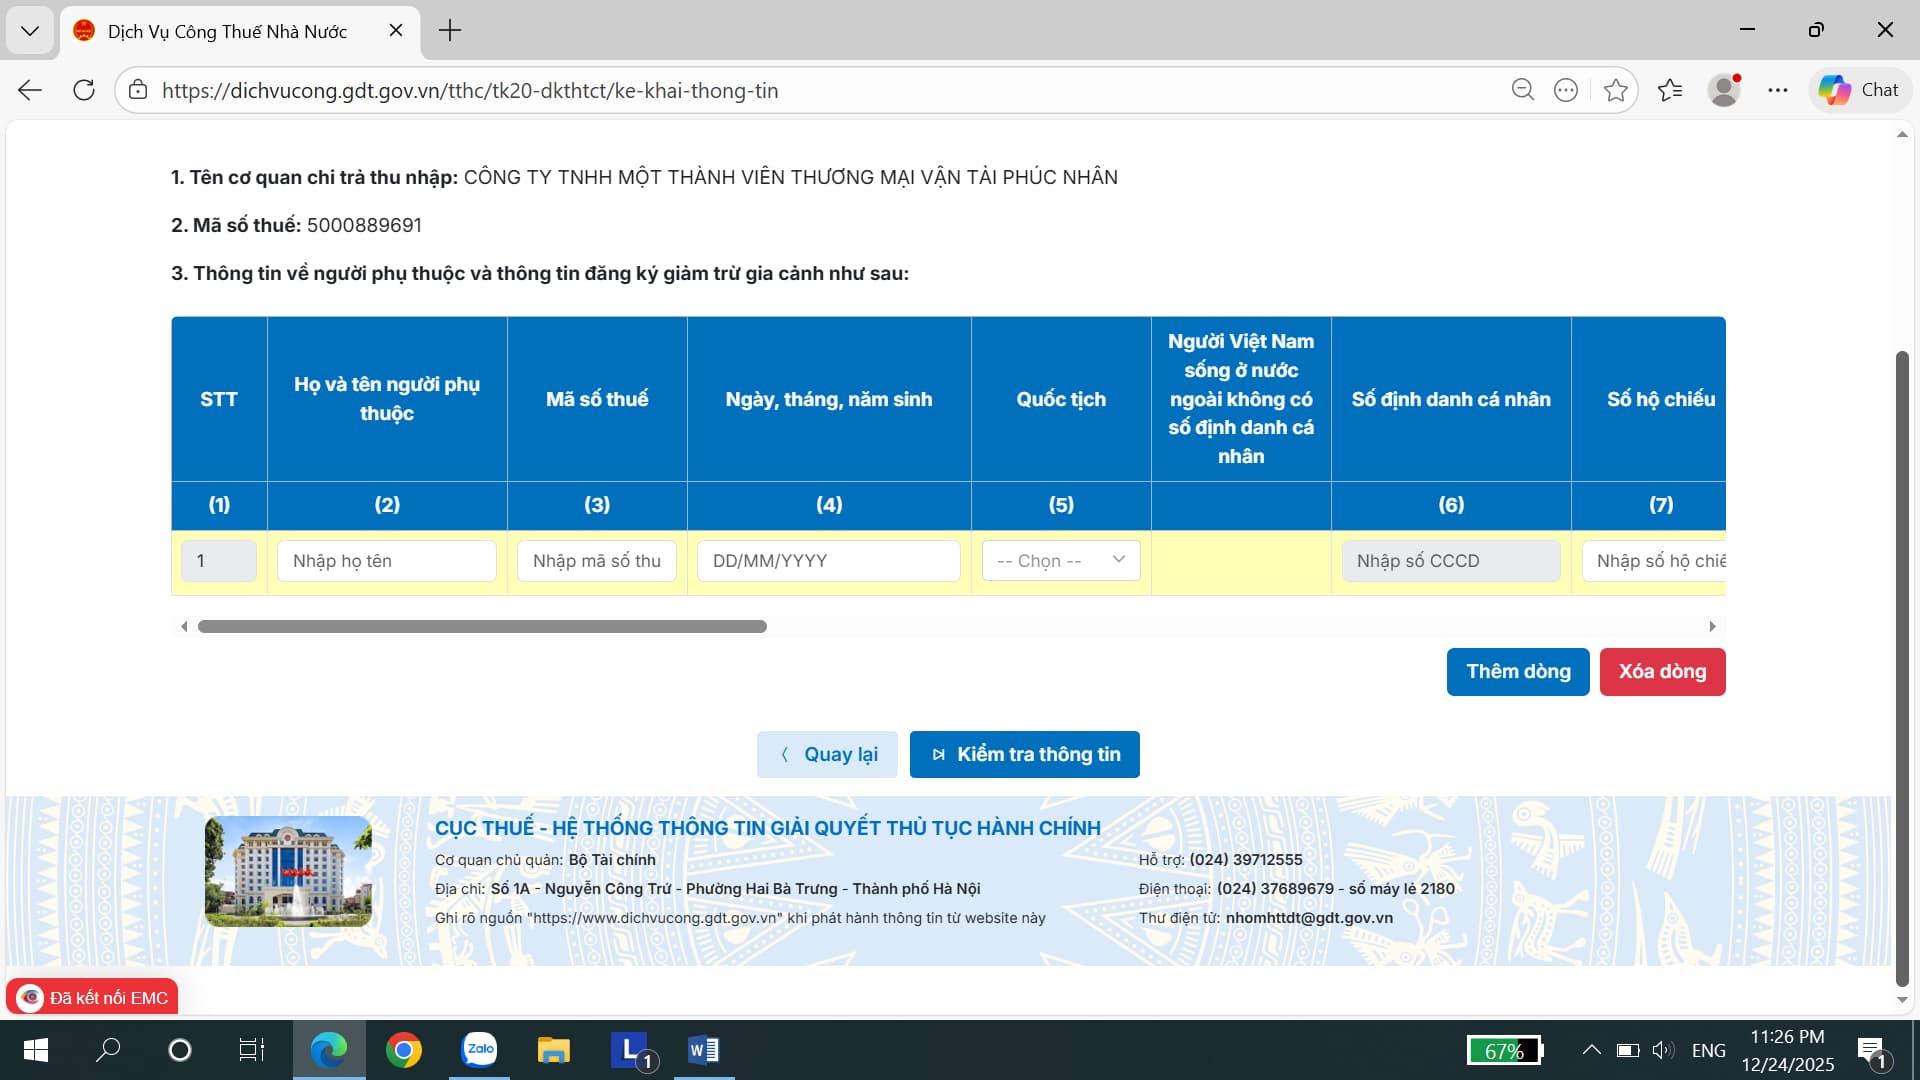
3.3 Điền đầy đủ thông tin mã số thuế/ Ngày tháng năm sinh/ Quốc tịch/ Số định danh cá nhân/ Quan hệ với cá nhân có thu nhập được giảm trừ gia cảnh/Tên cá nhân có thu nhập được giảm trừ gia cảnh/Mã số thuế của cá nhân có thu nhập/ Thời điểm bắt đầu tính giảm trừ gia cảnh rồi nhấn “Kiểm tra thông tin”
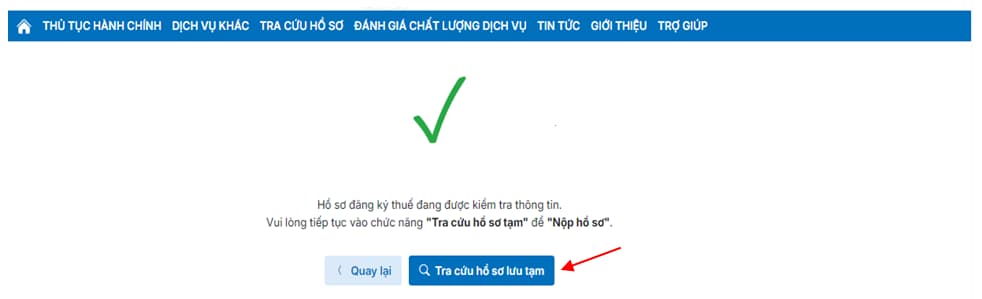
Bước 4: Hồ sơ của bạn sẽ được chuyển sang kiểm tra ở mục “Tra cứu hồ sơ lưu tạm” nhấn vào “Tra cứu hồ sơ lưu tạm” để tra cứu
Chọn tờ khai 20-ĐK-TH-TCT hoặc mã thủ tục hành chính. Chọn ngày nộp từ ngày đến ngày rồi chọn “Tra cứu”
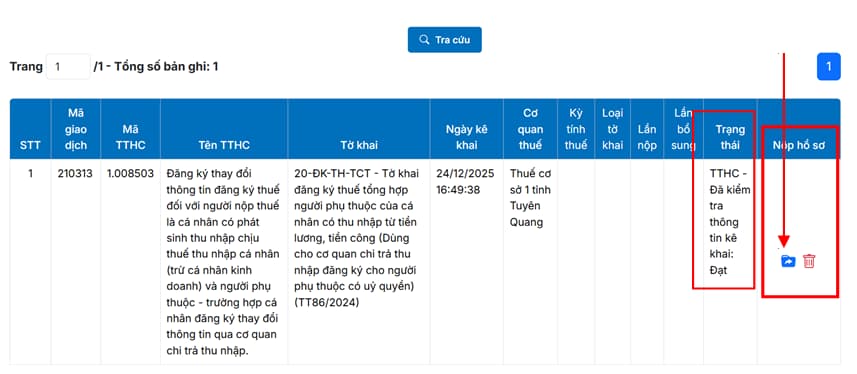
Bước 5: Sau khi kiểm tra thông tin hồ sơ đã đạt thì hệ thống sẽ hiển thị File nộp hồ sơ tại cột “Nộp hồ sơ”
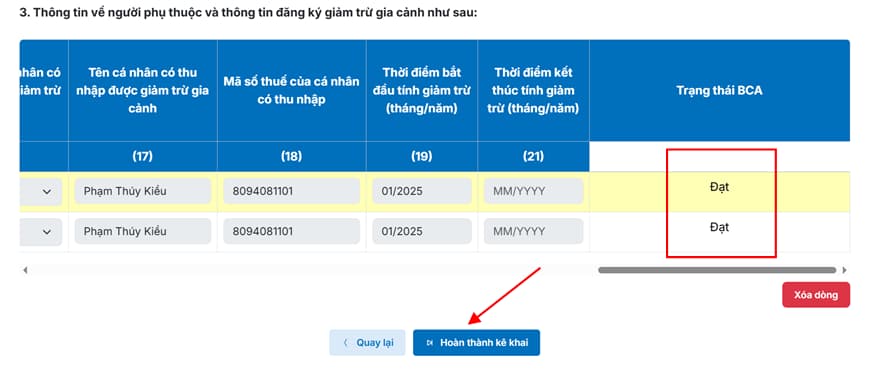
Bước 6: Hoàn thành kê khai: Bước này chỉ thực hiện được khi tờ khai ở trạng thái “Đạt” => nhấn “Hoàn thành kê khai”. Trường hợp thông tin không đạt bạn chỉnh sửa rồi quay về bước “Kiểm tra thông tin”
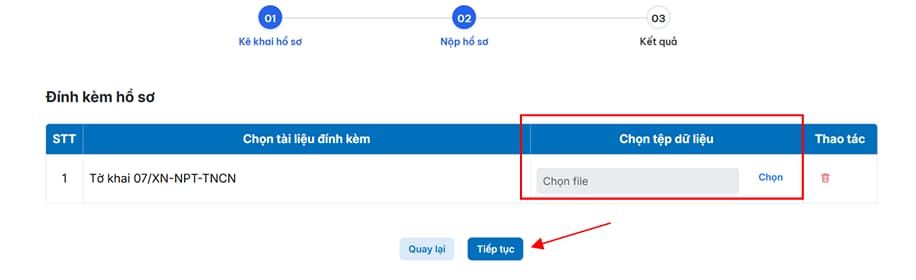
Bước 7: Đính kèm hồ sơ => nhấn chọn “Tiếp tục”
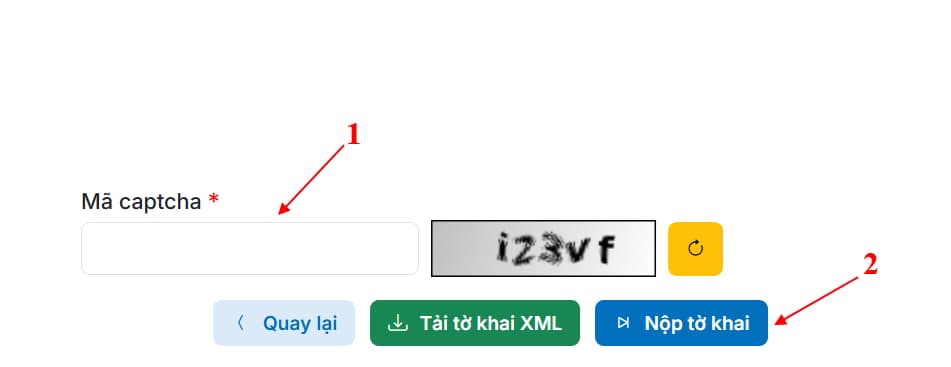
Bước 8: Nhập mã capcha => chọn “Nộp tờ khai”
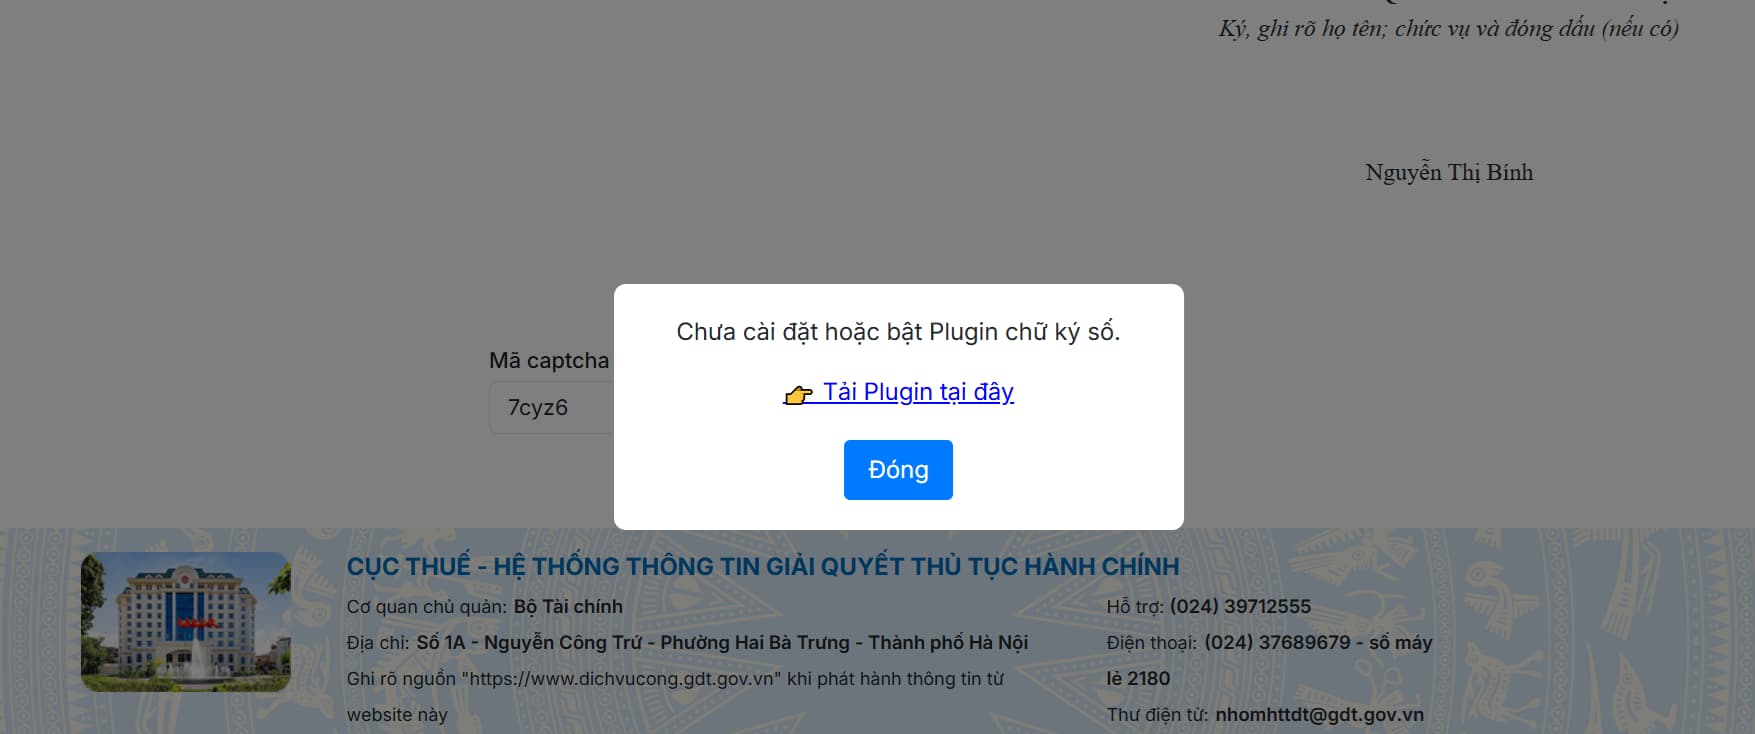
Bước 9: Ký và nộp tờ khai. Khi ký hồ sơ và hiện “Chưa cài đặt hoặc bật Plugin chữ ký số” thì chuyển sang bước 13
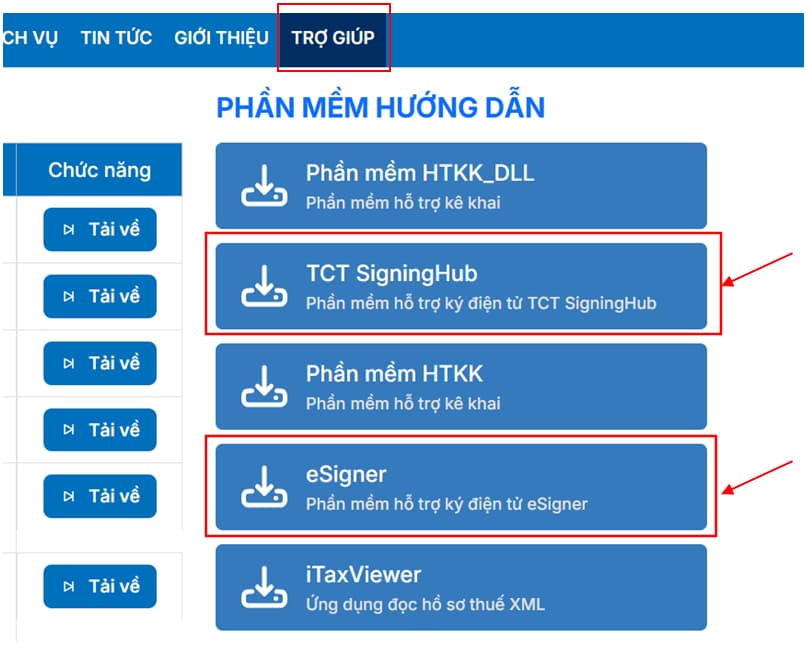
Chuyển sang tab Trợ giúp => Chọn tải phần TCT SigningHub và eSigner =>cài đặt và tắt trang web dịch vụ công Thuế.
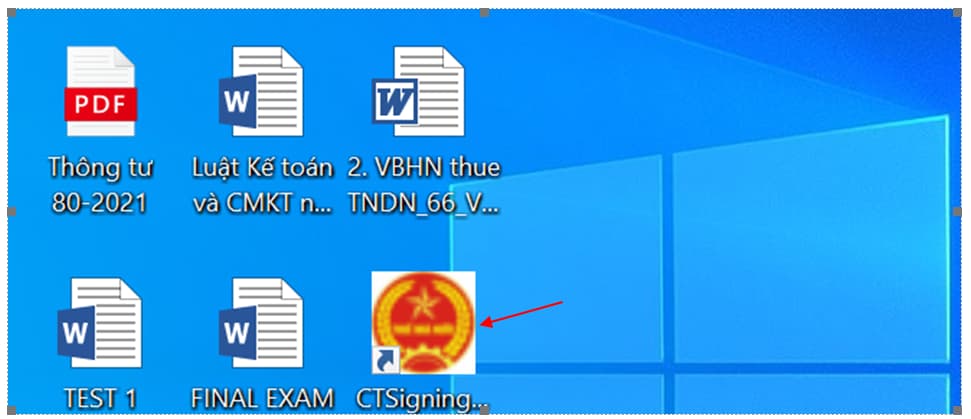
Bước 10: Tại Desktop, kích mở “CT Signing” và đăng nhập lại trang web dịch vụ công Thuế
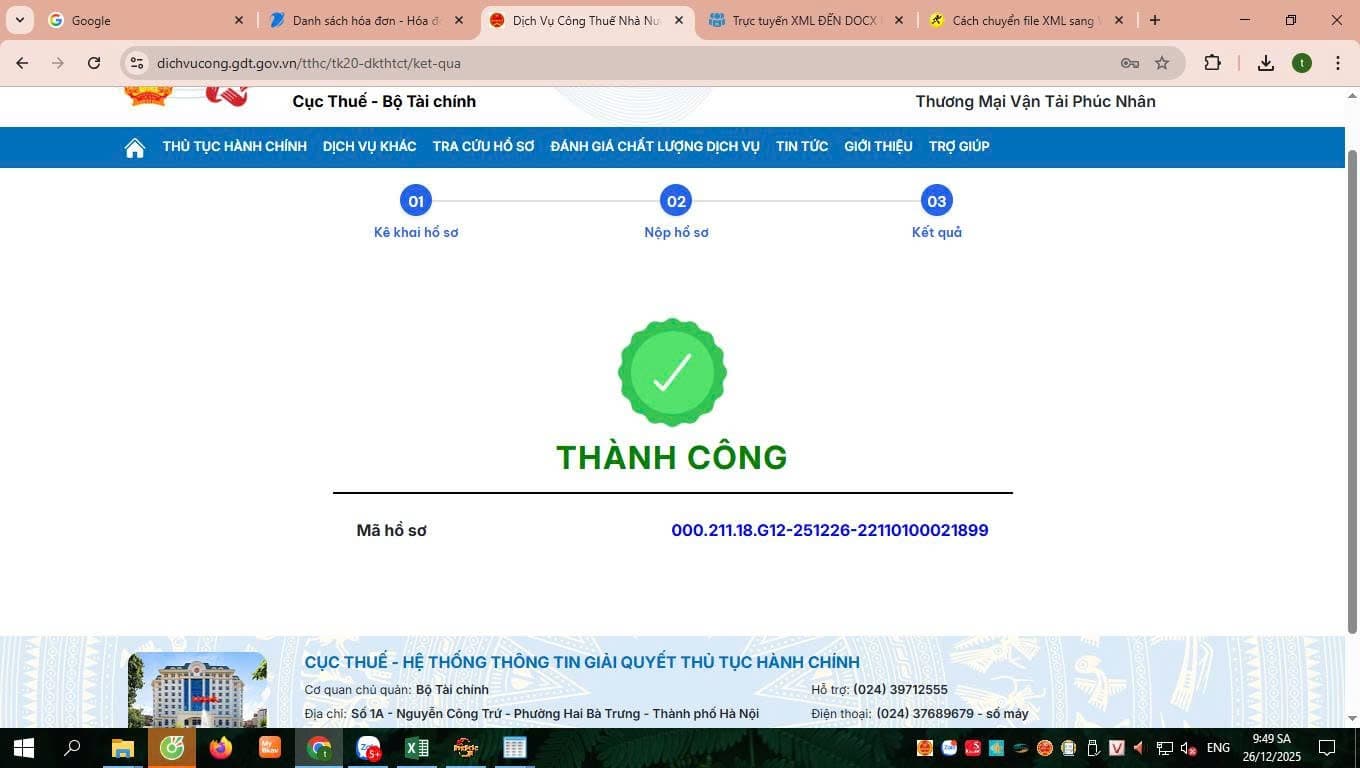
Vào lại mục Tra cứu hồ sơ => Chọn Tra cứu hồ sơ lưu tạm và thực hiện các bước 7 đến bước 11 => Nhập mã pin và nộp tờ khai là thành công.
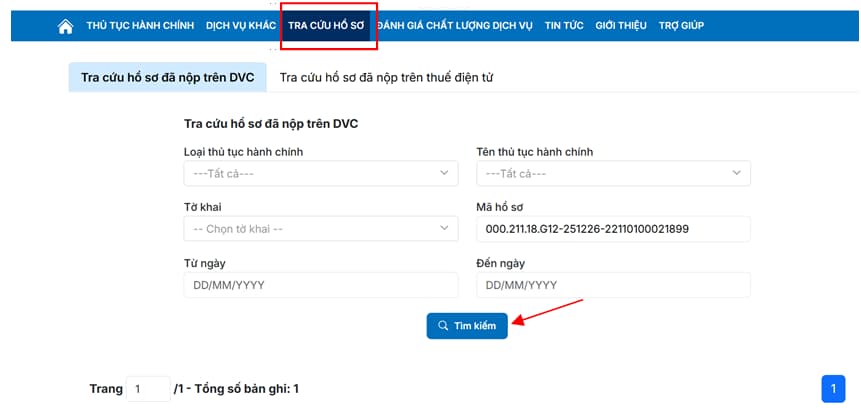
Click vào mục Tra cứu hồ sơ đã nộp => Vào mục Tra cứu hồ sơ => Tra cứu hồ sơ đã nộp => Nhập mã hồ sơ hoặc chọn loại tờ khai hoặc chọn thời gian rồi nhấn “Tìm kiếm” để xem kết quả xử lý hồ sơ của bạn
Trên đây là nội dung Hướng dẫn doanh nghiệp đăng ký người phụ thuộc trên Dịch vụ công thuế nhà nước.
Xem thêm
>>> Tiền phép năm được miễn thuế TNCN từ năm 2026 đúng không?
>>> Các khoản thu nhập không chịu thuế TNCN từ 2026 là các khoản nào?
Hướng dẫn doanh nghiệp đăng ký người phụ thuộc trên Dịch vụ công thuế nhà nước như thế nào? (Hình từ Internet)
Mức giảm trừ gia cảnh năm 2026 đối với mỗi người phụ thuộc là bao nhiêu?
Căn cứ tại Điều 10 Luật Thuế thu nhập cá nhân 2025 quy định về giảm trừ gia cảnh như sau:
Điều 10. Giảm trừ gia cảnh
1. Giảm trừ gia cảnh lá số tiền được trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ liền lương, tiền công của người nộp thuế là cá nhân cư trú. Giảm trừ gia cảnh gồm:
a) Mức giảm trừ đối với người nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
b) Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
2. Căn cứ biến động của giá cả, thu nhập, Chính phủ trình Ủy ban Thường vụ Quốc hội quy định mức giảm trừ gia cảnh quy định tại khoản 1 Điều này phù hợp với tình hình kinh tế - xã hội trong từng thời kỳ.
3. Việc xác định mức giảm trừ gia cảnh đối với người phụ thuộc thực hiện theo nguyên tắc mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế.
[...]
Như vậy, mức giảm trừ gia cảnh năm 2026 đối với mỗi người phụ thuộc là 6,2 triệu đồng/người/tháng.
Khoản chi cho y tế, giáo dục người phụ thuộc của người nộp thuế được giảm trừ thuế TNCN đúng không?
Tại Điều 11 Luật Thuế thu nhập cá nhân 2025 có quy định như sau:
Điều 11. Giảm trừ đối với các khoản đóng góp từ thiện, nhân đạo và các khoản giảm trừ khác
Cá nhân cư trú được giảm trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công các khoản sau đây:
1. Khoản đóng góp từ thiện, nhân đạo, bao gồm:
a) Khoản đóng góp vào tổ chức, cơ sở chăm sóc, nuôi dưỡng trẻ em có hoàn cảnh đặc biệt khó khăn, người khuyết tật, người già không nơi nương tựa;
b) Khoản đóng góp vào quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học;
c) Khoản đóng góp vào các tổ chức có chức năng huy động tài trợ được thành lập và hoạt động theo quy định của pháp luật.
Tổ chức, cơ sở và các quỹ quy định tại khoản này phải được cơ quan nhà nước có thẩm quyền cho phép thành lập hoặc công nhận, hoạt động vì mục đích từ thiện, nhân đạo, khuyến học, không vì mục tiêu lợi nhuận.
2. Khoản chi cho y tế, giáo dục - đào tạo của người nộp thuế, người phụ thuộc của người nộp thuế được giảm trừ vào thu nhập trước khi tính thuế theo mức do Chính phủ quy định.
3. Các khoản chi quy định tại Điều này phải đáp ứng các điều kiện về hóa đơn, chứng từ theo quy định của pháp luật và không được chi trả từ các nguồn khác.
4. Chính phủ quy định chi tiết Điều này.
Như vậy, khoản chi cho y tế, giáo dục người phụ thuộc của người nộp thuế được giảm trừ vào thu nhập trước khi tính thuế thu nhập cá nhân.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];