- Hướng dẫn đăng ký thêm tài sản cho thuê sau khi đã có đăng ký thuế trên Dịch vụ công thuế điện tử mới nhất chi tiết, đơn giản thế nào?
- Hộ kinh doanh có nhiều địa điểm kinh doanh phải sử dụng mã số thuế nào trên hóa đơn điện tử?
- Cách ghi Mẫu 01 TB ĐĐKD Thông báo về việc thành lập, thay đổi thông tin, tạm ngừng, chấm dứt hoạt động đối với địa điểm kinh doanh ra sao?
Hướng dẫn đăng ký thêm tài sản cho thuê sau khi đã có đăng ký thuế trên Dịch vụ công thuế điện tử mới nhất chi tiết, đơn giản thế nào?
Thuế tỉnh Quảng Ninh khuyến nghị người nộp thuế thực hiện đúng trình tự để đảm bảo việc kê khai, nộp thuế cho thuê tài sản được thuận lợi, đúng quy định theo Thông tư 18/2026/TT-BTC.
Đối với hộ kinh doanh, cá nhân kinh doanh đã có đăng ký thuế/đăng ký hộ kinh doanh cho thuê tài sản, khi phát sinh thêm nhà cho thuê thì cần đăng ký thuế cho địa điểm kinh doanh mới trước, sau đó mới thực hiện kê khai thuế cho thuê tài sản theo quy định.
Hướng dẫn đăng ký thêm tài sản cho thuê sau khi đã có đăng ký thuế trên Dịch vụ công thuế điện tử
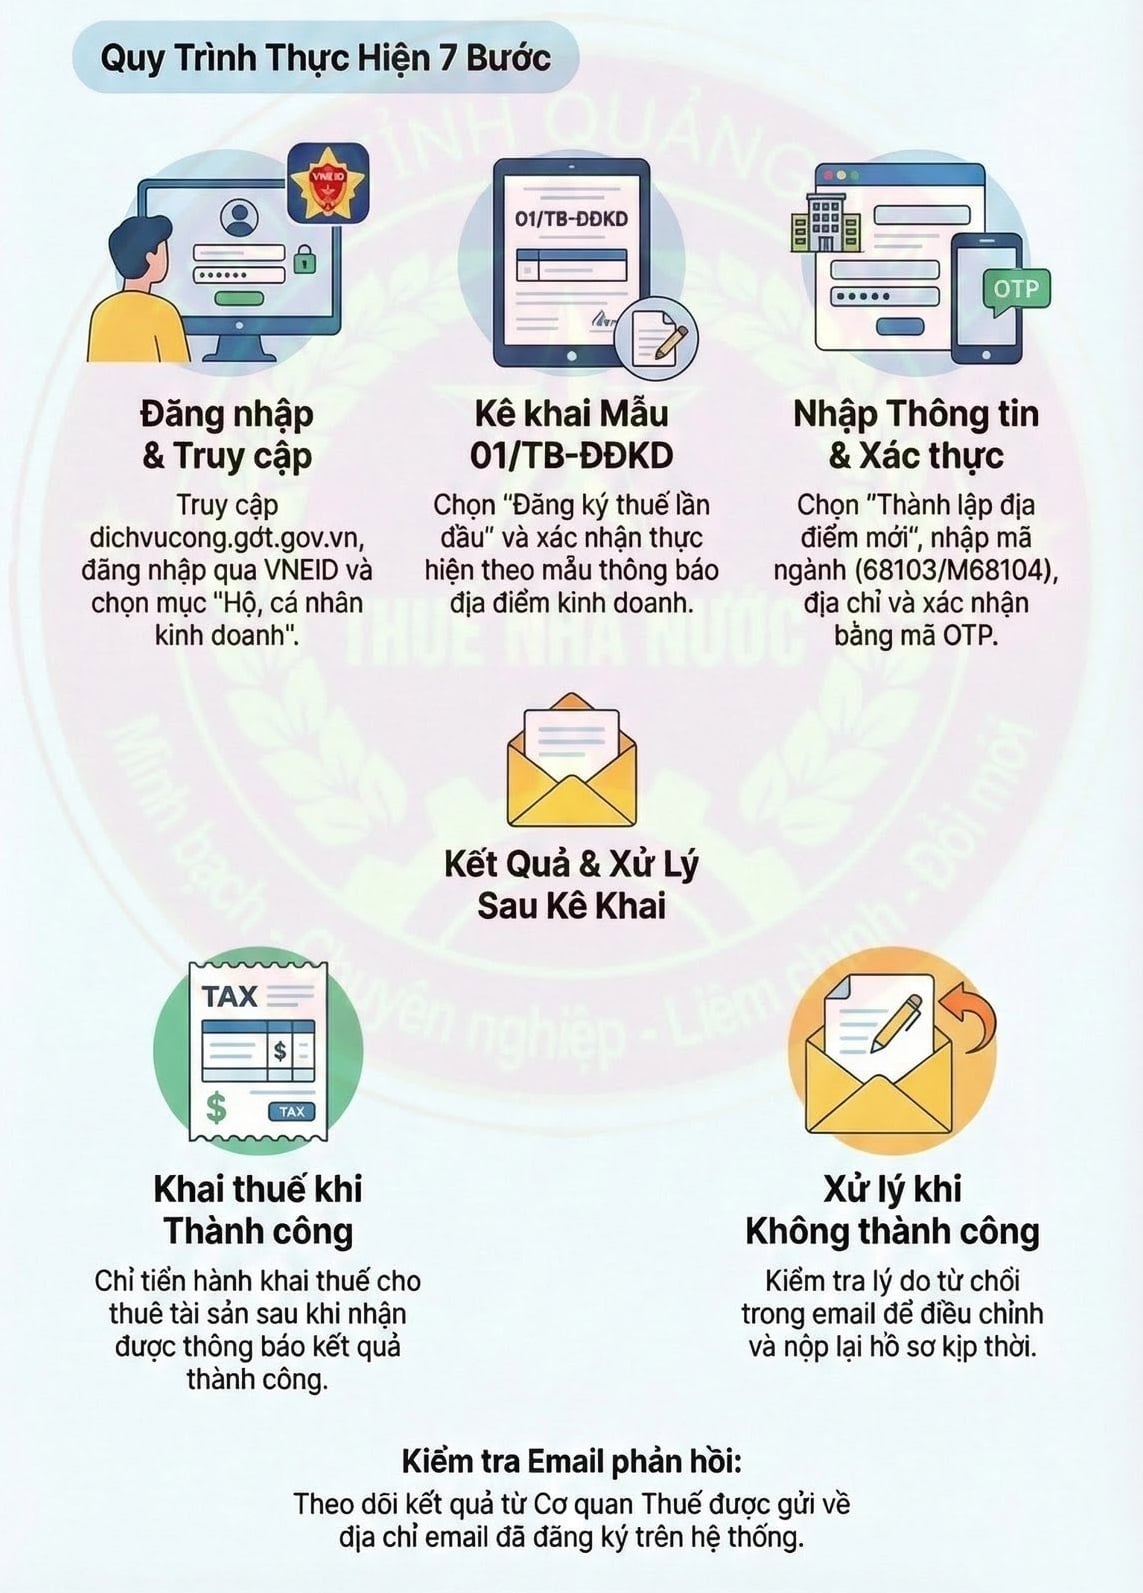
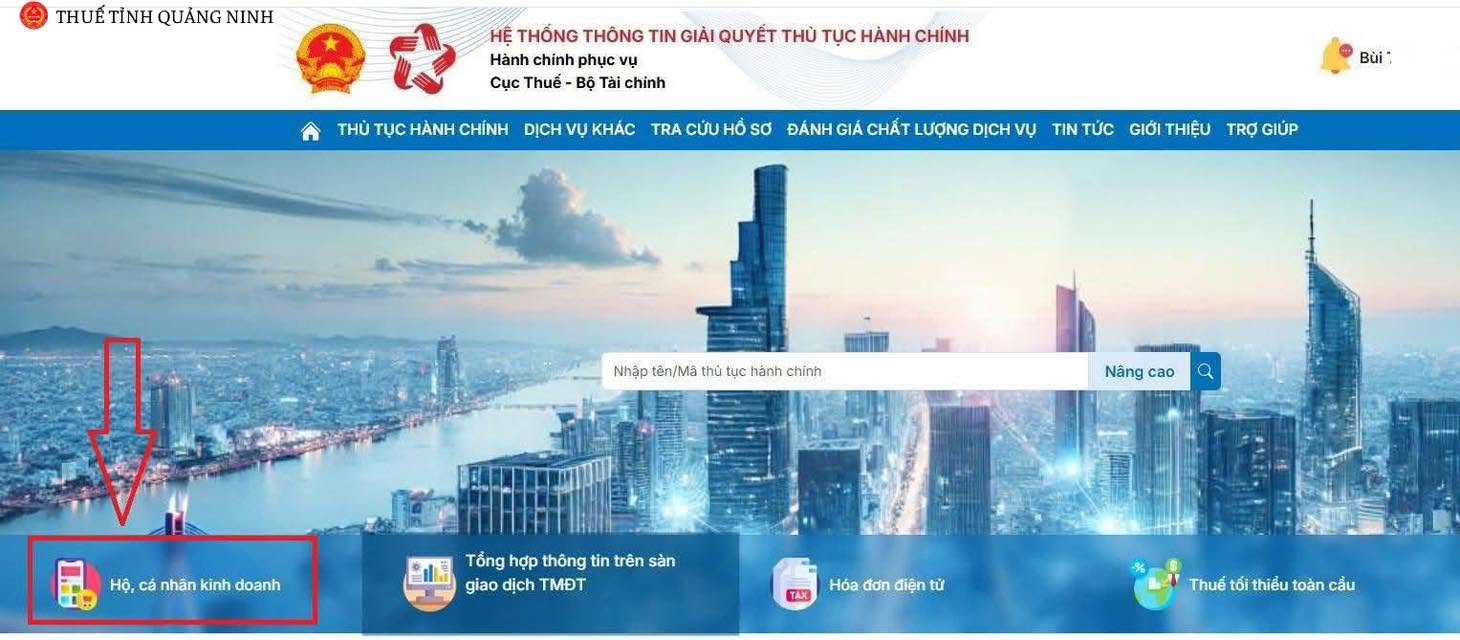
Bước 1: NNT truy cập vào Hệ thống thông tin giải quyết TTHC của cơ quan thuế (https://dichvucong.gdt.gov.vn/tthc/homelogin/tthc)
Bước 2: Chọn vào Hộ, cá nhân kinh doanh
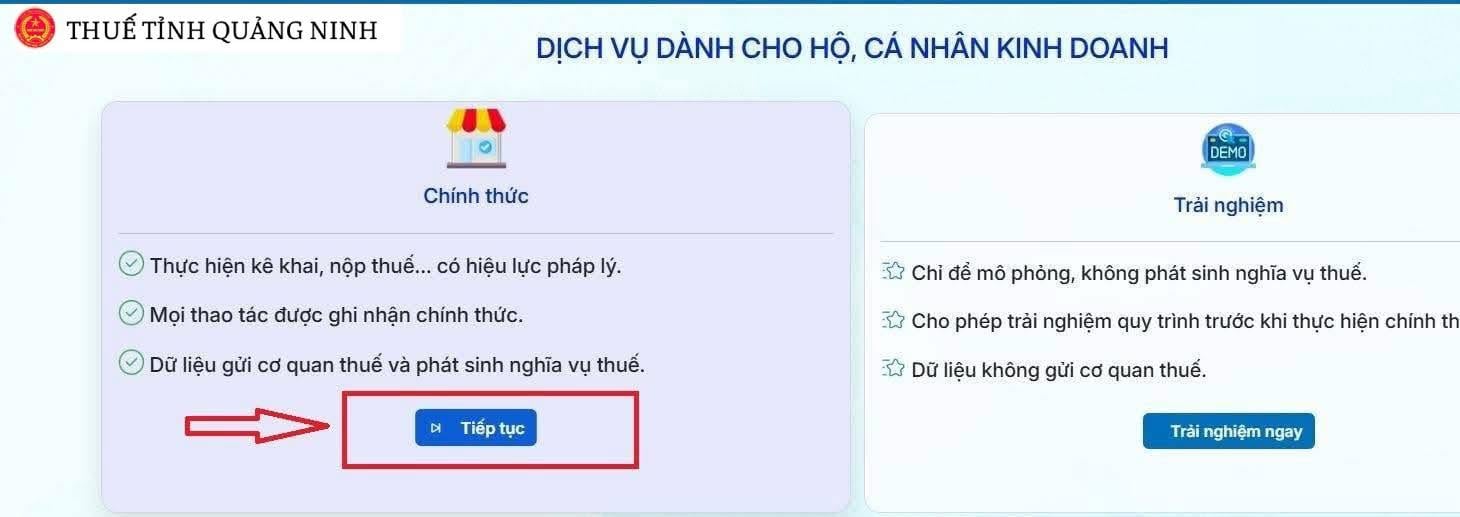
Bước 3: Chọn đăng ký thuế lần đầu
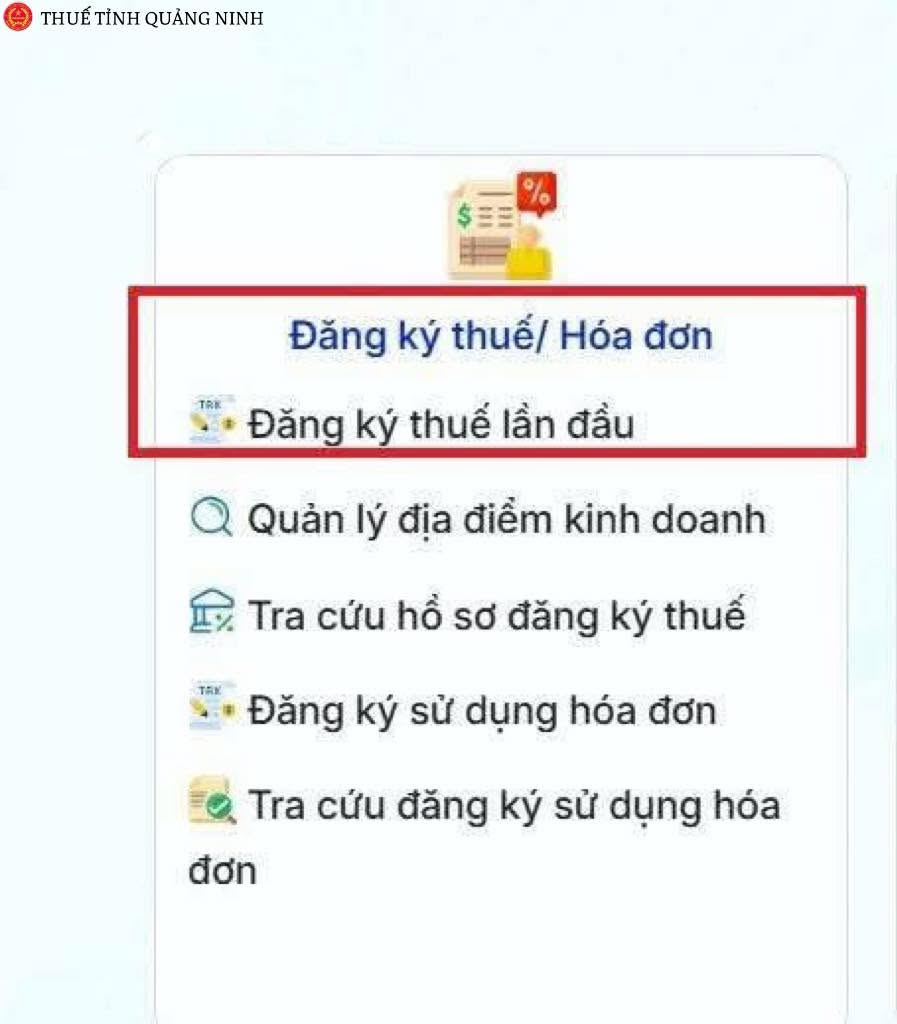
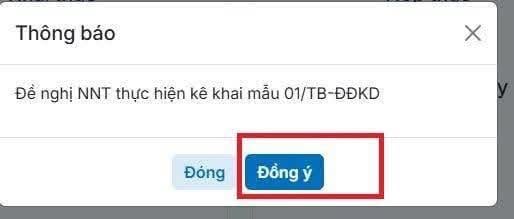
Bước 4: Tại mục Đề nghị NNT thực hiện kê khai mẫu 01/TB-ĐĐKD => Chọn "Đồng ý"
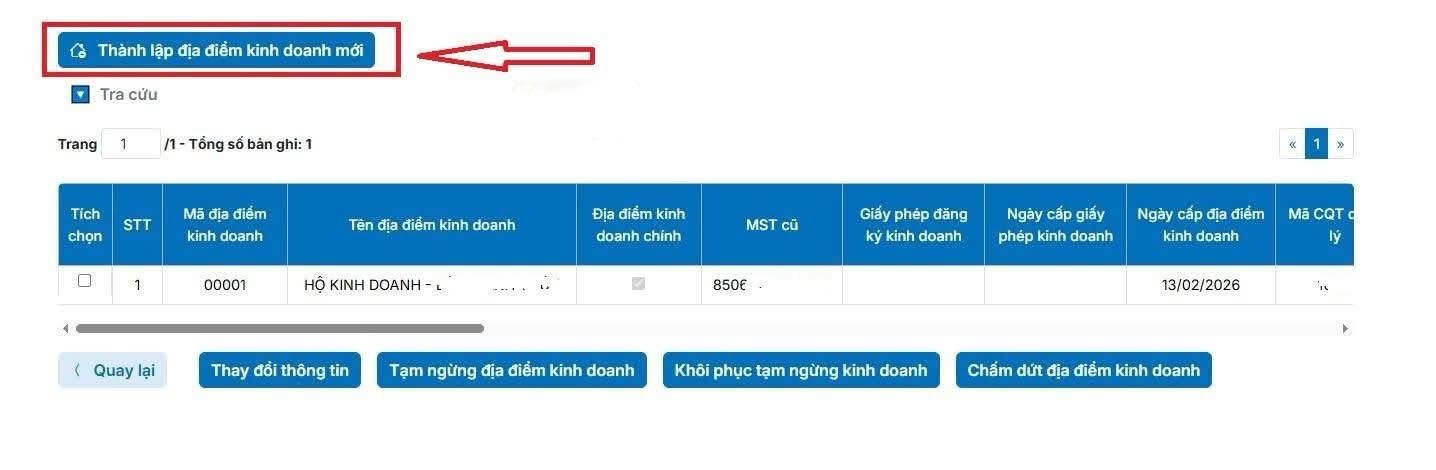
Bước 5: Chọn “Thành lập địa điểm kinh doanh mới” và khai đầy đủ thông tin tài sản phát sinh thêm.
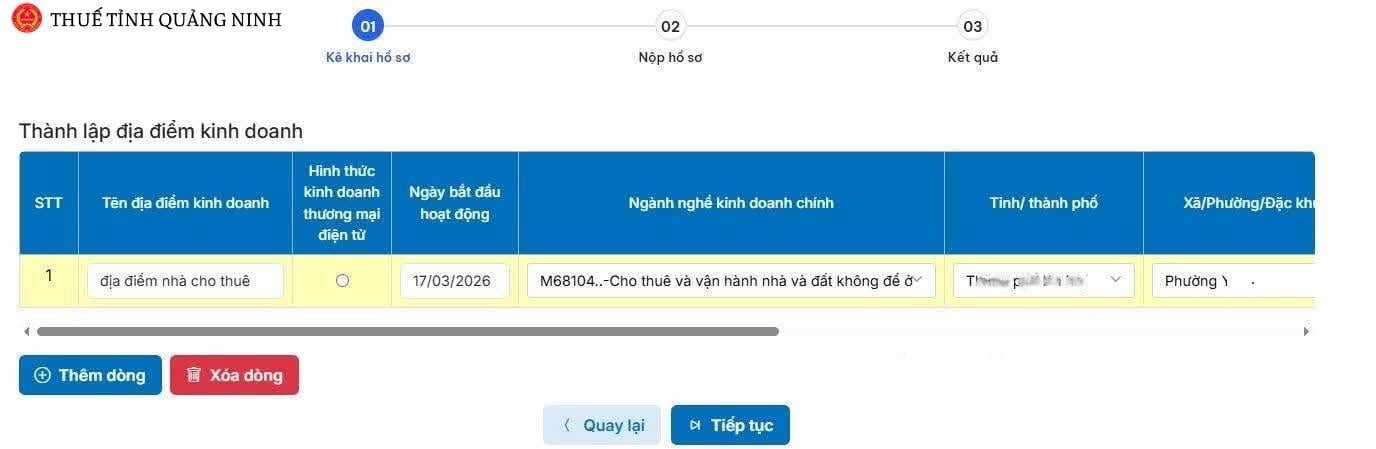
Bước 6: Kiểm tra các thông tin trên tờ khai 01/TBĐ-ĐĐKD
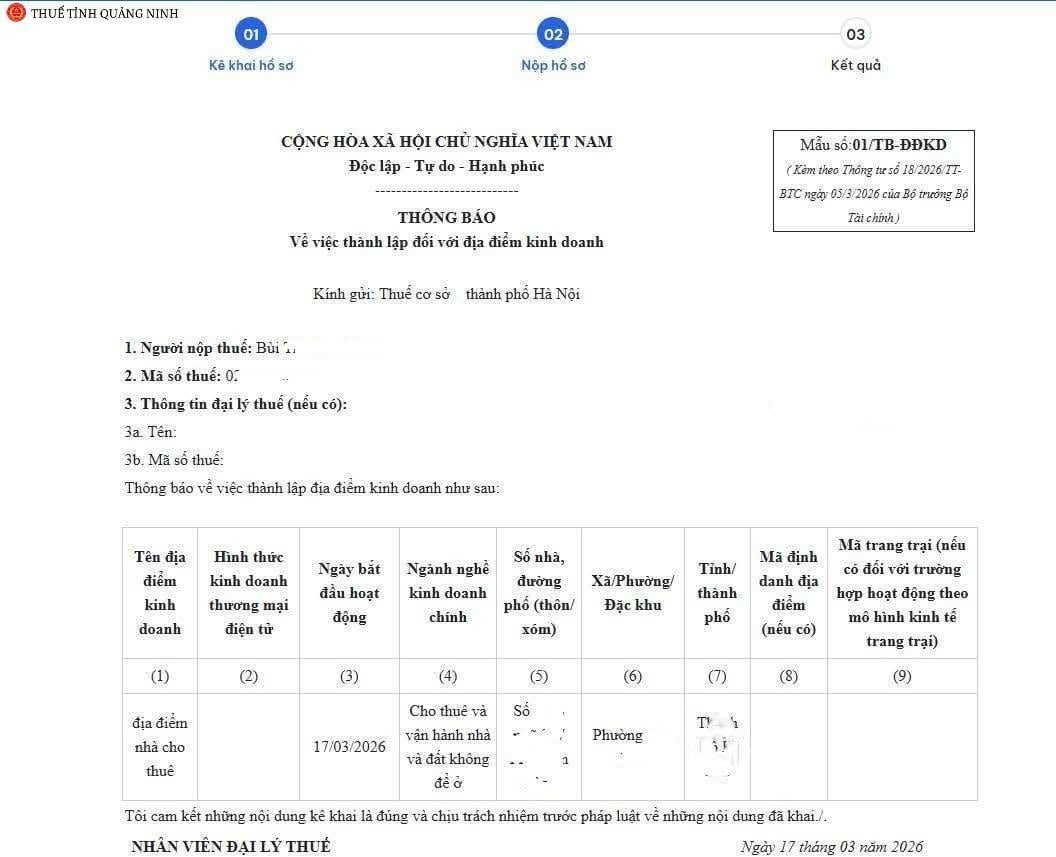
Bước 7: Nhập mã => Nhẫn "Nộp tờ khai"
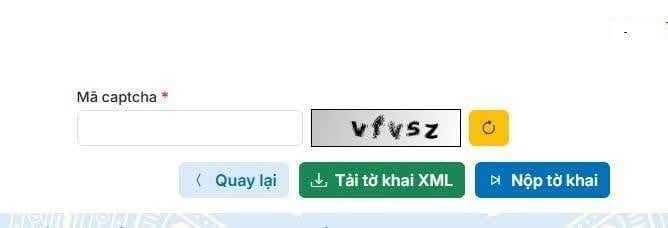
Sau khi hồ sơ đăng ký thành công, hộ kinh doanh/cá nhân kinh doanh mới thực hiện kê khai thuế cho thuê tài sản.
Trường hợp hồ sơ chưa thành công, người nộp thuế cần kiểm tra Email phản hồi của cơ quan thuế để bổ sung, hoàn thiện và nộp lại hồ sơ.
Trên đây là thông tin: Hướng dẫn đăng ký thêm tài sản cho thuê sau khi đã có đăng ký thuế trên Dịch vụ công thuế điện tử mới nhất chi tiết, đơn giản thế nào?
Hướng dẫn đăng ký thêm tài sản cho thuê sau khi đã có đăng ký thuế trên Dịch vụ công thuế điện tử mới nhất chi tiết, đơn giản thế nào? (Hình từ Internet)
Hộ kinh doanh có nhiều địa điểm kinh doanh phải sử dụng mã số thuế nào trên hóa đơn điện tử?
Căn cứ khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP được sửa đổi bởi khoản 2 Điều 1 Nghị định 141/2026/NĐ-CP quy định như sau:
Điều 8. Nguyên tắc khai thuế, tính thuế và sử dụng hóa đơn
[...]
5. Sử dụng hóa đơn điện tử
a) Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn;
b) Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế;
c) Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh tại Điều 9 Nghị định này hoặc hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trước chưa trên 01 tỷ đồng (trừ trường hợp đã đăng ký sử dụng hóa đơn điện tử theo điểm b khoản này) nhưng trong năm tính thuế có doanh thu trên 01 tỷ đồng trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng hóa đơn điện tử trong thời gian 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng.
[...]
Như vậy, đối với hộ kinh doanh có doanh thu năm trên 01 tỷ đồng có nhiều địa điểm kinh doanh thì phải sử dụng cùng một mã số thuế cho tất cả các cửa hàng và ghi rõ mã địa điểm kinh doanh trên hóa đơn điện tử.
Lưu ý: Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Cách ghi Mẫu 01 TB ĐĐKD Thông báo về việc thành lập, thay đổi thông tin, tạm ngừng, chấm dứt hoạt động đối với địa điểm kinh doanh ra sao?
Tải Mẫu số 01 TB ĐĐKD Thông báo về việc thành lập, thay đổi thông tin, tạm ngừng, chấm dứt hoạt động đối với địa điểm kinh doanh:
Dưới đây là Cách ghi Mẫu 01 TB ĐĐKD Thông báo về việc thành lập, thay đổi thông tin, tạm ngừng, chấm dứt hoạt động đối với địa điểm kinh doanh như sau:
- Kính gửi: Điền cơ quan thuế quản lý trực tiếp - Người nộp thuế: Tên hộ kinh doanh (đúng theo Giấy chứng nhận đăng ký doanh nghiệp) - Mã số thuế: MST của hộ kinh doanh - Tích chọn nội dung thông báo: Tại phần lựa chọn, tích vào“Thành lập địa điểm kinh doanh” Hướng dẫn điền mục “Thành lập địa điểm kinh doanh” * Chỉ điền thông tin tại mục [1. Thành lập địa điểm kinh doanh] - Tên địa điểm kinh doanh: - Hình thức thương mại điện tử: Chỉ tích nếu địa điểm kinh doanh chỉ có hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số khác như Shopee, TikTok, website... - Ngày bắt đầu hoạt động: Ghi đúng ngày dự kiến kinh doanh - Ngành nghề kinh doanh chính: (Ví dụ:Bán buôn cà phê, Bán buôn hàng may mặc,...) - Số nhà, đường: Ghi rõ số nhà, đường của địa chỉ kinh doanh - Phường/Xã: Ghi rõ phường, xã của địa chỉ kinh doanh - Tỉnh/Thành phố: Ghi rõ tỉnh, thành phố của địa chỉ kinh doanh - Mã định danh địa điểm (nếu có) - Mã trang trại (nếu có đối với trường hợp hoạt động theo mô hình kinh tế trang trại) *Phần ký tên: Ký tên |

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];