Dùng con dấu chữ ký khắc sẵn để ký chứng từ kế toán thì có được hay không?
Căn cứ tại Điều 19 Luật Kế toán 2015 được sửa đổi bởi điểm a, điểm b khoản 5 Điều 2 Luật số 56/2024/QH15 quy định về ký và xác nhận chứng từ kế toán như sau:
Điều 19. Ký và xác nhận chứng từ kế toán
1. Chứng từ kế toán phải có đủ chữ ký theo chức danh quy định trên chứng từ. Chữ ký trên chứng từ kế toán phải được ký bằng loại mực không phai. Không được ký chứng từ kế toán bằng mực màu đỏ hoặc đóng dấu chữ ký khắc sẵn. Chữ ký trên chứng từ kế toán của một người phải thống nhất. Chữ ký trên chứng từ kế toán của người khiếm thị được thực hiện theo quy định của Chính phủ.
2. Chữ ký trên chứng từ kế toán phải do người có thẩm quyền hoặc người được ủy quyền ký. Nghiêm cấm ký chứng từ kế toán khi chưa ghi đủ nội dung chứng từ thuộc trách nhiệm của người ký.
3. Chứng từ kế toán chi tiền phải do người có thẩm quyền duyệt chi và kế toán trưởng hoặc người được ủy quyền ký trước khi thực hiện. Chữ ký trên chứng từ kế toán dùng để chi tiền phải ký theo từng liên.
4. Chứng từ điện tử phải có chữ ký điện tử hoặc các hình thức xác nhận khác bằng phương tiện điện tử theo quy định của pháp luật về giao dịch điện tử.
Theo đó thì KHÔNG được dùng con dấu chữ ký khắc sẵn để ký chứng từ kế toán.
Chữ ký trên chứng từ kế toán phải được ký bằng loại mực không phai. Không được ký chứng từ kế toán bằng mực màu đỏ. Chữ ký trên chứng từ kế toán của một người phải thống nhất. Chữ ký trên chứng từ kế toán của người khiếm thị được thực hiện theo quy định của Chính phủ.
*Nội dung Dùng con dấu chữ ký khắc sẵn để ký chứng từ kế toán thì có được hay không?
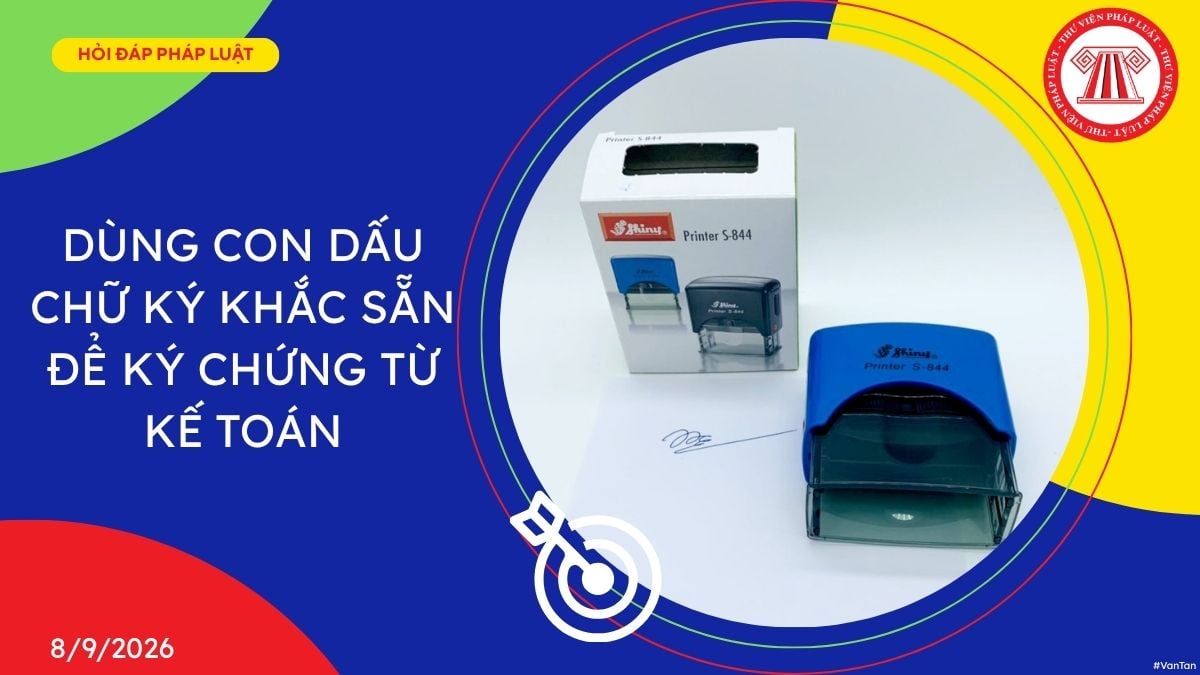
Dùng con dấu chữ ký khắc sẵn để ký chứng từ kế toán thì có được hay không? (Hình từ Internet)
Chứng từ kế toán phải có các nội dung nào?
Căn cứ tại khoản 1 Điều 16 Luật Kế toán 2015 được sửa đổi bởi khoản 9 Điều 2 Luật số 56/2024/QH15 về chứng từ kế toán phải có các nội dung chủ yếu sau đây:
[1] Tên và số hiệu của chứng từ kế toán;
[2] Ngày, tháng, năm lập chứng từ kế toán;
[3] Tên, địa chỉ của cơ quan, tổ chức, đơn vị hoặc cá nhân lập chứng từ kế toán;
[4] Nội dung nghiệp vụ kinh tế, tài chính phát sinh;
[5] Số lượng, đơn giá và số tiền của nghiệp vụ kinh tế, tài chính ghi bằng số; tổng số tiền của chứng từ kế toán dùng để thu, chi tiền ghi bằng số và bằng chữ;
[6] Chữ ký, họ và tên của người lập, người duyệt và những người có liên quan đến chứng từ kế toán.
Ngoài những nội dung chủ yếu của chứng từ kế toán nêu trên thì chứng từ kế toán có thể có thêm những nội dung khác theo từng loại chứng từ.
Chứng từ kế toán được quản lý và sử dụng như thế nào?
Căn cứ tại Điều 21 Luật Kế toán 2015 quy định về quản lý, sử dụng chứng từ kế toán như sau:
[1] Thông tin, số liệu trên chứng từ kế toán là căn cứ để ghi sổ kế toán.
[2] Chứng từ kế toán phải được sắp xếp theo nội dung kinh tế, theo trình tự thời gian và bảo quản an toàn theo quy định của pháp luật.
[3] Chỉ cơ quan nhà nước có thẩm quyền mới có quyền tạm giữ, tịch thu hoặc niêm phong chứng từ kế toán. Trường hợp tạm giữ hoặc tịch thu chứng từ kế toán thì cơ quan nhà nước có thẩm quyền phải sao chụp chứng từ bị tạm giữ, bị tịch thu, ký xác nhận trên chứng từ sao chụp và giao bản sao chụp cho đơn vị kế toán; đồng thời lập biên bản ghi rõ lý do, số lượng từng loại chứng từ kế toán bị tạm giữ hoặc bị tịch thu và ký tên, đóng dấu.
[4] Cơ quan có thẩm quyền niêm phong chứng từ kế toán phải lập biên bản, ghi rõ lý do, số lượng từng loại chứng từ kế toán bị niêm phong và ký tên, đóng dấu.
*Bài viết Dùng con dấu chữ ký khắc sẵn để ký chứng từ kế toán thì có được hay không?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];