Địa chỉ 15 Phòng Giao dịch Kho bạc Nhà nước khu vực 9 (Lào Cai, Lai Châu) sau sáp nhập ở đâu?
Kho bạc Nhà nước khu vực 9 đã có Thông báo 06/TB-KBIX năm 2025 Về việc hoạt động Kho bạc Nhà nước Khu vực 9.
Trong đó, tại Phụ lục 2 ban hành kèm theo Thông báo 06/TB-KBIX năm 2025 có công khai địa chỉ 15 Phòng Giao dịch Kho bạc Nhà nước khu vực 9 (Lào Cai, Lai Châu) sau sáp nhập.
Chi tiết Địa chỉ 15 Phòng Giao dịch Kho bạc Nhà nước khu vực 9 (Lào Cai, Lai Châu) sau sáp nhập như sau:
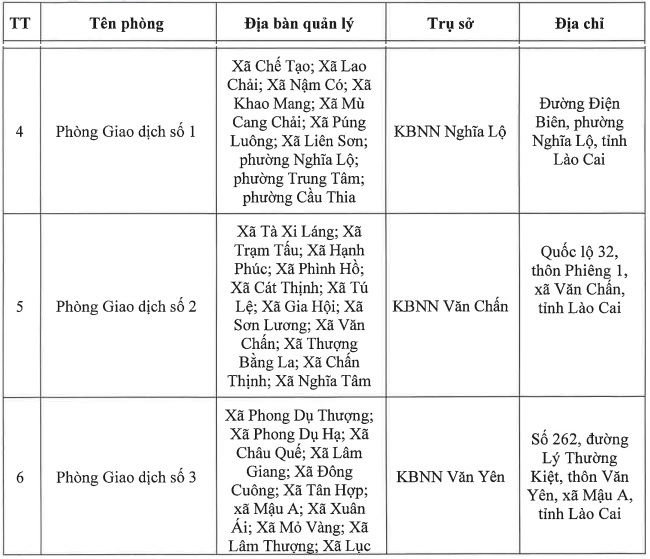
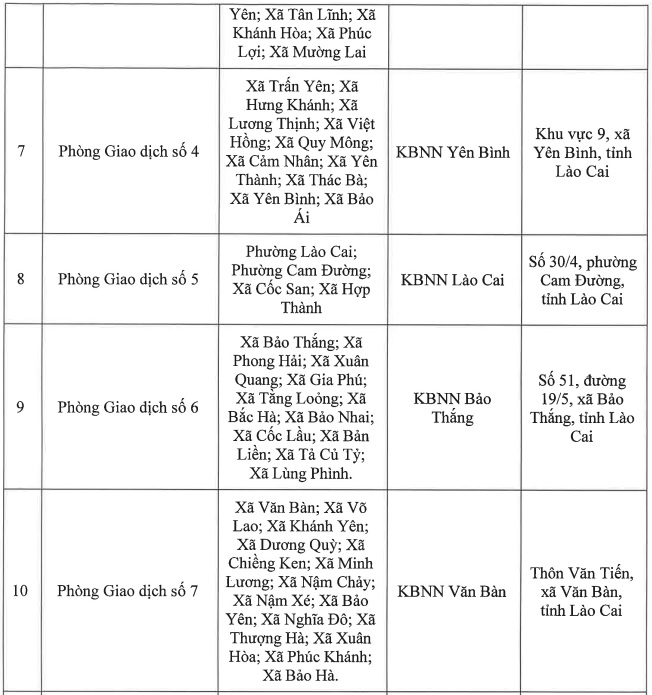
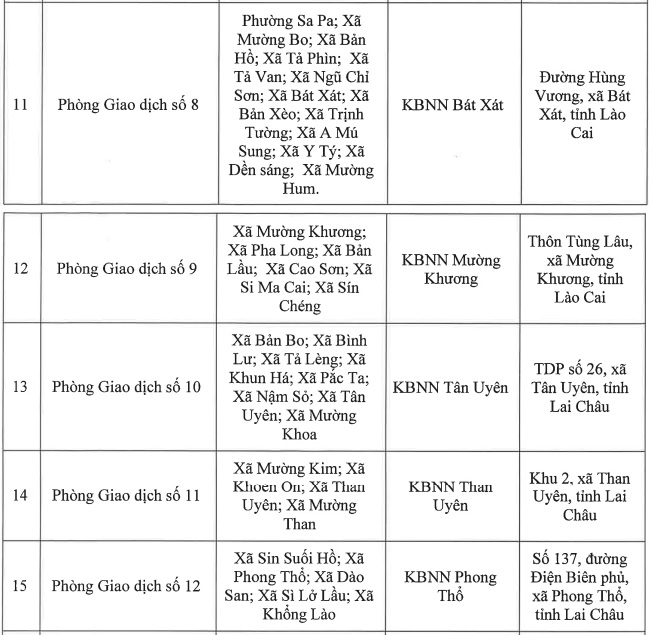
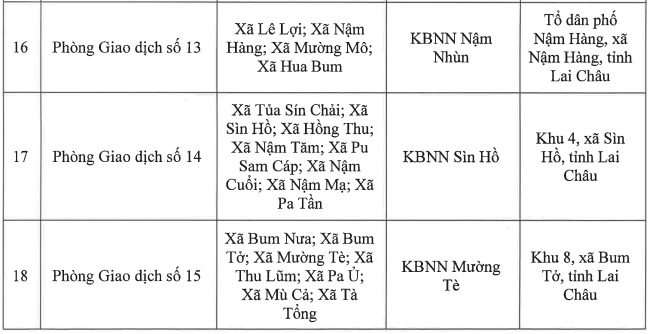
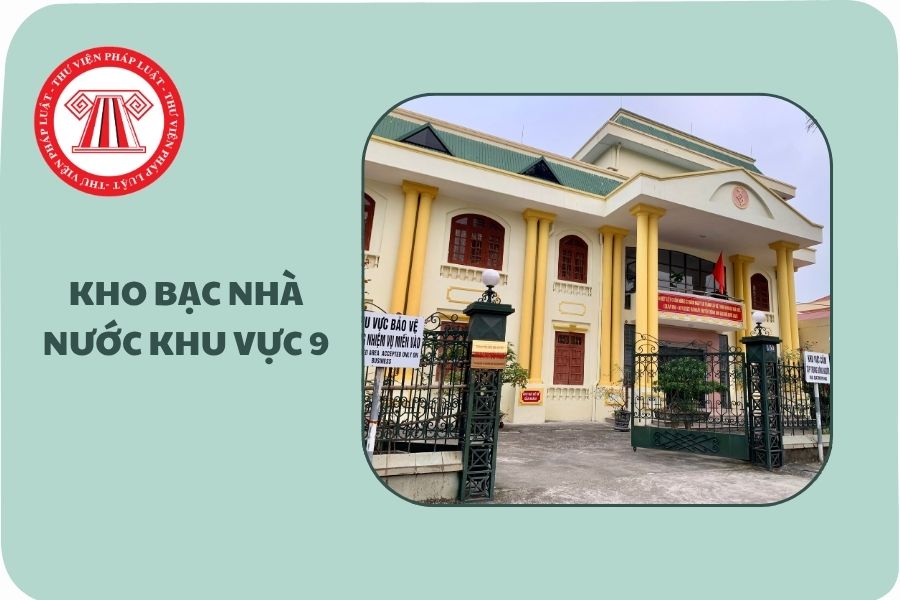
Địa chỉ 15 Phòng Giao dịch Kho bạc Nhà nước khu vực 9 (Lào Cai, Lai Châu) sau sáp nhập ở đâu? (Hình từ Internet)
Mẫu chứng từ kế toán Ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước bắt buộc gồm những loại nào?
Căn cứ theo Điều 18 Thông tư 77/2017/TT-BTC quy định về Mẫu chứng từ kế toán Ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước như sau:
Điều 18. Mẫu chứng từ kế toán
Mẫu chứng từ kế toán này bao gồm mẫu chứng từ kế toán bắt buộc và mẫu chứng từ kế toán hướng dẫn.
1. Mẫu chứng từ kế toán bắt buộc là mẫu chứng từ đặc biệt có giá trị như tiền, gồm: séc, biên lai thu tiền, vé thu phí, lệ phí, trái phiếu, tín phiếu, công trái và các mẫu chứng từ bắt buộc khác. Biểu mẫu chứng từ kế toán bắt buộc do Bộ Tài chính hoặc đơn vị được Bộ Tài chính ủy quyền in và phát hành. Đơn vị kế toán phải thực hiện đúng mẫu và nội dung ghi chép trên chứng từ.
2. Mẫu chứng từ kế toán hướng dẫn là mẫu chứng từ kế toán do Bộ trưởng Bộ Tài chính (hoặc Tổng Giám đốc KBNN được Bộ trưởng Bộ Tài chính ủy quyền) quy định về biểu mẫu và nội dung ghi chép. Đơn vị kế toán được phép lập chứng từ kế toán trên máy vi tính nhưng phải đảm bảo đúng mẫu và đúng nội dung ghi chép trên chứng từ theo quy định.
Như vậy, các mẫu chứng từ kế toán Ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước bắt buộc, bao gồm: séc, biên lai thu tiền, vé thu phí, lệ phí, trái phiếu, tín phiếu, công trái và các mẫu chứng từ bắt buộc khác.
Chứng từ điện tử của Kho bạc Nhà nước gồm những loại nào?
Căn cứ theo khoản 1 Điều 19 Thông tư 77/2017/TT-BTC quy định như sau:
Điều 19. Chứng từ điện tử
1. KBNN được sử dụng chứng từ điện tử (gồm có: chứng từ điện tử của KBNN, chứng từ điện tử do ngân hàng và các cơ quan liên quan chuyển đến) để thực hiện thanh toán, hạch toán kế toán theo quy định của Chính phủ và Bộ Tài chính.
2. Chứng từ điện tử được dùng làm chứng từ kế toán khi có đủ các nội dung quy định cho chứng từ kế toán và đã được mã hóa đảm bảo an toàn dữ liệu điện tử trong quá trình xử lý, truyền tin và lưu trữ. Chứng từ điện tử được lưu giữ trong các vật mang tin (băng từ, đĩa từ, các thiết bị lưu trữ điện tử, các loại thẻ thanh toán) được bảo quản, quản lý như tài liệu kế toán ở dạng nguyên bản và phải có đủ thiết bị phù hợp để sử dụng khi cần thiết.
3. Chứng từ điện tử đã hết thời hạn lưu trữ theo quy định, nếu không có quyết định khác của cơ quan nhà nước có thẩm quyền thì được phép tiêu hủy. Việc tiêu hủy chứng từ điện tử không được làm ảnh hưởng đến tính toàn vẹn của các chứng từ điện tử, tài liệu kế toán chưa tiêu hủy và phải bảo đảm sự hoạt động bình thường của hệ thống thông tin kế toán.
4. Chứng từ điện tử đã tham gia giao dịch trong thời hạn lưu trữ không được phép hủy, các trường hợp điều chỉnh sai lầm trong thanh toán điện tử được hướng dẫn cụ thể tại các phần hành nghiệp vụ.
5. Tổng Giám đốc KBNN quy định các trường hợp sử dụng chứng từ kế toán dưới hình thức chứng từ điện tử theo đúng quy định của pháp luật; hướng dẫn cụ thể việc lập, mã hóa, luân chuyển, lưu trữ chứng từ điện tử và khai thác dữ liệu điện tử trong hệ thống KBNN.
Như vậy, chứng từ điện tử của Kho bạc Nhà nước gồm có: chứng từ điện tử của Kho bạc Nhà nước, chứng từ điện tử do ngân hàng và các cơ quan liên quan chuyển đến) để thực hiện thanh toán, hạch toán kế toán theo quy định của Chính phủ và Bộ Tài chính.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];