
Công văn 696/TNI-QLDN1 năm 2026 thuế TNCN đối với khuyến mãi bằng tiền và xác định chi phí được trừ như thế nào?
Ngày 05/02/2026, Thuế tỉnh Tây Ninh đã ban hành Công văn 696/TNI-QLDN1 năm 2026 về thuế TNCN đối với khuyến mãi bằng tiền và xác định chi phí được trừ.
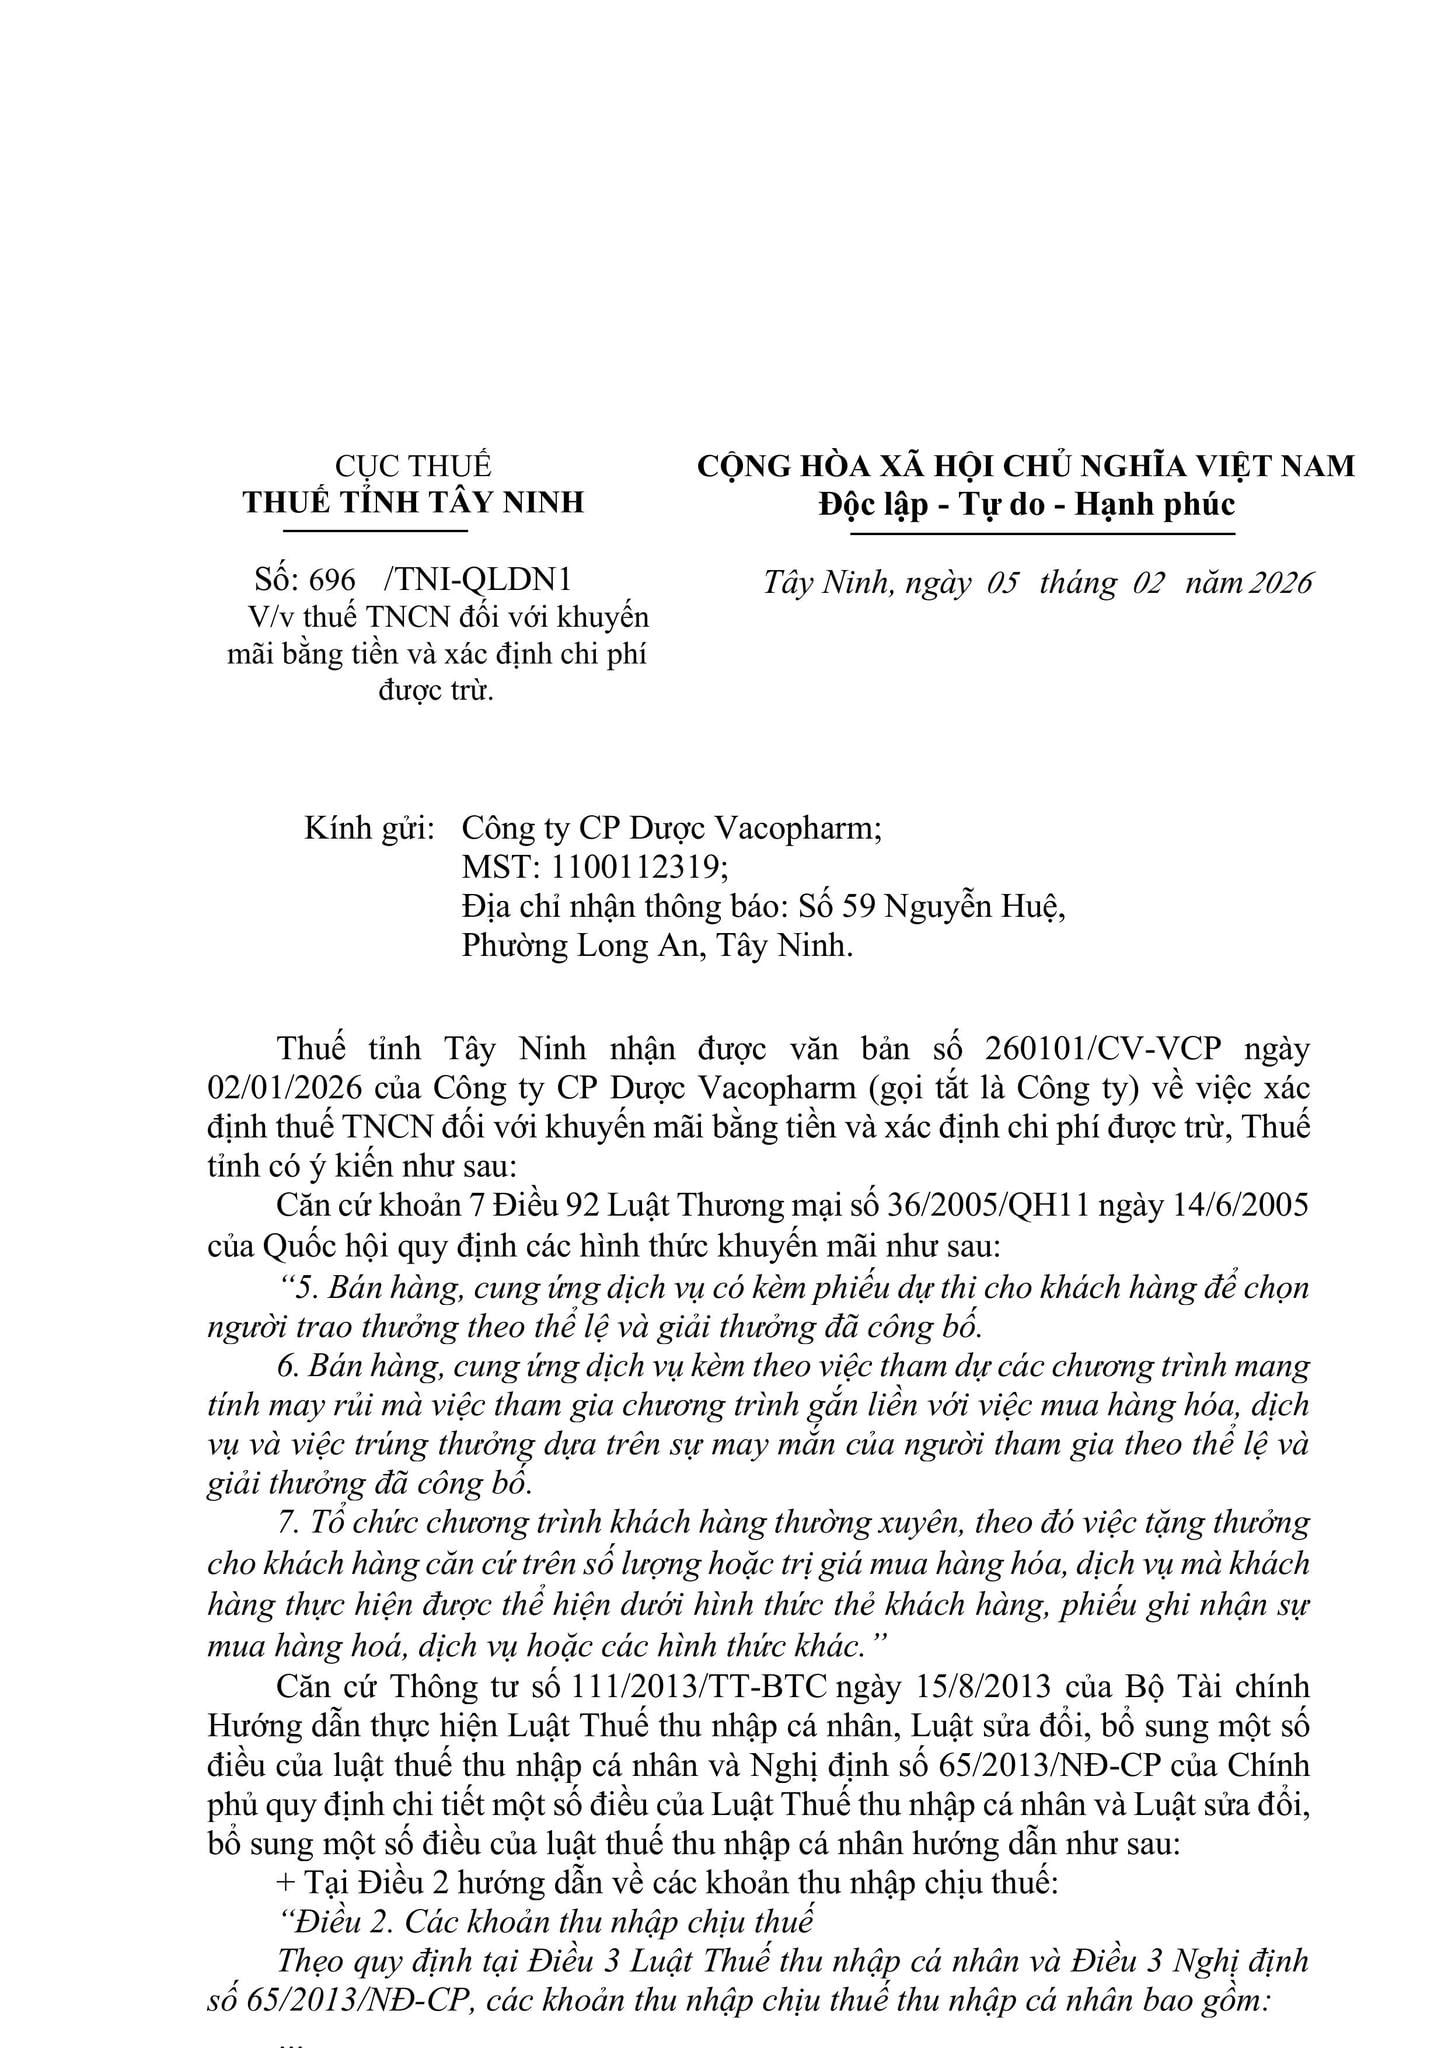
Căn cứ tại Công văn 696/TNI-QLDN1 năm 2026 thì trường hợp Công ty có chương trình khuyến mãi bằng hình thức tặng quà bằng tiền mặt cho khách hàng và chương trình khuyến mãi phù hợp với quy định của pháp luật về thương mại, thì:
[1] Xác định thu nhập chịu thuế TNCN đối với khoản khuyến mãi bằng tiền cho khách hàng.
Thu nhập từ quà tặng không thuộc trường hợp quy định tại khoản 10 Điều 2 Thông tư 111/2013/TT-BTC thì khoản thu nhập này không chịu thuế TNCN từ quà tặng. Trường hợp Công ty thực hiện chương trình khuyền mãi theo quy định tại khoản 5, khoản 6 Điều 92 Luật Thương mại 2005 thì khoản tiền khách hàng nhận được vượt trên 10 triệu đồng thuộc diện chịu thuế thu nhập cá nhân từ trúng thưởng.
[2] Xác định chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
Các khoản chi phí quà tặng nếu đáp ứng điều kiện quy định tại Khoản 1 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 ngày 14/6/2025 thì được tính vào chi phí được trừ khi xác định thu nhập chịu thuế.
*Trên đây là thông tin bài viết Công văn 696/TNI-QLDN1 năm 2026 thuế TNCN đối với khuyến mãi bằng tiền và xác định chi phí được trừ như thế nào?
Công văn 696 TNI QLDN1 năm 2026 thuế TNCN đối với khuyến mãi bằng tiền và xác định chi phí được trừ như thế nào? (Hình từ Internet)
Có những hình thức khuyến mại nào theo Luật Thương mại 2005?
Căn cứ tại Điều 92 Luật Thương mại 2005 quy định về các hình thức khuyến mại gồm:
[1] Đưa hàng hoá mẫu, cung ứng dịch vụ mẫu để khách hàng dùng thử không phải trả tiền.
[2] Tặng hàng hoá cho khách hàng, cung ứng dịch vụ không thu tiền.
[3] Bán hàng, cung ứng dịch vụ với giá thấp hơn giá bán hàng, giá cung ứng dịch vụ trước đó, được áp dụng trong thời gian khuyến mại đã đăng ký hoặc thông báo. Trường hợp hàng hóa, dịch vụ thuộc diện Nhà nước quản lý giá thì việc khuyến mại theo hình thức này được thực hiện theo quy định của Chính phủ.
[4] Bán hàng, cung ứng dịch vụ có kèm theo phiếu mua hàng, phiếu sử dụng dịch vụ để khách hàng được hưởng một hay một số lợi ích nhất định.
[5] Bán hàng, cung ứng dịch vụ có kèm phiếu dự thi cho khách hàng để chọn người trao thưởng theo thể lệ và giải thưởng đã công bố.
[6] Bán hàng, cung ứng dịch vụ kèm theo việc tham dự các chương trình mang tính may rủi mà việc tham gia chương trình gắn liền với việc mua hàng hóa, dịch vụ và việc trúng thưởng dựa trên sự may mắn của người tham gia theo thể lệ và giải thưởng đã công bố.
[7] Tổ chức chương trình khách hàng thường xuyên, theo đó việc tặng thưởng cho khách hàng căn cứ trên số lượng hoặc trị giá mua hàng hóa, dịch vụ mà khách hàng thực hiện được thể hiện dưới hình thức thẻ khách hàng, phiếu ghi nhận sự mua hàng hoá, dịch vụ hoặc các hình thức khác.
[8] Tổ chức cho khách hàng tham gia các chương trình văn hóa, nghệ thuật, giải trí và các sự kiện khác vì mục đích khuyến mại.
[9] Các hình thức khuyến mại khác nếu được cơ quan quản lý nhà nước về thương mại chấp thuận.
Các khoản thu nhập chịu thuế TNCN từ trúng thưởng theo Thông tư 111 là những khoản nào?
Căn cứ tại khoản 6 Điều 2 Thông tư 111/2013/TT-BTC được sửa đổi bởi khoản 7 Điều 25 Thông tư 92/2015/TT-BTC quy định về Các khoản thu nhập chịu thuế TNCN từ trúng thưởng gồm:
Thu nhập từ trúng thưởng là các khoản tiền hoặc hiện vật mà cá nhân nhận được dưới các hình thức sau đây:
- Trúng thưởng xổ số do các công ty xổ số phát hành trả thưởng.
- Trúng thưởng trong các hình thức khuyến mại khi tham gia mua bán hàng hóa, dịch vụ theo quy định của Luật Thương mại 2005.
- Trúng thưởng trong các hình thức cá cược, đặt cược được pháp luật cho phép.
- Trúng thưởng trong các trò chơi, cuộc thi có thưởng và các hình thức trúng thưởng khác do các tổ chức kinh tế, cơ quan hành chính, sự nghiệp, các đoàn thể và các tổ chức, cá nhân khác tổ chức.
*Trên đây là Công văn 696 TNI QLDN1 năm 2026 thuế TNCN đối với khuyến mãi bằng tiền và xác định chi phí được trừ như thế nào?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];









































