Công văn 4673 CT CS ngày 8 7 2026 chính sách thuế có thu nhập từ hoạt động xuất nhập khẩu tại chỗ ra sao?
Ngày 8/7/2026, Cục thuế ban hành Công văn 4673/CT-CS của Cục Thuế về chính sách thuế có thu nhập từ hoạt động xuất nhập khẩu tại chỗ. Cụ thể:
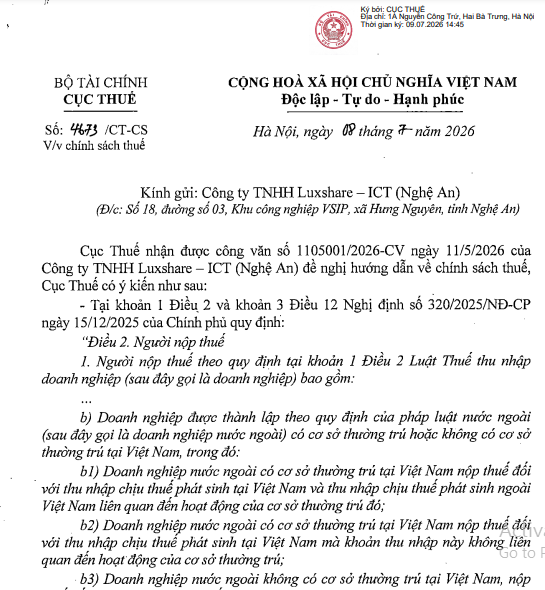
Căn cứ các quy định nêu trên, theo nội dung Công ty trình bày về mô hình hoạt động dự kiến (không có hợp đồng, hồ sơ, chứng từ cụ thể), Cục Thuế có ý kiến về nguyên tắc như sau:
Trường hợp các doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam hoặc không có cơ sở thường trú tại Việt Nam có phát sinh thu nhập tại Việt Nam từ việc bán hàng hóa cho doanh nghiệp tại Việt Nam hoặc có thu nhập từ hoạt động xuất nhập khẩu tại chỗ theo quy định về hàng hóa xuất nhập khẩu tại chỗ tại Điều 3 Luật số 90/2025/QH15 và khoản 19 Điều 1 Nghị định 167/2025/NĐ-CP thì thuộc trường hợp phải nộp thuế nhà thầu theo quy định pháp luật thuế thu nhập doanh nghiệp.
Căn cứ hồ sơ, chứng từ thực tế khi mô hình hoạt động dự kiến của các doanh nghiệp có liên quan đi vào hoạt động, Công ty liên hệ với cơ quan thuế quản lý trực tiếp để được hướng dẫn kê khai nộp thay và trao đổi với các doanh nghiệp có liên quan thực hiện nghĩa vụ thuế theo đúng quy định pháp luật.
Xem đầy đủ Công văn 4673 CT CS ngày 8 7 2026 chính sách thuế có thu nhập từ hoạt động xuất nhập khẩu tại chỗ
* Trên đây là Thông tin Công văn 4673 CT CS ngày 8 7 2026 chính sách thuế có thu nhập từ hoạt động xuất nhập khẩu tại chỗ ra sao?
Công văn 4673/CT-CS ngày 8/7/2026 chính sách thuế có thu nhập từ hoạt động xuất nhập khẩu tại chỗ ra sao? (Hình từ Internet)
Hàng hóa xuất nhập khẩu tại chỗ gồm những loại nào?
Căn cứ tại khoản 1 Điều 35 Nghị định 08/2015/NĐ-CP được sửa đổi bởi khoản 19 Điều 1 Nghị định 167/2025/NĐ-CP quy định về thủ tục hải quan, kiểm tra, giám sát hải quan đối với hàng hóa xuất nhập khẩu tại chỗ bao gồm:
- Hàng hóa gia công tại Việt Nam và được thương nhân nước ngoài đặt gia công bán, chuyển giao cho tổ chức, cá nhân tại Việt Nam;
- Hàng hóa mua bán, thuê, mượn giữa doanh nghiệp Việt Nam với thương nhân nước ngoài và được thương nhân nước ngoài chỉ định giao, nhận hàng hóa với doanh nghiệp tại Việt Nam.
Quyền tự do kinh doanh xuất khẩu nhập khẩu được quy định như thế nào?
Căn cứ theo Điều 3 Nghị định 69/2018/NĐ-CP quy định về quyền tự do kinh doanh xuất khẩu nhập khẩu như sau:
Điều 3. Quyền tự do kinh doanh xuất khẩu, nhập khẩu
1. Thương nhân Việt Nam không là tổ chức kinh tế có vốn đầu tư nước ngoài được kinh doanh xuất khẩu, nhập khẩu và thực hiện các hoạt động khác có liên quan không phụ thuộc vào ngành, nghề đăng ký kinh doanh, trừ hàng hóa thuộc Danh mục cấm xuất khẩu, cấm nhập khẩu theo quy định tại Nghị định này; hàng hóa cấm xuất khẩu, cấm nhập khẩu khác theo quy định của pháp luật; hàng hóa tạm ngừng xuất khẩu, tạm ngừng nhập khẩu.
Chi nhánh của thương nhân Việt Nam được thực hiện hoạt động ngoại thương theo ủy quyền của thương nhân.
2. Tổ chức kinh tế có vốn đầu tư nước ngoài, chi nhánh của thương nhân nước ngoài tại Việt Nam khi tiến hành hoạt động xuất khẩu, nhập khẩu thuộc phạm vi điều chỉnh của Nghị định này phải thực hiện các cam kết của Việt Nam trong các Điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên, Danh mục hàng hóa và lộ trình do Bộ Công Thương công bố, đồng thời thực hiện các quy định tại Nghị định này và các quy định pháp luật khác có liên quan.
3. Hoạt động xuất khẩu, nhập khẩu của thương nhân nước ngoài không có hiện diện tại Việt Nam, tổ chức, cá nhân khác có liên quan thuộc các nước, vùng lãnh thổ là thành viên của Tổ chức Thương mại Thế giới và các nước có thỏa thuận song phương với Việt Nam thực hiện theo quy định của Chính phủ.
Theo đó, Quyền tự do kinh doanh xuất khẩu nhập khẩu được quy định như sau:
(1) Thương nhân Việt Nam không là tổ chức kinh tế có vốn đầu tư nước ngoài được kinh doanh xuất khẩu, nhập khẩu và thực hiện các hoạt động khác có liên quan không phụ thuộc vào ngành, nghề đăng ký kinh doanh, trừ hàng hóa thuộc Danh mục cấm xuất khẩu, cấm nhập khẩu theo quy định tại Nghị định này; hàng hóa cấm xuất khẩu, cấm nhập khẩu khác theo quy định của pháp luật; hàng hóa tạm ngừng xuất khẩu, tạm ngừng nhập khẩu.
Chi nhánh của thương nhân Việt Nam được thực hiện hoạt động ngoại thương theo ủy quyền của thương nhân.
(2) Tổ chức kinh tế có vốn đầu tư nước ngoài, chi nhánh của thương nhân nước ngoài tại Việt Nam khi tiến hành hoạt động xuất khẩu, nhập khẩu thuộc phạm vi điều chỉnh của Nghị định này phải thực hiện các cam kết của Việt Nam trong các Điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên, Danh mục hàng hóa và lộ trình do Bộ Công Thương công bố, đồng thời thực hiện các quy định tại Nghị định này và các quy định pháp luật khác có liên quan.
(3) Hoạt động xuất khẩu, nhập khẩu của thương nhân nước ngoài không có hiện diện tại Việt Nam, tổ chức, cá nhân khác có liên quan thuộc các nước, vùng lãnh thổ là thành viên của Tổ chức Thương mại Thế giới và các nước có thỏa thuận song phương với Việt Nam thực hiện theo quy định của Chính phủ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];