Công văn 4429 KHH QLDN1 năm 2026 chính sách thuế GTGT đối với dược liệu, nông sản và thực phẩm thế nào?
Ngày 17/8/2026, Thuế tỉnh Khánh Hòa có Công văn 4429/KHH-QLDN1 chính sách thuế GTGT đối với dược liệu, nông sản và thực phẩm.
Theo đó, ngày 10/8/2026, Thuế tỉnh Khánh Hòa nhận được Văn bản số 260508/CV-DL/2026 ngày 05/8/2026 của Công ty về chính sách thuế Giá trị gia tăng (GTGT) đối với mặt hàng dược liệu, nông sản và thực phẩm. Về vấn đề này, Thuế tỉnh Khánh Hòa có ý kiến như sau:
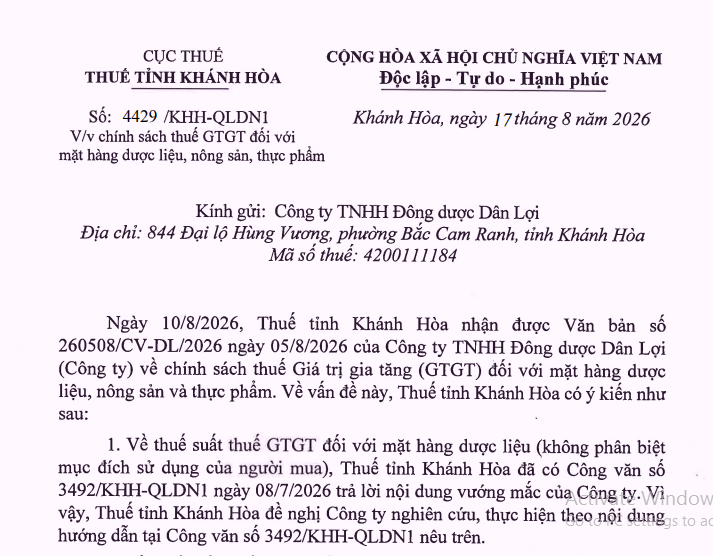
Căn cứ các quy định nêu trên, trường hợp Công ty mua các mặt hàng nông sản (là sản phẩm cây trồng, rừng trồng), thực phẩm (là sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt) chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường theo quy định tại khoản 1 Điều 4 Nghị định 181/2025/NĐ-CP nêu trên; sau đó bán lại cho các doanh nghiệp trong nước ở khâu kinh doanh thương mại thì không phải kê khai, tính nộp thuế GTGT theo quy định tại điểm 1b khoản 1 Điều 1 Nghị định 181/2025/NĐ-CP nêu trên.
Các tiêu chí, hồ sơ, tài liệu kỹ thuật dùng để làm căn cứ xác định sản phẩm bán ra của Công ty là dược liệu, nông sản hay thực phẩm thuộc phạm vi quản lý của các Cơ quan Nhà nước chuyên ngành, không thuộc phạm vi trả lời của Cơ quan Thuế. Vì vậy, đề nghị Công ty liên hệ với các Cơ quan Nhà nước chuyên ngành để được hướng dẫn cụ thể.
Xem đầy đủ Công văn 4429 KHH QLDN1 năm 2026 chính sách thuế GTGT đối với dược liệu, nông sản và thực phẩm
* Trên đây là Thông tin Công văn 4429 KHH QLDN1 năm 2026 chính sách thuế GTGT đối với dược liệu, nông sản và thực phẩm thế nào?
Công văn 4429/KHH-QLDN1 năm 2026 chính sách thuế GTGT đối với dược liệu, nông sản và thực phẩm thế nào? (Hình từ Internet)
Người nộp thuế đã nộp hồ sơ chấm dứt hiệu lực mã số thuế thì có phải nộp hồ sơ khai thuế GTGT không?
Tại Điều 11 Nghị định 252/2026/NĐ-CP có quy định về các trường hợp không phải nộp hồ sơ khai thuế, khoản thu khác như sau:
Điều 11. Các trường hợp không phải nộp hồ sơ khai thuế, khoản thu khác
Người nộp thuế không phải nộp hồ sơ khai thuế, khoản thu khác đối với từng loại thuế, khoản thu khác trong các trường hợp sau đây:
1. Người nộp thuế chỉ có hoạt động, kinh doanh thuộc đối tượng không chịu thuế theo quy định của pháp luật về thuế, trừ trường hợp hộ kinh doanh, cá nhân kinh doanh hàng hóa, dịch vụ có mức doanh thu hằng năm thuộc đối tượng không chịu thuế giá trị gia tăng và thuộc đối tượng không phải nộp thuế thu nhập cá nhân thực hiện theo quy định tại Nghị định số 141/2026/NĐ-CP của Chính phủ.
2. Tổ chức, cá nhân trả thu nhập, cá nhân trực tiếp khai thuế với cơ quan thuế không phải nộp hồ sơ khai thuế thu nhập cá nhân đối với thu nhập được miễn thuế quy định tại Điều 4 và Điều 5 Luật Thuế thu nhập cá nhân, trừ các trường hợp được miễn thuế quy định tại các khoản 1, 2, 17 Điều 4, thu nhập của chuyên gia từ dự án khởi nghiệp sáng tạo quy định tại khoản 19 Điều 4 và các khoản 2, 3, 4 Điều 5 Luật Thuế thu nhập cá nhân.
3. Doanh nghiệp chế xuất chỉ có hoạt động chế xuất thì không phải nộp hồ sơ khai thuế giá trị gia tăng.
4. Người nộp thuế trong thời gian tạm ngừng hoạt động, kinh doanh theo quy định tại điểm c.1 khoản 1 Điều 7 Nghị định này.
5. Người nộp thuế đã nộp hồ sơ chấm dứt hiệu lực mã số thuế, trừ hồ sơ quyết toán thuế đến thời điểm chấm dứt hiệu lực mã số thuế và hồ sơ khai thuế đối với nghĩa vụ thuế phát sinh sau thời điểm nộp hồ sơ chấm dứt hiệu lực mã số thuế.
6. Người khai thuế thu nhập cá nhân là tổ chức, cá nhân trả thu nhập thuộc trường hợp khai thuế thu nhập cá nhân theo tháng, quý mà trong tháng, quý đó không phát sinh việc khấu trừ thuế thu nhập cá nhân của đối tượng nhận thu nhập.
Trường hợp tháng, quý cuối cùng trong năm hoặc tháng, quý phát sinh việc chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động không phát sinh việc khấu trừ thuế và thuộc trường hợp không phải quyết toán thuế thu nhập cá nhân theo hướng dẫn của Bộ trưởng Bộ Tài chính thì tổ chức, cá nhân trả thu nhập vẫn phải nộp hồ sơ khai thuế thu nhập cá nhân của tháng, quý cuối cùng trong năm hoặc tháng, quý phát sinh việc chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động.
[...]
Như vậy, người nộp thuế đã nộp hồ sơ chấm dứt hiệu lực mã số thuế thì không phải nộp hồ sơ khai thuế GTGT, trừ hồ sơ quyết toán thuế đến thời điểm chấm dứt hiệu lực mã số thuế và hồ sơ khai thuế đối với nghĩa vụ thuế phát sinh sau thời điểm nộp hồ sơ chấm dứt hiệu lực mã số thuế.
Nguyên tắc xác định giá tính thuế giá trị gia tăng như thế nào?
Căn cứ Điều 14 Nghị định 181/2025/NĐ-CP quy định như sau:
- Giá tính thuế đối với các loại hàng hóa, dịch vụ quy định tại Mục này:
+ Bao gồm cả khoản phụ thu và phí thu thêm ngoài giá hàng hóa, dịch vụ mà cơ sở kinh doanh được hưởng.
+ Không bao gồm các khoản thu không liên quan đến bán hàng hóa, cung cấp dịch vụ của cơ sở kinh doanh: các khoản thu về bồi thường bằng tiền (bao gồm cả tiền bồi thường về đất và tài sản trên đất khi bị thu hồi đất theo quyết định của cơ quan nhà nước có thẩm quyền), tiền thưởng, thu đòi người thứ ba của hoạt động bảo hiểm, các khoản thu hộ, các khoản thù lao từ cơ quan nhà nước do thực hiện hoạt động thu hộ, chi hộ các cơ quan nhà nước, các khoản thu tài chính.
- Trường hợp cơ sở kinh doanh áp dụng hình thức chiết khấu thương mại dành cho khách hàng (nếu có) thì giá tính thuế giá trị gia tăng là giá bán đã chiết khấu thương mại dành cho khách hàng chưa có thuế giá trị gia tăng.
- Trường hợp cơ sở kinh doanh đã tính thuế giá trị gia tăng nhưng giá tính thuế bị thay đổi theo kết luận của cơ quan nhà nước có thẩm quyền theo quy định của pháp luật có liên quan thì giá tính thuế được xác định theo kết luận của cơ quan nhà nước có thẩm quyền.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];