Giá vé thăm quan Bảo tàng Mỹ Thuật Việt Nam 2027 là bao nhiêu?
Căn cứ theo Điều 4 Thông tư 181/2016/TT-BTC quy định Giá vé thăm quan Bảo tàng Mỹ Thuật Việt Nam 2027 như sau:
- Đối với người lớn: 40.000 đồng/người/lượt.
- Đối với sinh viên, học sinh (học viên) trong các trường đại học, cao đẳng, trung cấp, trường dạy nghề: 20.000 đồng/người/lượt.
Sinh viên, học sinh (học viên) là người có thẻ sinh viên, học sinh, học viên do các nhà trường thuộc hệ thống giáo dục quốc dân ở Việt Nam cấp.
- Đối với trẻ em; học sinh trong các cơ sở giáo dục phổ thông: 10.000 đồng/người/lượt.
+ Trẻ em nêu trên là người từ 6 tuổi đến dưới 16 tuổi. Trường hợp khó xác định là người dưới 16 tuổi phải xuất trình giấy khai sinh, hộ chiếu, chứng minh nhân dân hoặc bất kỳ một giấy tờ khác chứng minh là người dưới 16 tuổi.
+ Học sinh là người có thẻ học sinh do các nhà trường thuộc hệ thống giáo dục quốc dân ở Việt Nam cấp.
Lưu ý: Các đối tượng được miễn, giảm phí
- Miễn phí thăm quan Bảo tàng Mỹ thuật Việt Nam đối với các trường hợp sau:
+ Trẻ em dưới 6 tuổi;
+ Người khuyết tật đặc biệt nặng theo quy định tại khoản 1 Điều 11 Nghị định 28/2012/NĐ-CP ngày 10 tháng 4 năm 2012 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật người khuyết tật.
- Giảm 50% mức phí thăm quan Bảo tàng Mỹ thuật Việt Nam đối với các trường hợp sau:
+ Các đối tượng được hưởng chính sách ưu đãi hưởng thụ văn hoá quy định tại Điều 2 Quyết định 170/2003/QĐ-TTg ngày 14 tháng 8 năm 2003 của Thủ tướng Chính phủ về “Chính sách ưu đãi hưởng thụ văn hóa". Trường hợp khó xác định là đối tượng được hưởng chính sách ưu đãi hưởng thụ văn hoá quy định tại Điều 2 Quyết định 170/2003/QĐ-TTg thì chỉ cần có giấy xác nhận của Uỷ ban nhân dân xã, phường, thị trấn nơi đối tượng cư trú.
+ Người cao tuổi theo quy định tại Nghị định 06/2011/NĐ-CP ngày 14 tháng 01 năm 2011 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật người cao tuổi.
+ Người khuyết tật nặng theo quy định tại khoản 2 Điều 11 Nghị định 28/2012/NĐ-CP ngày 10 tháng 4 năm 2012 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật người khuyết tật.
Trường hợp người vừa thuộc diện hưởng chính sách ưu đãi hưởng thụ văn hoá vừa thuộc diện người cao tuổi hoặc người khuyết tật nặng thì chỉ được giảm 50% mức phí tham quan Bảo tàng Mỹ thuật Việt Nam.
*Trên đây là thông tin Giá vé thăm quan Bảo tàng Mỹ Thuật Việt Nam 2027 là bao nhiêu?
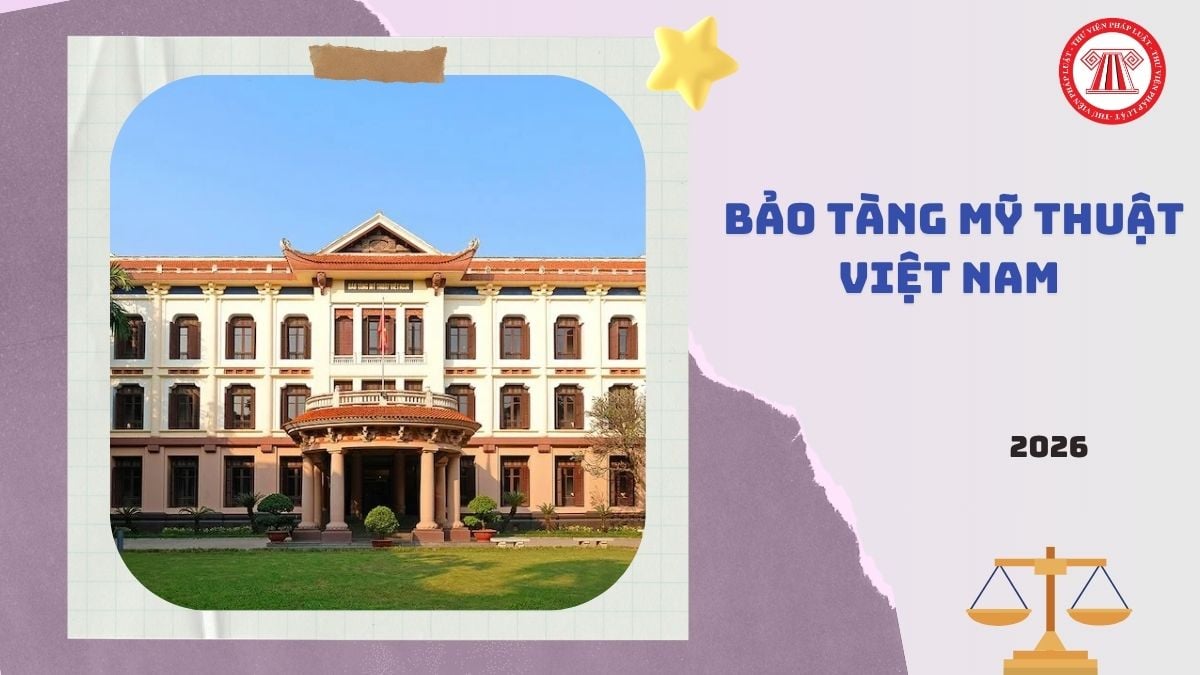
Giá vé thăm quan Bảo tàng Mỹ Thuật Việt Nam 2027 là bao nhiêu? (Hình từ Internet)
Quy định về thu, nộp, quản lý và sử dụng phí ra sao?
Căn cứ theo Điều 12 Luật Phí và lệ phí 2015 được sửa đổi bởi khoản 3 Điều 76 Luật Ngân sách nhà nước 2025 quy định về thu, nộp, quản lý và sử dụng phí như sau:
- Phí thu từ các hoạt động dịch vụ do cơ quan nhà nước thực hiện phải nộp vào ngân sách nhà nước.
Phí thu từ các hoạt động dịch vụ do đơn vị sự nghiệp công lập thực hiện được để lại một phần hoặc toàn bộ số tiền phí thu được để trang trải chi phí hoạt động cung cấp dịch vụ, thu phí trên cơ sở dự toán được cơ quan nhà nước có thẩm quyền phê duyệt, phần còn lại nộp ngân sách nhà nước.
- Số tiền phí được khấu trừ và được để lại quy định tại khoản 1 Điều 12 Luật Phí và lệ phí 2015 được sử dụng như sau:
+ Số tiền phí được để lại cho tổ chức thu để trang trải chi phí hoạt động cung cấp dịch vụ, thu phí. Căn cứ tính chất, đặc điểm của từng loại phí, cơ quan nhà nước có thẩm quyền quyết định mức để lại cho tổ chức thu phí;
+ Số tiền phí để lại được quản lý, sử dụng theo quy định của pháp luật; hàng năm phải quyết toán thu, chi. Số tiền phí chưa chi trong năm được chuyển sang năm sau để tiếp tục chi theo chế độ quy định.
- Phí thu từ các hoạt động dịch vụ do tổ chức được cơ quan nhà nước có thẩm quyền giao thực hiện được để lại một phần hoặc toàn bộ số tiền phí thu được để trang trải chi phí hoạt động cung cấp dịch vụ, thu phí; phần còn lại nộp ngân sách nhà nước; việc quản lý và sử dụng phí thu được theo quy định của pháp luật.
- Chính phủ quy định chi tiết Điều 12 Luật Phí và lệ phí 2015.
Phí, lệ phí thu tại Việt Nam được thu bằng đồng tiền nào?
Căn cứ theo khoản 4 Điều 11 Luật Phí và lệ phí 2015 quy định như sau:
Điều 11. Kê khai, nộp phí, lệ phí
1. Phí, lệ phí theo quy định tại Luật này là khoản thu thuộc ngân sách nhà nước, không chịu thuế.
2. Người nộp phí, lệ phí thực hiện kê khai, nộp phí, lệ phí theo tháng, quý, năm hoặc theo từng lần phát sinh.
3. Người nộp phí, lệ phí thực hiện nộp phí, lệ phí cho cơ quan thu hoặc Kho bạc nhà nước bằng các hình thức: nộp trực tiếp bằng tiền mặt hoặc thông qua tổ chức tín dụng, tổ chức dịch vụ và hình thức khác theo quy định của pháp luật.
4. Phí, lệ phí thu tại Việt Nam bằng đồng Việt Nam, trừ trường hợp pháp luật quy định được thu phí, lệ phí bằng ngoại tệ. Phí, lệ phí thu ở nước ngoài được thu bằng tiền của nước sở tại hoặc bằng ngoại tệ tự do chuyển đổi.
5. Chính phủ quy định chi tiết Điều này.
Theo đó, phí, lệ phí thu tại Việt Nam bằng đồng Việt Nam.
Ttrừ trường hợp pháp luật quy định được thu phí, lệ phí bằng ngoại tệ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];