Phí thăm quan Bảo tàng Dân tộc học Việt Nam 2027 là bao nhiêu?
Căn cứ theo Điều 4 Thông tư 160/2016/TT-BTC quy định Mức thu phí thăm quan Bảo tàng Dân tộc học Việt Nam 2027 như sau:
- Đối với người lớn: 40.000 đồng/người/lượt.
- Đối với sinh viên, học sinh (học viên) trong các trường đại học, cao đẳng, trung cấp, trường dạy nghề: 20.000 đồng/người/lượt.
Sinh viên, học sinh (học viên) là người có thẻ sinh viên, học sinh, học viên do các nhà trường thuộc hệ thống giáo dục quốc dân ở Việt Nam cấp.
- Đối với trẻ em, học sinh trong các cơ sở giáo dục phổ thông: 10.000 đồng/người/lượt.
+ Trẻ em nêu trên là người từ 6 tuổi đến dưới 16 tuổi. Trường hợp khó xác định là người dưới 16 tuổi phải xuất trình giấy khai sinh, hộ chiếu, chứng minh nhân dân hoặc bất kỳ một giấy tờ khác chứng minh là người dưới 16 tuổi.
+ Học sinh là người có thẻ học sinh do các nhà trường thuộc hệ thống giáo dục quốc dân ở Việt Nam cấp.
Lưu ý: Các đối tượng được miễn, giảm phí
- Miễn phí thăm quan Bảo tàng Dân tộc học Việt Nam đối với các trường hợp sau:
+ Trẻ em dưới 6 tuổi;
+ Người khuyết tật đặc biệt nặng theo quy định tại khoản 1 Điều 11 Nghị định 28/2012/NĐ-CP ngày 10 tháng 4 năm 2012 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Người khuyết tật.
- Giảm 50% mức phí thăm quan Bảo tàng Dân tộc học Việt Nam đối với các trường hợp sau:
+ Các đối tượng được hưởng chính sách ưu đãi hưởng thụ văn hoá quy định tại Điều 2 Quyết định 170/2003/QĐ-TTg ngày 14 tháng 8 năm 2003 của Thủ tướng Chính phủ về “Chính sách ưu đãi hưởng thụ văn hóa". Trường hợp khó xác định là đối tượng được hưởng chính sách ưu đãi hưởng thụ văn hoá quy định tại Điều 2 Quyết định 170/2003/QĐ-TTg thì chỉ cần có giấy xác nhận của Uỷ ban nhân dân xã, phường, thị trấn nơi đối tượng cư trú.
+ Người cao tuổi theo quy định tại Nghị định 06/2011/NĐ-CP ngày 14 tháng 01 năm 2011 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật người cao tuổi.
+ Người khuyết tật nặng theo quy định tại khoản 2 Điều 11 Nghị định 28/2012/NĐ-CP ngày 10 tháng 4 năm 2012 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật người khuyết tật.
Trường hợp người vừa thuộc diện hưởng chính sách ưu đãi hưởng thụ văn hoá vừa thuộc diện người cao tuổi hoặc người khuyết tật nặng thì chỉ được giảm 50% mức phí tham quan Bảo tàng Dân tộc học Việt Nam.
*Trên đây là thông tin Phí thăm quan Bảo tàng Dân tộc học Việt Nam 2027 là bao nhiêu?
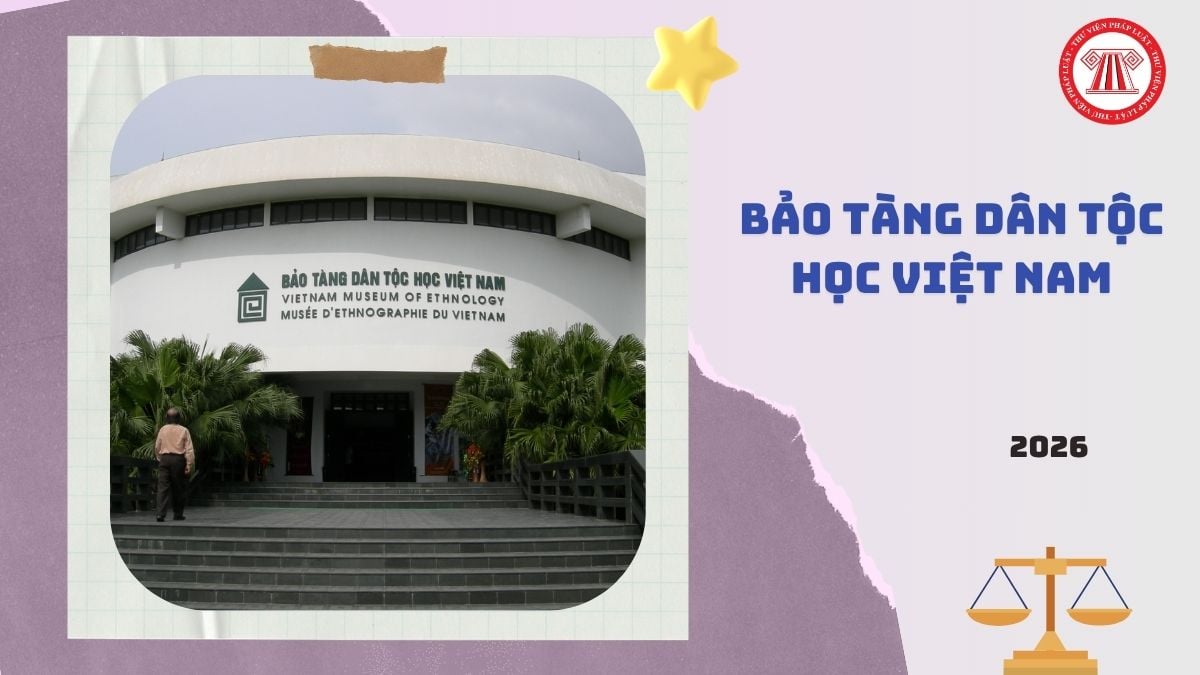
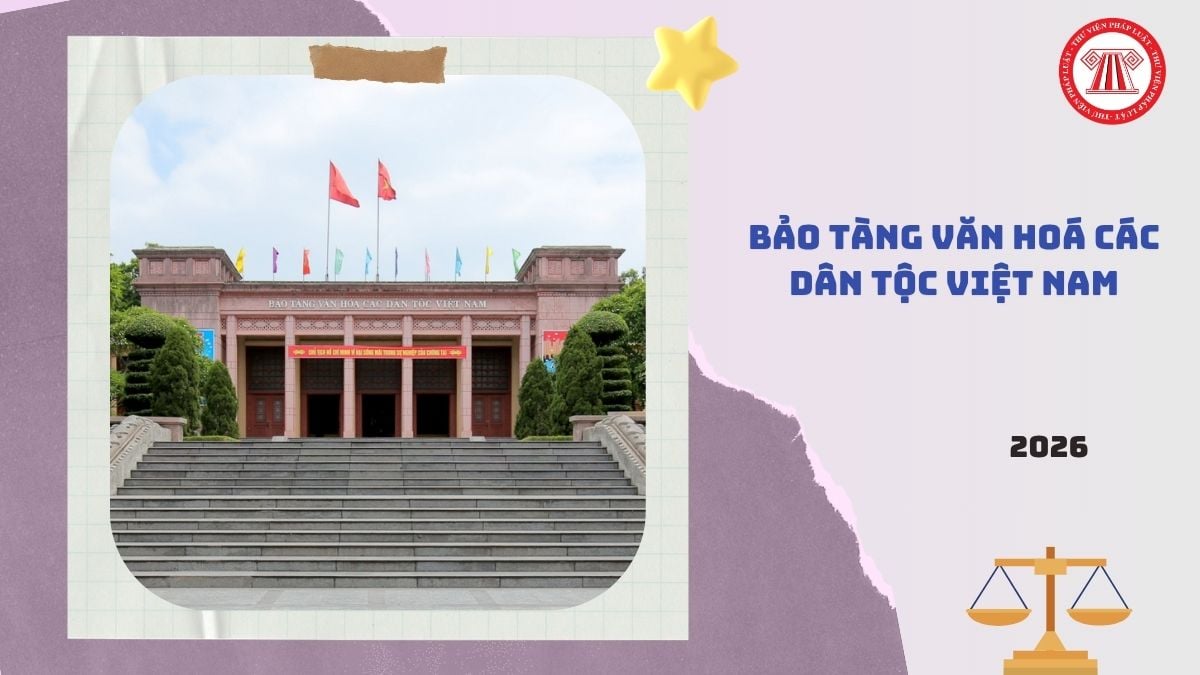
Phí thăm quan Bảo tàng Dân tộc học Việt Nam 2027 là bao nhiêu? (Hình từ Internet)
Quyền, trách nhiệm của người nộp phí, lệ phí được quy định ra sao?
Căn cứ theo Điều 15 Luật Phí và lệ phí 2015 quy định như sau
Điều 15. Quyền, trách nhiệm của người nộp phí, lệ phí
1. Nộp đúng, đủ, kịp thời phí, lệ phí theo quy định của pháp luật.
2. Được nhận chứng từ xác nhận số phí, lệ phí đã nộp.
Theo đó, quyền, trách nhiệm của người nộp phí, lệ phí như sau:
- Nộp đúng, đủ, kịp thời phí, lệ phí theo quy định của pháp luật.
- Được nhận chứng từ xác nhận số phí, lệ phí đã nộp.
Người nộp phí lệ phí thực hiện nộp phí lệ phí bằng hình thức nào?
Căn cứ theo Điều 11 Luật phí và lệ phí 2015 quy định như sau:
Điều 11. Kê khai, nộp phí, lệ phí
1. Phí, lệ phí theo quy định tại Luật này là khoản thu thuộc ngân sách nhà nước, không chịu thuế.
2. Người nộp phí, lệ phí thực hiện kê khai, nộp phí, lệ phí theo tháng, quý, năm hoặc theo từng lần phát sinh.
3. Người nộp phí, lệ phí thực hiện nộp phí, lệ phí cho cơ quan thu hoặc Kho bạc nhà nước bằng các hình thức: nộp trực tiếp bằng tiền mặt hoặc thông qua tổ chức tín dụng, tổ chức dịch vụ và hình thức khác theo quy định của pháp luật.
4. Phí, lệ phí thu tại Việt Nam bằng đồng Việt Nam, trừ trường hợp pháp luật quy định được thu phí, lệ phí bằng ngoại tệ. Phí, lệ phí thu ở nước ngoài được thu bằng tiền của nước sở tại hoặc bằng ngoại tệ tự do chuyển đổi.
5. Chính phủ quy định chi tiết Điều này.
Theo đó, người nộp phí lệ phí thực hiện nộp phí lệ phí cho cơ quan thu hoặc Kho bạc nhà nước bằng một trong các hình thức sau:
- Nộp trực tiếp bằng tiền mặt;
- Thông qua tổ chức tín dụng, tổ chức dịch vụ và hình thức khác theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];