Công văn 2249 DTH NVDTPC ngày 15 4 2026 về thời hạn, mức xử phạt hành vi chậm nộp, không thông báo số tài khoản/số hiệu ví điện tử thế nào?
Ngày 15/4/2026, Thuế tỉnh Đồng Tháp ban hành Công văn 2249/DTH-NVDTPС năm 2026 về hình thức, thời hạn thông báo số tài khoản, số hiệu ví điện tử và hồ sơ khai thuế.
Thuế tỉnh Đồng Tháp thông báo đến hộ kinh doanh, cá nhân kinh doanh trên địa bàn được biết về thời hạn, các thủ tục về thuế cần thực hiện trong tháng 4 năm 2026 như sau:
* Về thời hạn Thông báo số tài khoản/số hiệu ví điện tử và nộp hồ sơ khai thuế:
(1) Hình thức Thông báo số tài khoản/số hiệu ví điện tử và nộp hồ sơ khai thuế. Hộ kinh doanh, cá nhân kinh doanh thông báo số tài khoản/số hiệu ví điện tử và nộp hồ sơ khai thuế điện tử qua ứng dụng Etax Mobile hoặc cổng dịch vụ công, địa chi https://dichvucong.gdt.gov.vn.
(2) Thời hạn Thông báo số tài khoản/số hiệu ví điện tử và nộp hồ sơ khai thuế.
- Đối với hộ, cá nhân kinh doanh tự xác định có mức doanh thu năm từ hoạt động sản xuất kinh doanh hàng hóa, dịch vụ từ 500 triệu đồng trở xuống. Nộp Thông báo số tài khoản/số hiệu ví điện tử liên quan đến hoạt động sản xuất kinh doanh đến Cơ quan thuế chậm nhất ngày 20/4/2026. Nộp thông báo doanh thu thực tế phát sinh năm 2026 chậm nhất là ngày 31/01/2027 (trường hợp doanh thu năm 2026 thực tế phát sinh trên 500 triệu đồng thì khi có doanh thu lũy kế trên 500 triệu đồng thực hiện khai thuế theo quý kể từ quý phát sinh doanh thu trên 500 triệu đồng).
- Đối với hộ, cá nhân kinh doanh có doanh thu trên 500 triệu đồng/năm đến 50 tỷ đồng/năm. Tổng hợp doanh thu từ ngày 01/01/2026 đến ngày 31/03/2026 sau đó thực hiện kê khai nộp tờ khai và nộp thuế phát sinh quý I/2026 đồng thời gửi kèm theo Thông báo số tài khoản/số hiệu ví điện tử liên quan đến hoạt động sản xuất kinh doanh đến Cơ quan thuế chậm nhất ngày 04/5/2026.
- Đối với hộ, cá nhân kinh doanh có doanh thu trên 50 tỷ đồng/năm. Nộp tờ khai thuế tháng 1,2,3/2026 và Thông báo số tài khoản/số hiệu ví điện tử liên quan đến hoạt động sản xuất kinh doanh đến Cơ quan thuế chậm nhất ngày 20/4/2026.
- Đối với hộ, cá nhân kinh doanh mới ra kinh doanh năm 2026 gửi đến Cơ quan thuế Thông báo số tài khoản/số hiệu ví điện tử liên quan đến hoạt động sản xuất kinh doanh kèm theo Thông báo doanh thu hoặc tờ khai thuế kỳ đầu tiên năm 2026.
* Mức xử phạt vi phạm hành chính đối với hành vi chậm nộp, không thông báo số tài khoản/số hiệu ví điện tử và chậm nộp hồ sơ khai thuế:
Căn cứ Nghị định 125/2020/NĐ-CP quy định xử phạt vi phạm hành chính về thuế, hóa đơn được sửa đổi tại Nghị định 310/2025/NĐ-CP, có quy định:
[...]
Xem đầy đủ Công văn 2249 DTH NVDTPС ngày 15 4 2026 về thời hạn, mức xử phạt hành vi chậm nộp, không thông báo số tài khoản/số hiệu ví điện tử
* Trên đây là Thông tin Công văn 2249 DTH NVDTPC ngày 15 4 2026 về thời hạn, mức xử phạt hành vi chậm nộp, không thông báo số tài khoản/số hiệu ví điện tử thế nào?
Xem thêm
>>> Bảng kê mua hàng không hóa đơn của hộ kinh doanh dưới 500 triệu mới nhất năm 2026 tải về ở đâu?
>>> Chính sách thuế TNCN đối với người lao động làm việc tại Hộ kinh doanh mới nhất 2026 như thế nào?
Công văn 2249/DTH-NVDTPС ngày 15/4/2026 về thời hạn, mức xử phạt hành vi chậm nộp, không thông báo số tài khoản/số hiệu ví điện tử thế nào? (Hình từ Internet)
Tải Mẫu 01 BK STK Thông tư 18 thông báo số tài khoản, số hiệu ví điện tử hộ kinh doanh ở đâu?
Mẫu thông báo số tài khoản/số hiệu ví điện tử hộ kinh doanh là Mẫu số 01/BK-STK được quy định tại Phụ lục ban hành kèm theo Thông tư 18/2026/TT-BTC, mẫu có dạng như sau:
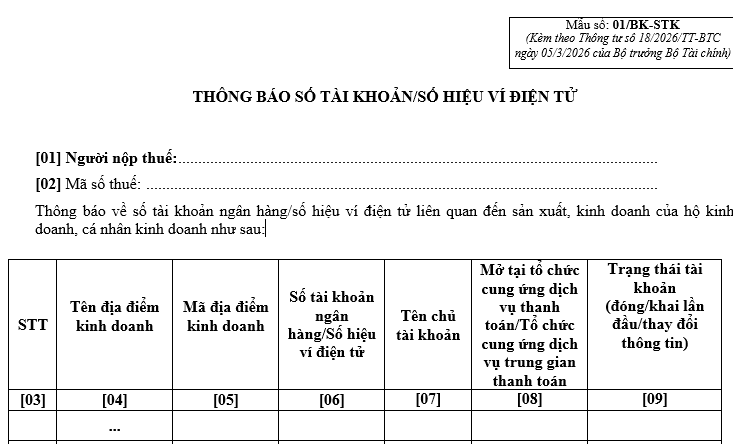
Tải Mẫu 01 BK STK Thông tư 18 thông báo số tài khoản/số hiệu ví điện tử hộ kinh doanh
UBND cấp xã có trách nhiệm gì trong quản lý thuế hộ kinh doanh?
Căn cứ Điều 15 Nghị định 68/2026/NĐ-CP quy định trách nhiệm của UBND cấp xã trong quản lý thuế hộ kinh doanh như sau:
- Phối hợp với cơ quan thuế để rà soát, thu thập và cập nhật danh sách hộ kinh doanh, cá nhân kinh doanh đang hoạt động trên địa bàn; phát hiện và thông báo kịp thời cho cơ quan thuế các trường hợp: bắt đầu kinh doanh, tạm ngừng, chấm dứt hoạt động, thay đổi ngành nghề, địa điểm kinh doanh trên địa bàn, kinh doanh không đăng ký, kinh doanh trái phép, ngoài địa điểm được cấp phép;
- Phối hợp với cơ quan thuế trong việc tổ chức tuyên truyền, phổ biến chính sách pháp luật về thuế đến người dân, hộ kinh doanh và cá nhân kinh doanh. Hỗ trợ công tác tuyên truyền lưu động, niêm yết thông tin, hướng dẫn người nộp thuế thực hiện kê khai, nộp thuế đúng quy định. Phản ánh các khó khăn, vướng mắc của người dân liên quan đến chính sách thuế đến cơ quan thuế để cùng phối hợp giải quyết;
- Chỉ đạo các cơ quan chuyên môn, cơ quan có liên quan trên địa bàn phối hợp và hỗ trợ cơ quan thuế theo thẩm quyền trong việc phát hiện, xác minh và xử lý các hành vi vi phạm pháp luật thuế của hộ kinh doanh, cá nhân kinh doanh khi có yêu cầu của cơ quan thuế; bao gồm việc xác minh thông tin người nộp thuế, địa chỉ kinh doanh, quy mô hoạt động kinh doanh, số lượng hộ kinh doanh, cá nhân kinh doanh, doanh thu, phối hợp lập biên bản vi phạm và cung cấp hồ sơ, tài liệu liên quan trên địa bàn theo quy định của pháp luật quản lý thuế và pháp luật có liên quan;
- Phối hợp với cơ quan thuế, quản lý thị trường, công an và các cơ quan liên quan trong việc kiểm tra, phát hiện, ngăn chặn và xử lý hành vi không đăng ký kinh doanh, kinh doanh không khai thuế, trốn thuế;
- Kiểm tra, giám sát và xử lý đối với các hộ kinh doanh, cá nhân kinh doanh hoạt động kinh doanh tại các địa điểm kinh doanh trái phép, hoạt động tại địa điểm kinh doanh không đủ điều kiện theo quy định của pháp luật;
- Định kỳ báo cáo Ủy ban nhân dân cấp tỉnh thông qua đầu mối do tỉnh quy định về tình hình hộ kinh doanh, cá nhân kinh doanh trên địa bàn; đề xuất biện pháp tăng cường quản lý, xử lý vướng mắc phát sinh;
- Thực hiện các nhiệm vụ khác theo chỉ đạo của Ủy ban nhân dân cấp tỉnh và theo quy định của pháp luật để hỗ trợ công tác quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];