Cách tính tiền phụ cấp phẫu thuật, thủ thuật mới nhất 2026 như thế nào?
Căn cứ theo Điều 4 Quyết định 73/2011/QĐ-TTg quy định chế độ phụ cấp phẫu thuật, thủ thuật như sau:
Điều 4. Chế độ phụ cấp phẫu thuật, thủ thuật
1. Mức phụ cấp phẫu thuật được quy định như sau:
[...]
2. Mức phụ cấp thủ thuật bằng 0,3 lần mức phụ cấp phẫu thuật cùng loại quy định tại khoản 1 Điều này.
3. Bộ trưởng Bộ Y tế quy định việc phân loại phẫu thuật, thủ thuật và quy định cụ thể Danh mục các thủ thuật được hưởng phụ cấp thủ thuật; hướng dẫn định mức nhân lực trong từng ca phẫu thuật, thủ thuật.
Theo đó, mức phụ cấp phẫu thuật đã được quy định chi tiết như sau:
Đối tượng | Mức phụ cấp (đồng/người/phẫu thuật) | |||
Loại đặc biệt | Loại I | Loại II | Loại III | |
a) Người mổ chính, người gây mê hồi sức hoặc châm tê chính | 280.000 | 125.000 | 65.000 | 50.000 |
b) Người phụ mổ, người phụ gây mê hồi sức hoặc phụ châm tê | 200.000 | 90.000 | 50.000 | 30.000 |
c) Người giúp việc cho ca mổ | 120.000 | 70.000 | 30.000 | 15.000 |
Riêng mức phụ cấp thủ thuật được tính như sau:
Mức phụ cấp thủ thuật = 0.3 x Mức phụ cấp phẫu thuật cùng loại
Đối tượng | Mức phụ cấp (đồng/người/thủ thuật) | |||
Loại đặc biệt | Loại I | Loại II | Loại III | |
a) Người mổ chính, người gây mê hồi sức hoặc châm tê chính | 84.000 | 37.500 | 19.500 | 15.000 |
b) Người phụ mổ, người phụ gây mê hồi sức hoặc phụ châm tê | 60.000 | 27.000 | 15.000 | 9.000 |
c) Người giúp việc cho ca mổ | 36.000 | 21.000 | 9.000 | 4.500 |
Vừa rồi là câu trả lời câu hỏi: "Cách tính tiền phụ cấp phẫu thuật, thủ thuật mới nhất 2026 như thế nào?"
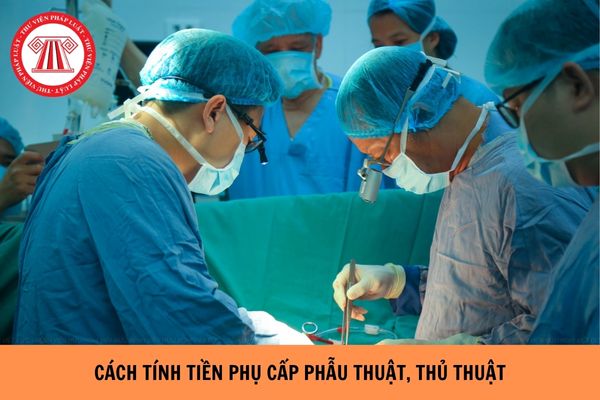
Cách tính tiền phụ cấp phẫu thuật, thủ thuật mới nhất 2026 như thế nào? (Hình từ Internet)
Kinh phí để thực hiện chế độ phụ cấp thường trực, phụ cấp phẫu thuật, thủ thuật tại cơ sở khám bệnh, chữa bệnh từ các nguồn nào?
Tại Điều 6 Quyết định 73/2011/QĐ-TTg quy định về nguồn kinh phí như sau:
Điều 6. Quy định về nguồn kinh phí
1. Kinh phí để thực hiện chế độ phụ cấp thường trực, phụ cấp phẫu thuật, thủ thuật tại cơ sở khám bệnh, chữa bệnh từ các nguồn sau:
a) Ngân sách nhà nước giao cho đơn vị theo phân cấp ngân sách nhà nước hiện hành;
b) Thu sự nghiệp của đơn vị: cơ sở khám bệnh, chữa bệnh được kết cấu chi phí để chi trả chế độ phụ cấp thường trực vào tiền ngày giường điều trị; chi phí chi trả chế độ phụ cấp phẫu thuật, thủ thuật vào mức thu của các phẫu thuật, thủ thuật theo hướng dẫn của Bộ Y tế và Bộ Tài chính;
c) Nguồn thu hợp pháp khác của đơn vị (nếu có).
Trường hợp đơn vị sử dụng các nguồn kinh phí quy định tại điểm a, b và c khoản này nhưng vẫn không bảo đảm đủ nguồn để thực hiện chế độ phụ cấp quy định tại Quyết định này thì được ngân sách nhà nước bổ sung theo phân cấp ngân sách hiện hành.
[...]
Như vậy, kinh phí để thực hiện chế độ phụ cấp thường trực, phụ cấp phẫu thuật, thủ thuật tại cơ sở khám bệnh, chữa bệnh từ các nguồn sau:
- Ngân sách nhà nước giao cho đơn vị theo phân cấp ngân sách nhà nước hiện hành;
- Thu sự nghiệp của đơn vị: cơ sở khám bệnh, chữa bệnh được kết cấu chi phí để chi trả chế độ phụ cấp thường trực vào tiền ngày giường điều trị; chi phí chi trả chế độ phụ cấp phẫu thuật, thủ thuật vào mức thu của các phẫu thuật, thủ thuật theo hướng dẫn của Bộ Y tế và Bộ Tài chính;
- Nguồn thu hợp pháp khác của đơn vị (nếu có).
Trường hợp đơn vị sử dụng các nguồn kinh phí quy định tại điểm a, b và c khoản 1 Điều 6 Quyết định 73/2011/QĐ-TTg nhưng vẫn không bảo đảm đủ nguồn để thực hiện chế độ phụ cấp quy định tại Quyết định 73/2011/QĐ-TTg thì được ngân sách nhà nước bổ sung theo phân cấp ngân sách hiện hành.
Quy định về nguyên tắc và trách nhiệm chi trả chế độ phụ cấp đặc thù tại Quyết định 73 ra sao?
Theo Điều 5 Quyết định 73/2011/QĐ-TTg quy định về nguyên tắc và trách nhiệm chi trả chế độ phụ cấp đặc thù như sau:
- Các mức phụ cấp quy định tại Điều 2, Điều 3 và Điều 4 Quyết định 73/2011/QĐ-TTg không dùng để tính đóng, hưởng chế độ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp và kinh phí công đoàn.
- Căn cứ vào khả năng nguồn tài chính của đơn vị và kết quả, chất lượng công việc của người lao động, Thủ trưởng đơn vị được quyền quyết định mức phụ cấp cao hơn, nhưng mức tăng thêm tối đa không quá 01 lần so với mức quy định tại Quyết định này và được hạch toán vào chi phí hợp lý của đơn vị.
- Chế độ phụ cấp thường trực; phụ cấp chống dịch; phụ cấp thường trực chống dịch 24/24 giờ; chế độ bồi dưỡng đối với cộng tác viên, tình nguyện viên tham gia chống dịch nhóm A được tính trên cơ sở số ngày thực tế tham gia theo phân công của cấp có thẩm quyền và được trả cùng tiền lương hàng tháng.
- Thủ trưởng cơ sở y tế công lập nơi trực tiếp quản lý người lao động có trách nhiệm chi trả các chế độ phụ cấp đặc thù quy định tại Quyết định này cho người lao động của đơn vị mình theo quy định.
- Chế độ phụ cấp chống dịch đối với thành viên Ban Chỉ đạo chống dịch các cấp; cộng tác viên, tình nguyện viên tham gia chống dịch do cơ quan, đơn vị được phân công làm thường trực Ban Chỉ đạo chống dịch hoặc được giao nhiệm vụ thường trực chống dịch 24/24 giờ chi trả. Cơ quan, đơn vị được phân công làm thường trực Ban Chỉ đạo chống dịch hoặc được giao nhiệm vụ thường trực chống dịch 24/24 giờ có trách nhiệm lập dự toán, báo cáo cơ quan tài chính, Ủy ban nhân dân các cấp để bố trí và giao dự toán cho đơn vị để thực hiện nhiệm vụ chống dịch.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];