03 cách lập DS chi tiết số tiền thuế TNCN đã nộp thay cho từng cá nhân?
Theo Công văn 828/TCT-KK năm 2025, căn cứ quy định tại khoản 7 Điều 17, khoản 1, khoản 2 Điều 19 Luật Quản lý thuế 2019, Cục Thuế triển khai việc các doanh nghiệp tổ chức, cá nhân (sau đây gọi chung là tổ chức chi trả thu nhập) khi nộp thuế TNCN đã khấu trừ của cá nhân là người lao động vào ngân sách nhà nước thay cho người nộp thuế, thực hiện cung cấp thông tin về số thuế TNCN đã nộp thay cho từng cá nhân.
Dưới đây là 3 cách lập DS chi tiết số tiền thuế TNCN đã nộp thay cho từng cá nhân
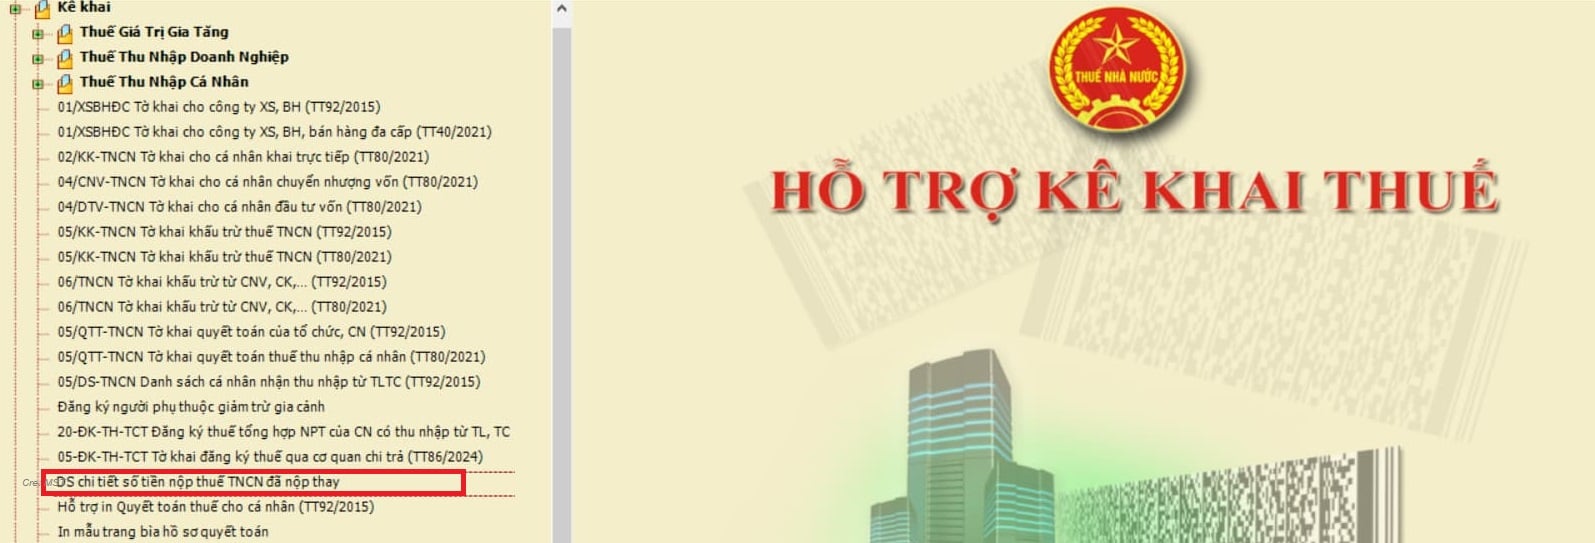
CÁCH 1: THỰC HIỆN TRÊN PHẦN MỀM HTKK
Bước 1: Chọn DS chi tiết số tiền nộp thuế TNCN đã nộp thay
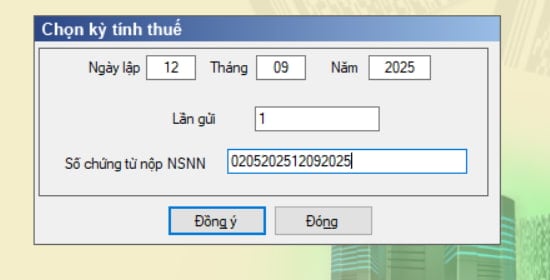
Bước 2: Nhập số chứng từ nộp NSNN (Theo số ghi tại Giấy nộp tiền C1-02/NS thuế TNCN đã nộp)
Bước 3:
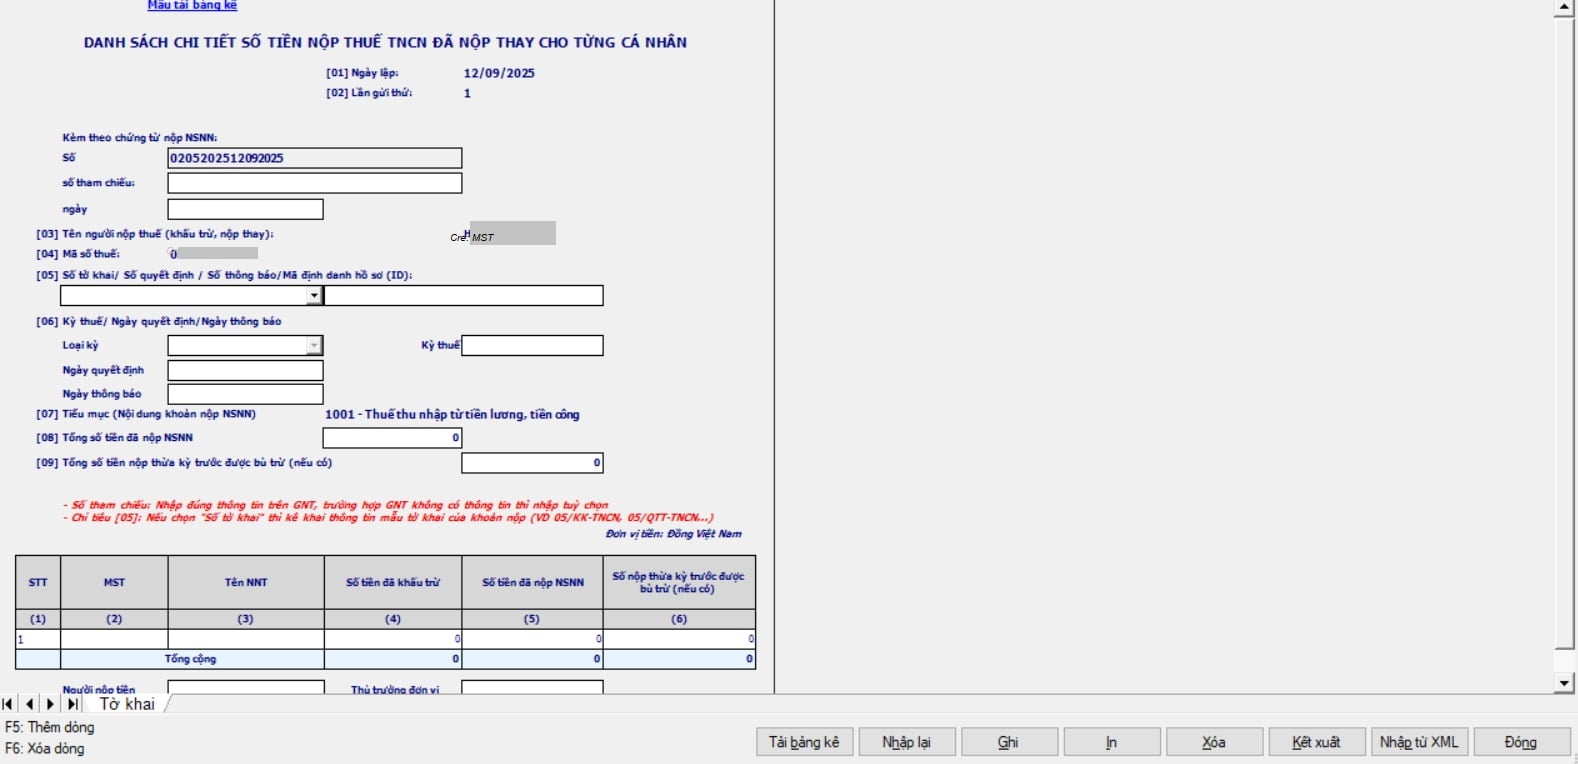
- Chỉ tiêu [05] Số tờ khai/ Số quyết định / Số thông báo/Mã định danh hồ sơ (ID)
- Chỉ tiêu [06] Kỳ thuế/ Ngày quyết định/Ngày thông báo: Đối với chỉ tiêu này thì người nộp chọn tương ứng như sau:
Nếu chỉ tiêu [05] chọn “Số tờ khai” thì bắt buộc chọn 1 trong các loại kỳ thuế (Năm/ quý/ tháng/ lần phát sinh) sau đó nhập thông tin kỳ thuế:
+ Nếu chọn Loại kỳ là “Năm” thì nhập theo kỳ thuế theo định dạng yyyy
+ Nếu chọn Loại kỳ là “Quý” thì nhập kỳ thuế theo định dạng Q/yyyy
+ Nếu chọn Loại kỳ là “Tháng” thì nhập kỳ thuế theo định dạng mm/yyyy
+ Nếu chọn Loại kỳ là “Lần phát sinh” thì nhập kỳ thuế theo định dạng dd/mm/yyyy
Nếu chỉ tiêu [05] chọn “Số quyết định” thì bắt buộc nhập “Ngày quyết định” theo định dạng dd/mm/yyyy
Nếu chỉ tiêu [05] chọn “Số thông báo” thì bắt buộc nhập “Ngày thông báo” theo định dạng dd/mm/yyyy
- Chỉ tiêu [07] Tiểu mục (Nội dung khoản nộp NSNN): Mặc định là “1001 - Thuế thu nhập từ tiền lương, tiền công”
- Chỉ tiêu [08] Tổng số tiền đã nộp NSNN: Bắt buộc nhập số nguyên > 0
- Chỉ tiêu [09] Tổng số tiền nộp thừa kỳ trước được bù trừ (nếu có): Nhập số nguyên >=0
- Cột (2) MST: Bắt buộc nhập, không được nhập trùng MST giữa các dòng
- Cột (3) Tên NNT: Bắt nhập nhập, định dạng text
- Cột (4) Số tiền đã khấu trừ: bắt buộc nhâp số nguyên >0
- Cột (5) Số tiền đã nộp NSNN: Hiển thị mặc định = cột (4), cho phép sửa định dạng số nguyên >=0. Tổng cột (5) phải = chỉ tiêu [08]
- Cột (6) Số nộp thừa kỳ trước được bù trừ (nếu có): Nhập số nguyên >=0. Tổng cột (6) phải = chỉ tiêu [09]
Bước 4: Nhấn <Ghi> để lưu lại thông tin vào CSDL
CÁCH 2: NHẬN THÔNG TIN TỪ FILE EXCEL VÀ LƯU VÀO CSDL
Bước 1: Tại màn hình kê khai chi tiết tờ khai, chọn link <Mẫu tải bảng kê> để lấy mẫu bảng kê

Bước 2: Nhập thông tin vào file bảng kê excel (các chỉ tiêu giống với nhập trực tiếp trên UD)

Bước 3: Chọn nút <Tải bảng kê>

Bước 4: Nhấn vào biểu tượng dấu “…” để chọn file đính kèm, sau đó nhấn <Tải dữ liệu>

Bước 5: Nhấn nút <Ghi> để lưu lại thông tin vào CSDL
CÁCH 3: NHẬN THÔNG TIN TỪ FILE CÓ CẤU TRÚC XML VÀ LƯU VÀO CSDL
Bước 1: Tại màn hình kê khai chi tiết tờ khai, chọn nút <Nhập từ XML>
Bước 2: Chọn file XML
Bước 3: Nhấn nút <Ghi> để lưu lại thông tin vào CSDL
03 cách lập DS chi tiết số tiền thuế TNCN đã nộp thay cho từng cá nhân? (Hình từ Internet)
Quy định cần lưu ý về DS chi tiết số tiền thuế TNCN đã nộp thay cho từng cá nhân?
Theo hướng dẫn tại Công văn 828/TCT-KK năm 2025, căn cứ quy định tại khoản 7 Điều 17, khoản 1, khoản 2 Điều 19 Luật Quản lý thuế 2019.
Theo đó, người nộp thuế cần nắm rõ các quy định sau:
(1) Đối tượng phải nộp danh sách chi tiết số tiền thuế TNCN đã nộp thay Nộp danh sách chi tiết số tiền thuế TNCN đã nộp thay cho từng cá nhân:
Doanh nghiệp đã khấu trừ và nộp thuế TNCN thay cho người lao động.
(2) Thời điểm làm và nộp danh sách chi tiết số tiền thuế TNCN đã nộp thay:
Sau khi doanh nghiệp nộp thành công tiền thuế TNCN thay cho người lao động vào Ngân sách Nhà nước
(3) Mục đích nộp danh sách chi tiết số tiền thuế TNCN đã nộp thay
- Hỗ trợ người nộp thuế thực hiện quyết toán thuế TNCN thuận tiện hơn.
- Ngăn chặn các hành vi trốn thuế, đảm bảo tính minh bạch trong quyết toán thuế.
- Thúc đẩy tự động hóa quy trình kê khai, quyết toán, hoàn thuế TNCN.
(4) Tổng quát quy trình làm và nộp danh sách chi tiết số tiền thuế TNCN đã nộp thay
- DN làm tờ khai “Danh sách chi tiết số tiền thuế TNCN đã nộp thay cho từng cá nhân” trên phần mềm HTKK => Rồi kết xuất XML
- Nộp tờ khai “Danh sách chi tiết số tiền thuế TNCN đã nộp thay cho từng cá nhân” qua mạng trên trang https://thuedientu.gdt.gov.vn/ hoặc https://dichvucong.gdt.gov.vn
Hạn nộp tờ khai thuế TNCN Quý 3 năm 2025?
Căn cứ theo khoản 1 Điều 44 Luật Quản lý thuế 2019 quy định như sau:
Thời hạn nộp hồ sơ khai thuế
1. Thời hạn nộp hồ sơ khai thuế đối với loại thuế khai theo tháng, theo quý được quy định như sau:
a) Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo tháng;
b) Chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo quý.
...
Theo quy định trên, thời hạn nộp tờ khai thuế khi khai theo quý chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế.
Như vậy, thời hạn nộp tờ khai thuế TNCN quý 3 năm 2025 là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế. Nghĩa là hạn chót để nộp tờ khai thuế TNCN quý 3 năm 2025 là ngày 31/10/2025.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];