- Toàn văn Quyết định 22/QĐ-HQKV2 địa bàn quản lý các hải quan cửa khẩu/ngoài cửa khẩu thuộc Chi cục Hải quan khu vực II?
- Vị trí và chức năng Chi cục hải quan khu vực ra sao?
- Cơ quan hải quan ấn định thuế đối với hàng hóa xuất khẩu, nhập khẩu dựa trên những căn cứ nào?
- Việc quản lý rủi ro trong quản lý thuế của cơ quan hải quan được quy định ra sao?
Toàn văn Quyết định 22/QĐ-HQKV2 địa bàn quản lý các hải quan cửa khẩu/ngoài cửa khẩu thuộc Chi cục Hải quan khu vực II?
Ngày 09/01/2026, Chi cục Hải quan khu vực II đã ban hành Quyết định 22/QĐ-HQKV2 năm 2026 về việc quy định địa bàn quản lý của Hải quan cửa khẩu/ngoài cửa khẩu thuộc Chi cục Hải quan khu vực II.
Theo đó, toàn văn Quyết định 22/QĐ-HQKV2 năm 2026 quy định giao địa bàn quản lý của các Hải quan cửa khẩu/ngoài cửa khẩu thuộc Chi cục Hải quan khu vực II, cụ thể như sau:
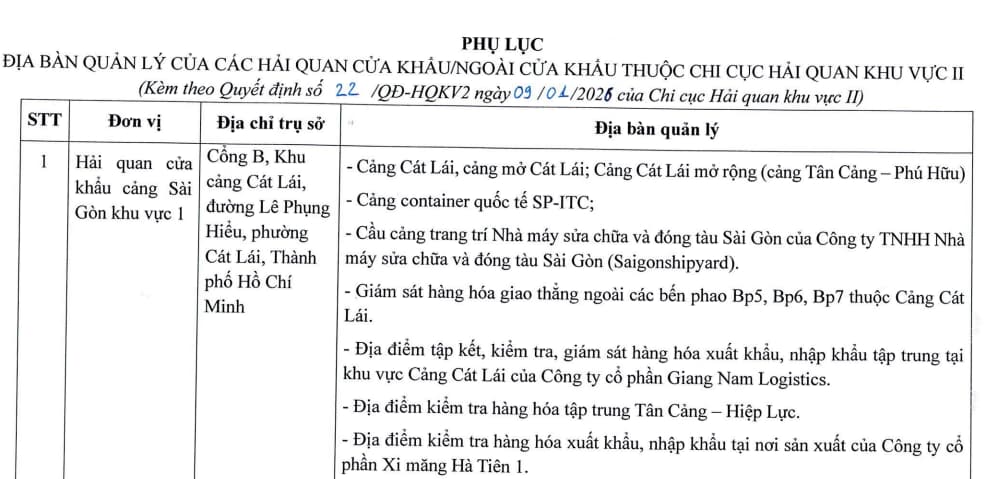
Toàn văn Quyết định 22/QĐ-HQKV2 địa bàn quản lý các hải quan cửa khẩu/ngoài cửa khẩu thuộc Chi cục Hải quan khu vực II tại đây:
>>Tải về<<
Toàn văn Quyết định 22/QĐ-HQKV2 địa bàn quản lý các hải quan cửa khẩu/ngoài cửa khẩu thuộc Chi cục Hải quan khu vực II? (Hình từ Internet)
Vị trí và chức năng Chi cục hải quan khu vực ra sao?
Căn cứ Điều 1 Quyết định 819/QĐ-CHQ năm 2025 quy định như sau về vị trí và chức năng Chi cục hải quan khu vực như sau:
- Chi cục Hải quan khu vực là đơn vị thuộc Cục Hải quan, có chức năng giúp Cục trưởng Cục Hải quan quản lý nhà nước về hải quan và tổ chức thực thi pháp luật về hải quan, các quy định khác của pháp luật có liên quan trên địa bàn hoạt động của Chi cục Hải quan khu vực theo quy định của pháp luật.
- Chi cục Hải quan khu vực có tư cách pháp nhân, con dấu, được mở tài khoản tại Kho bạc Nhà nước theo quy định của pháp luật.
Cơ quan hải quan ấn định thuế đối với hàng hóa xuất khẩu, nhập khẩu dựa trên những căn cứ nào?
Căn cứ Điều 52 Luật Quản lý thuế 2019 quy định như sau:
Ấn định thuế đối với hàng hóa xuất khẩu, nhập khẩu
1. Cơ quan hải quan ấn định thuế đối với hàng hóa xuất khẩu, nhập khẩu trong các trường hợp sau đây:
a) Người khai thuế dựa vào các tài liệu không hợp pháp để khai thuế, tính thuế; không khai thuế hoặc kê khai không chính xác, đầy đủ nội dung liên quan đến xác định nghĩa vụ thuế;
b) Quá thời hạn quy định mà người khai thuế không cung cấp, từ chối hoặc trì hoãn, kéo dài việc cung cấp hồ sơ, sổ kế toán, tài liệu, chứng từ, dữ liệu, số liệu liên quan đến việc xác định chính xác số tiền thuế phải nộp theo quy định;
c) Người khai thuế không chứng minh, giải trình hoặc quá thời hạn quy định mà không giải trình được các nội dung liên quan đến việc xác định nghĩa vụ thuế theo quy định của pháp luật; không chấp hành quyết định kiểm tra, thanh tra của cơ quan hải quan;
d) Người khai thuế không phản ánh hoặc phản ánh không đầy đủ, trung thực, chính xác số liệu trên sổ kế toán để xác định nghĩa vụ thuế;
đ) Cơ quan hải quan có đủ bằng chứng, căn cứ xác định về việc khai báo trị giá không đúng với trị giá giao dịch thực tế;
e) Giao dịch được thực hiện không đúng với bản chất kinh tế, không đúng thực tế phát sinh, ảnh hưởng đến số tiền thuế phải nộp;
g) Người khai thuế không tự tính được số tiền thuế phải nộp;
h) Trường hợp khác do cơ quan hải quan hoặc cơ quan khác phát hiện việc kê khai, tính thuế không đúng với quy định của pháp luật.
2. Cơ quan hải quan căn cứ hàng hóa thực tế xuất khẩu, nhập khẩu; căn cứ tính thuế, phương pháp tính thuế; cơ sở dữ liệu của cơ quan quản lý thuế và cơ sở dữ liệu thương mại; hồ sơ khai báo hải quan; tài liệu và các thông tin khác có liên quan đến hàng hóa xuất khẩu, nhập khẩu để ấn định số tiền thuế phải nộp.
3. Chính phủ quy định chi tiết Điều này.
Như vậy, Cơ quan hải quan căn cứ hàng hóa thực tế xuất khẩu, nhập khẩu; căn cứ tính thuế, phương pháp tính thuế; cơ sở dữ liệu của cơ quan quản lý thuế và cơ sở dữ liệu thương mại; hồ sơ khai báo hải quan; tài liệu và các thông tin khác có liên quan đến hàng hóa xuất khẩu, nhập khẩu để ấn định số tiền thuế phải nộp đối với hàng hóa xuất khẩu, nhập khẩu.
Việc quản lý rủi ro trong quản lý thuế của cơ quan hải quan được quy định ra sao?
Căn cứ Điều 9 Luật Quản lý thuế 2019 quy định việc quản lý rủi ro trong quản lý thuế của cơ quan hải quan, cụ thể như sau:
(1) Cơ quan thuế áp dụng quản lý rủi ro trong đăng ký thuế, khai thuế, nộp thuế, nợ thuế, cưỡng chế thi hành quyết định hành chính về quản lý thuế, hoàn thuế, kiểm tra thuế, thanh tra thuế, quản lý và sử dụng hóa đơn, chứng từ và các nghiệp vụ khác trong quản lý thuế.
(2) Cơ quan hải quan áp dụng quản lý rủi ro trong khai thuế, hoàn thuế, không thu thuế, kiểm tra thuế, thanh tra thuế và các nghiệp vụ khác trong quản lý thuế.
(3) Áp dụng cơ chế quản lý rủi ro trong quản lý thuế gồm nghiệp vụ thu thập, xử lý thông tin, dữ liệu liên quan đến người nộp thuế; xây dựng tiêu chí quản lý thuế; đánh giá việc tuân thủ pháp luật của người nộp thuế; phân loại mức độ rủi ro trong quản lý thuế và tổ chức thực hiện các biện pháp quản lý thuế phù hợp.
(4) Đánh giá việc tuân thủ pháp luật của người nộp thuế và phân loại mức độ rủi ro trong quản lý thuế được quy định như sau:
- Đánh giá mức độ tuân thủ pháp luật của người nộp thuế được thực hiện dựa trên hệ thống các tiêu chí, thông tin về lịch sử quá trình hoạt động của người nộp thuế, quá trình tuân thủ pháp luật và mối quan hệ hợp tác với cơ quan quản lý thuế trong việc thực hiện pháp luật về thuế và mức độ vi phạm pháp luật về thuế;
- Phân loại mức độ rủi ro trong quản lý thuế được thực hiện dựa trên mức độ tuân thủ pháp luật của người nộp thuế. Trong quá trình phân loại mức độ rủi ro, cơ quan quản lý thuế xem xét các nội dung có liên quan, gồm thông tin về dấu hiệu rủi ro; dấu hiệu, hành vi vi phạm trong quản lý thuế; thông tin về kết quả hoạt động nghiệp vụ của cơ quan quản lý thuế, cơ quan khác có liên quan theo quy định của Luật Quản lý thuế 2019;
- Cơ quan quản lý thuế sử dụng kết quả đánh giá việc tuân thủ pháp luật của người nộp thuế và kết quả phân loại mức độ rủi ro trong quản lý thuế để áp dụng các biện pháp quản lý thuế phù hợp.
(5) Cơ quan quản lý thuế ứng dụng hệ thống công nghệ thông tin để tự động tích hợp, xử lý dữ liệu phục vụ việc áp dụng quản lý rủi ro trong quản lý thuế.
(6) Bộ trưởng Bộ Tài chính quy định tiêu chí đánh giá việc tuân thủ pháp luật của người nộp thuế, phân loại mức độ rủi ro và việc áp dụng quản lý rủi ro trong quản lý thuế.
Lưu ý: Luật Quản lý thuế 2025 có hiệu lực thi hành từ ngày 01/07/2026, trừ quy định tại khoản 2 Điều 52 Luật Quản lý thuế 2025 áp dụng từ 01/01/2026.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];