Thông tư 29 quy định nội dung dạy thêm, học thêm ngoài nhà trường như thế nào?
Theo Điều 6 Thông tư 29/2024/TT-BGDĐT quy định nội dung dạy thêm, học thêm ngoài nhà trường như sau:
-Tổ chức hoặc cá nhân tổ chức hoạt động dạy thêm, học thêm ngoài nhà trường có thu tiền của học sinh (sau đây gọi chung là cơ sở dạy thêm) phải thực hiện các yêu cầu sau:
+ Đăng kí kinh doanh theo quy định của pháp luật;
- Công khai trên cổng thông tin điện tử hoặc niêm yết tại nơi cơ sở dạy thêm đặt trụ sở về các môn học được tổ chức dạy thêm; thời lượng dạy thêm đối với từng môn học theo từng khối lớp; địa điểm, hình thức, thời gian tổ chức dạy thêm, học thêm; danh sách người dạy thêm và mức thu tiền học thêm trước khi tuyển sinh các lớp dạy thêm, học thêm (theo Mẫu số 02 tại Phụ lục kèm theo Thông tư 29/2024/TT-BGDĐT).
- Người dạy thêm ngoài nhà trường phải bảo đảm có phẩm chất đạo đức tốt; có năng lực chuyên môn phù hợp với môn học tham gia dạy thêm.
- Giáo viên đang dạy học tại các nhà trường tham gia dạy thêm ngoài nhà trường phải báo cáo với Hiệu trưởng hoặc Giám đốc hoặc người đứng đầu nhà trường (sau đây gọi chung là Hiệu trưởng) về môn học, địa điểm, hình thức, thời gian tham gia dạy thêm (theo Mẫu số 03 tại Phụ lục kèm theo Thông tư 29/2024/TT-BGDĐT).
Ngoài ra, cũng theo Điều 7 Thông tư 29/2024/TT-BGDĐT thì việc thu và quản lí tiền học thêm được quy định như sau:
- Kinh phí tổ chức dạy thêm, học thêm trong nhà trường sử dụng nguồn ngân sách nhà nước và các nguồn kinh phí hợp pháp khác theo quy định của pháp luật.
- Mức thu tiền học thêm ngoài nhà trường do thỏa thuận giữa cha mẹ học sinh, học sinh với cơ sở dạy thêm.
- Việc thu, quản lí, sử dụng tiền học thêm thực hiện theo quy định của pháp luật về tài chính, ngân sách, tài sản, kế toán, thuế và các quy định khác có liên quan.
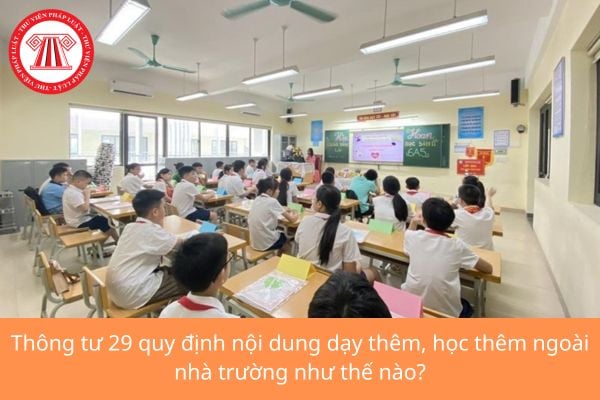
Thông tư 29 quy định nội dung dạy thêm, học thêm ngoài nhà trường như thế nào? (Hình từ Internet)
Theo Thông tư 29 thì hộ kinh doanh dạy thêm có doanh thu bao nhiêu thì được miễn thuế?
Theo như Điều 6 Thông tư 29/2024/TT-BGDĐT nêu trên thì việc dạy thêm, học thêm có hiệu lực thi hành quy định việc tổ chức hoặc cá nhân tổ chức hoạt động dạy thêm, học thêm ngoài nhà trường có thu tiền của học sinh phải đăng ký kinh doanh theo quy định của pháp luật.
Cũng căn cứ Điều 4 Thông tư 40/2021/TT-BTC quy định nội dung nguyên tắc tính thuế như sau:
Nguyên tắc tính thuế
1. Nguyên tắc tính thuế đối với hộ kinh doanh, cá nhân kinh doanh được thực hiện theo các quy định của pháp luật hiện hành về thuế GTGT, thuế TNCN và các văn bản quy phạm pháp luật có liên quan.
2. Hộ kinh doanh, cá nhân kinh doanh có doanh thu từ hoạt động sản xuất, kinh doanh trong năm dương lịch từ 100 triệu đồng trở xuống thì thuộc trường hợp không phải nộp thuế GTGT và không phải nộp thuế TNCN theo quy định pháp luật về thuế GTGT và thuế TNCN. Hộ kinh doanh, cá nhân kinh doanh có trách nhiệm khai thuế chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế theo quy định.
3. Hộ kinh doanh, cá nhân kinh doanh theo hình thức nhóm cá nhân, hộ gia đình thì mức doanh thu từ 100 triệu đồng/năm trở xuống để xác định cá nhân không phải nộp thuế GTGT, không phải nộp thuế TNCN được xác định cho một (01) người đại diện duy nhất của nhóm cá nhân, hộ gia đình trong năm tính thuế.
Theo đó, hộ kinh doanh dạy thêm có doanh thu trong năm dương lịch từ 100 triệu đồng trở xuống thì thuộc trường hợp không phải nộp thuế GTGT và không phải nộp thuế TNCN theo quy định pháp luật về thuế GTGT và thuế TNCN.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];