Tải về mẫu 06/MGTH văn bản đề nghị miễn thuế tài nguyên mới nhất theo Thông tư 89?
Ngày 30/6/2026, Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
Theo đó, mẫu 06/MGTH văn bản đề nghị miễn thuế tài nguyên được ban hành tại Phụ lục III kèm theo Thông tư 89/2026/TT-BTC có dạng như sau:
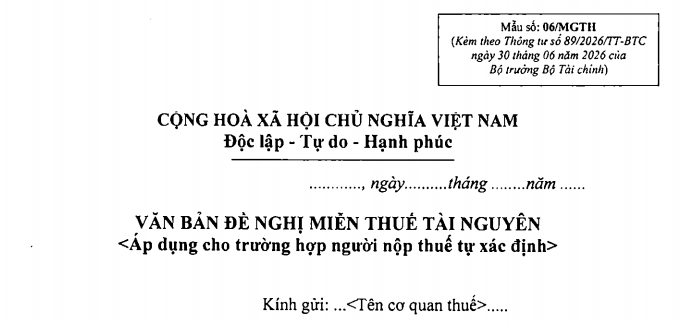
>>> TẢI VỀ: Mẫu 06/MGTH văn bản đề nghị miễn thuế tài nguyên

Tải về mẫu 06/MGTH văn bản đề nghị miễn thuế tài nguyên mới nhất theo Thông tư 89?
Hồ sơ miễn lệ phí trước bạ theo Thông tư 89 gồm những gì?
Theo Điều 74 Thông tư 89/2026/TT-BTC quy định hồ sơ miễn lệ phí trước bạ hiện nay cụ thể như sau:
Người nộp thuế thuộc diện miễn lệ phí trước bạ theo pháp luật về lệ phí trước bạ thực hiện kê khai lệ phí trước bạ theo quy định tại khoản 2 Điều 26 Thông tư 89/2026/TT-BTC và nộp bản sao các giấy tờ chứng minh tài sản hoặc chủ tài sản thuộc diện được miễn lệ phí trước bạ quy định tại Điều 74 Thông tư 89/2026/TT-BTC để làm căn cứ miễn lệ phí trước bạ. Cụ thể như sau:
(1) Đối với đất được nhà nước giao, cho thuê hoặc công nhận sử dụng vào mục đích sản xuất nông nghiệp, lâm nghiệp, nuôi trồng thủy sản và làm muối: Xác nhận của Văn phòng Đăng ký đất đai trên “Phiếu chuyển thông tin, văn bản xác định nghĩa vụ tài chính” về đất đủ điều kiện cấp Giấy chứng nhận quyền sử dụng đất theo hình thức nhà nước giao đất, cho thuê hoặc công nhận quyền sử dụng đất.
(2) Đối với đất sử dụng vào mục đích cộng đồng của các tổ chức tôn giáo, cơ sở tín ngưỡng được nhà nước công nhận hoặc được phép hoạt động: Giấy tờ chứng minh cơ sở tôn giáo được nhà nước cho phép hoạt động.
(3) Đối với nhà, đất, tài sản đặc biệt, tài sản chuyên dùng, tài sản phục vụ quốc phòng, an ninh: Quyết định phê duyệt của cấp có thẩm quyền về việc giao tài sản hoặc mua sắm đầu tư tài sản đặc biệt, tài sản chuyên dùng, tài sản phục vụ quốc phòng, an ninh hoặc xác nhận của cấp có thẩm quyền của cơ quan công an, quốc phòng về nhà đất, tài sản của đơn vị thuộc loại chuyên dùng phục vụ mục đích quốc phòng, an ninh.
(4) Đối với nhà, đất được bồi thường, tái định cư:
- Quyết định thu hồi nhà đất cũ và quyết định giao nhà đất mới của cơ quan nhà nước có thẩm quyền;
- Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất của người có quyền sử dụng đất bị nhà nước thu hồi được cơ quan có thẩm quyền cấp mà trên giấy chứng nhận không ghi nợ nghĩa vụ tài chính.
Trường hợp người có quyền sử dụng đất đã hoàn thành nghĩa vụ về lệ phí trước bạ nhưng chưa được cấp hoặc mất giấy chứng nhận: Chứng từ nộp lệ phí trước bạ của chủ nhà, đất bị nhà nước thu hồi hoặc xác nhận của cơ quan quản lý hồ sơ nhà, đất hoặc quyết định được miễn nộp lệ phí trước bạ của cơ quan nhà nước có thẩm quyền;
- Hóa đơn hoặc hợp đồng chuyển quyền sử dụng đất, hợp đồng mua bán nhà hợp pháp theo quy định của pháp luật, kèm theo chứng từ nhận tiền, bồi thường, hỗ trợ của cơ quan thu hồi nhà, đất trả (đối với trường hợp nhận bồi thường, hỗ trợ bằng tiền).
(5) Đối với cấp đổi giấy chứng nhận quyền sở hữu, quyền sử dụng tài sản: Giấy tờ chứng minh quyền sở hữu, sử dụng tài sản đã được đổi.
(6) Đối với tài sản của doanh nghiệp được cổ phần hóa thành công ty cổ phần:
- Quyết định của cơ quan có thẩm quyền về việc chuyển doanh nghiệp thành công ty cổ phần hoặc quyết định của cơ quan có thẩm quyền về việc sắp xếp lại doanh nghiệp;
- Danh mục những tài sản chuyển giao từ doanh nghiệp sang công ty cổ phần (đối với doanh nghiệp chỉ cổ phần hóa từng phần thì phải có quyết định chuyển giao tài sản của doanh nghiệp) hoặc cho doanh nghiệp mới theo quyết định sắp xếp lại doanh nghiệp của cơ quan có thẩm quyền hoặc bảng tổng hợp kết quả kiểm kê và xác định lại giá trị tài sản của doanh nghiệp theo quy định, trong đó có tên các tài sản làm thủ tục kê khai lệ phí trước bạ.
(7) Đối với tài sản đã nộp lệ phí trước bạ mà tổ chức, cá nhân được chia hay góp do chia, tách, hợp nhất, sáp nhập:
- Giấy tờ chứng minh người có tài sản đã nộp lệ phí trước bạ là thành viên của tổ chức đó (Quyết định thành lập tổ chức hoặc Điều lệ hoạt động của tổ chức có tên thành viên góp vốn bằng tài sản hoặc giấy tờ chứng minh việc góp vốn bằng tài sản hoặc có tên trong đăng ký kinh doanh và có giấy tờ chứng minh việc góp vốn bằng tài sản);
- Quyết định giải thể, chia, tách, hợp nhất, sáp nhập tổ chức và phân chia tài sản cho thành viên góp vốn;
- Chứng từ nộp lệ phí trước bạ (đối với trường hợp phải nộp lệ phí trước bạ) hoặc Tờ khai lệ phí trước bạ tại phần xác định của cơ quan thuế ghi: miễn lệ phí trước bạ (đối với trường hợp miễn lệ phí trước bạ theo quy định) hoặc Thông báo nộp lệ phí trước bạ của cơ quan thuế của người giao tài sản bàn giao cho người nhận tài sản hoặc Giấy chứng nhận quyền sở hữu, quyền sử dụng tài sản do người góp vốn bằng tài sản đứng tên (đối với tổ chức nhận vốn góp kê khai trước bạ) hoặc Giấy chứng nhận quyền sở hữu, quyền sử dụng tài sản do tổ chức giải thể đứng tên (đối với thành viên được chia tài sản kê khai trước bạ);
- Hợp đồng hợp tác kinh doanh (trường hợp góp vốn) hoặc quyết định phân chia, điều động tài sản theo hình thức ghi tăng, ghi giảm vốn của cấp có thẩm quyền (đối với trường hợp điều động tài sản giữa các đơn vị thành viên hoặc nội bộ một đơn vị dự toán).
(8) Đối với nhà tình nghĩa, nhà đại đoàn kết, nhà được hỗ trợ mang tính chất nhân đạo: Giấy tờ chuyển quyền sử dụng đất, quyền sở hữu nhà giữa bên tặng và bên được tặng.
(9) Đối với tài sản thuê tài chính:
- Hợp đồng cho thuê tài chính được ký kết giữa bên cho thuê và bên thuê tài sản theo quy định của pháp luật về cho thuê tài chính;
- Biên bản thanh lý hợp đồng cho thuê tài chính giữa bên cho thuê và bên thuê tài sản;
- Giấy chứng nhận quyền sử dụng, quyền sở hữu tài sản của công ty cho thuê tài chính.
(10) Đối với vỏ, khung, tổng thành máy thay thế phải đăng ký lại trong thời gian bảo hành:
- Giấy bảo hành tài sản;
- Phiếu xuất kho tài sản thay thế, kèm theo giấy thu hồi tài sản cũ của người bán cấp cho người mua.
(11) Đối với trường hợp miễn lệ phí trước bạ cần chứng minh mối quan hệ trong gia đình, cơ quan thuế có trách nhiệm khai thác thông tin trong Cơ sở dữ liệu quốc gia về dân cư để giải quyết thủ tục miễn lệ phí trước bạ cho người nộp thuế. Trường hợp không thể khai thác thông tin về cư trú của công dân trong Cơ sở dữ liệu quốc gia về dân cư thì người nộp thuế cung cấp một trong các giấy tờ sau tùy theo mối quan hệ: Xác nhận thông tin về cư trú trong Cơ sở dữ liệu quốc gia về dân cư, Giấy chứng nhận kết hôn, Giấy khai sinh, Quyết định công nhận việc nuôi con nuôi của cơ quan nhà nước có thẩm quyền theo quy định của pháp luật hoặc xác nhận của cơ quan nhà nước có thẩm quyền về mối quan hệ đó.
(12) Đối với trường hợp xe ô tô đã đăng ký và được Bộ Quốc phòng cấp biển số quân sự nay được Bộ Quốc phòng cho phép chuyển mục đích sang xe quân đội làm kinh tế do chuyển đổi doanh nghiệp nhà nước thành công ty cổ phần hoặc các hình thức sắp xếp lại doanh nghiệp nhà nước khác theo quy định của pháp luật:
- Quyết định của Tổng tham mưu trưởng về việc đưa vào trang bị quân sự (để xác định tài sản đã đăng ký và được Bộ Quốc phòng cấp biển số quân sự thuộc trường hợp không phải nộp lệ phí trước bạ hoặc miễn lệ phí trước bạ theo quy định);
- Quyết định của cơ quan có thẩm quyền về việc chuyển doanh nghiệp thành công ty cổ phần hoặc quyết định của cơ quan có thẩm quyền về việc sắp xếp lại doanh nghiệp nhà nước;
- Danh mục tài sản chuyển giao từ xe quân sự phục vụ quốc phòng của doanh nghiệp cho công ty cổ phần hoặc cho doanh nghiệp mới theo quyết định sắp xếp lại doanh nghiệp của cơ quan có thẩm quyền hoặc bảng tổng hợp kết quả kiểm kê và xác định lại giá trị tài sản của doanh nghiệp theo quy định.
(13) Đối với tàu thủy, thuyền chở khách tốc độ cao và tàu thủy, thuyền vận tải công-ten-nơ hoạt động trong lĩnh vực giao thông vận tải đường thủy nội địa thuộc đối tượng miễn lệ phí trước bạ được xác định theo Giấy chứng nhận an toàn kỹ thuật và bảo vệ môi trường phương tiện thủy nội địa do cơ quan đăng kiểm Việt Nam cấp, cụ thể:
Tại Giấy chứng nhận an toàn kỹ thuật và bảo vệ môi trường phương tiện thủy nội địa do cơ quan đăng kiểm Việt Nam cấp ghi:
- Đối với “Tàu chở khách tốc độ cao (tàu khách cao tốc)”:
+ Tại mục “công dụng”: ghi là “tàu khách”;
+ Tại mục “Chứng nhận phương tiện có đặc tính kỹ thuật và ngăn ngừa ô nhiễm được ghi trong giấy chứng nhận này có trạng thái kỹ thuật thỏa mãn các yêu cầu của quy phạm, quy định hiện hành và được trao cấp”: dấu hiệu cấp tàu VRH HSC; VRM HSC hoặc tại mục “Khả năng khai thác” có thể hiện tốc độ của tàu từ 30 km/h trở lên.
- Đối với “Tàu vận tải công-ten-nơ” tại mục công dụng ghi là “chở công-ten-nơ”.
(14) Các trường hợp được miễn lệ phí trước bạ khác theo quy định pháp luật về lệ phí trước bạ, người nộp thuế cung cấp bản sao các giấy tờ chứng minh tài sản (hoặc chủ tài sản) thuộc diện miễn lệ phí trước bạ (nếu có).
Điều kiện để người nộp thuế thực hiện giao dịch điện tử với cơ quan thuế?
Căn cứ khoản 1 Điều 8 Thông tư 89/2026/TT-BTC quy định như sau:
Nguyên tắc giao dịch điện tử trong quản lý thuế
1. Người nộp thuế thực hiện giao dịch thuế điện tử với cơ quan thuế phải đáp ứng các điều kiện sau:
a) Có tài khoản giao dịch thuế điện tử là tài khoản định danh điện tử theo quy định của pháp luật về định danh và xác thực điện tử hoặc tài khoản giao dịch thuế điện tử do Hệ thống thông tin quản lý thuế cấp đối với các trường hợp không bắt buộc hoặc không thuộc đối tượng được cấp tài khoản định danh điện tử theo quy định của pháp luật về định danh và xác thực điện tử;
b) Có khả năng truy cập và sử dụng mạng Internet;
c) Có chữ ký điện tử theo quy định tại Điều 10 Thông tư này, trừ trường hợp được áp dụng các hình thức xác nhận điện tử khác.
Trường hợp người nộp thuế thực hiện nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt bằng phương thức điện tử (sau đây gọi chung là nộp thuế điện tử) theo quy định tại điểm d khoản 2 Điều này thì thực hiện theo quy định của cơ quan nhà nước có thẩm quyền, tổ chức cung ứng dịch vụ thanh toán, tổ chức cung ứng dịch vụ trung gian thanh toán hoặc tổ chức dịch vụ khác.
...
Như vậy, người nộp thuế thực hiện giao dịch thuế điện tử với cơ quan thuế phải đáp ứng các điều kiện sau:
(1) Có tài khoản giao dịch thuế điện tử là tài khoản định danh điện tử theo quy định của pháp luật về định danh và xác thực điện tử hoặc tài khoản giao dịch thuế điện tử do Hệ thống thông tin quản lý thuế cấp đối với các trường hợp không bắt buộc hoặc không thuộc đối tượng được cấp tài khoản định danh điện tử theo quy định của pháp luật về định danh và xác thực điện tử;
(2) Có khả năng truy cập và sử dụng mạng Internet;
(3) Có chữ ký điện tử theo quy định tại Điều 10 Thông tư 89/2026/TT-BTC, trừ trường hợp được áp dụng các hình thức xác nhận điện tử khác.
Trường hợp người nộp thuế thực hiện nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt bằng phương thức điện tử (sau đây gọi chung là nộp thuế điện tử) theo quy định tại điểm d khoản 2 Điều 8 Thông tư 89/2026/TT-BTC thì thực hiện theo quy định của cơ quan nhà nước có thẩm quyền, tổ chức cung ứng dịch vụ thanh toán, tổ chức cung ứng dịch vụ trung gian thanh toán hoặc tổ chức dịch vụ khác.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];






























