Mẫu văn bản đề nghị miễn thuế tài nguyên mới nhất hiện nay?
Dựa trên danh sách biểu mẫu được quy định tại Phụ lục I ban hành kèm theo Thông tư 80/2021/TT-BTC thì mẫu văn bản đề nghị miễn thuế tài nguyên mới nhất hiện nay là mẫu 06/MGTH văn bản đề nghị miễn thuế tài nguyên quy định tại Phụ lục I ban hành kèm theo Thông tư 80/2021/TT-BTC được sửa đổi bởi điểm a, c, e khoản 7 Điều 1 Thông tư 40/2025/TT-BTC.
Theo đó mẫu 06/MGTH văn bản đề nghị miễn thuế tài nguyên có dạng như sau:
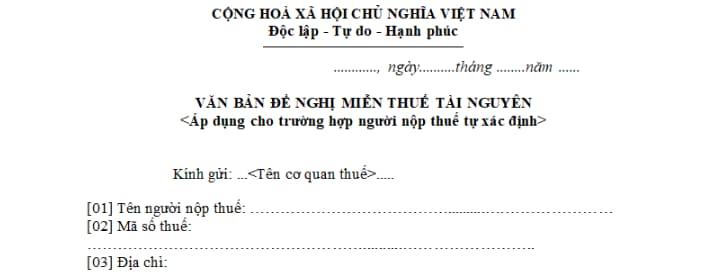
Tải về mẫu văn bản đề nghị miễn thuế tài nguyên mới nhất.

Mẫu văn bản đề nghị miễn thuế tài nguyên mới nhất hiện nay?
Miễn, giảm thuế tài nguyên được quy định như thế nào?
Căn cứ theo quy định tại Điều 9 Luật Thuế tài nguyên 2009 được sửa đổi bởi Khoản 2 Điều 4 Luật sửa đổi các Luật về thuế 2014 quy định về miễn, giảm thuế thì miễn, giảm thuế tài nguyên được quy định như:
(1) Người nộp thuế tài nguyên gặp thiên tai, hỏa hoạn, tai nạn bất ngờ gây tổn thất đến tài nguyên đã kê khai, nộp thuế thì được xét miễn, giảm thuế phải nộp cho số tài nguyên bị tổn thất; trường hợp đã nộp thuế thì được hoàn trả số thuế đã nộp hoặc trừ vào số thuế tài nguyên phải nộp của kỳ sau.
(2) Miễn thuế đối với hải sản tự nhiên.
(3) Miễn thuế đối với cành, ngọn, củi, tre, trúc, nứa, mai, giang, tranh, vầu, lồ ô do cá nhân được phép khai thác phục vụ sinh hoạt.
(4) Miễn thuế đối với nước thiên nhiên dùng cho sản xuất thủy điện của hộ gia đình, cá nhân tự sản xuất phục vụ sinh hoạt.
(5) Miễn thuế đối với nước thiên nhiên do hộ gia đình, cá nhân khai thác phục vụ sinh hoạt
(6) Miễn thuế đối với đất khai thác và sử dụng tại chỗ trên diện tích đất được giao, được thuê; đất khai thác để san lấp, xây dựng công trình an ninh, quân sự, đê điều.
(7) Trường hợp khác được miễn, giảm thuế do Ủy ban thường vụ Quốc hội quy định.
Hiện nay những đối tượng nào phải chịu thuế tài nguyên?
Căn cứ theo quy định tại Điều 2 Luật Thuế tài nguyên 2009 được sửa đổi bởi khoản 1 Điều 4 Luật Sửa đổi các Luật về thuế 2014 quy định về đối tượng chịu thuế như sau:
Đối tượng chịu thuế
1. Khoáng sản kim loại.
2. Khoáng sản không kim loại.
3. Dầu thô.
4. Khí thiên nhiên, khí than.
5. Sản phẩm của rừng tự nhiên, trừ động vật.
6. Hải sản tự nhiên, bao gồm động vật và thực vật biển.
7. Nước thiên nhiên, bao gồm nước mặt và nước dưới đất, trừ nước thiên nhiên dùng cho nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp.
8. Yến sào thiên nhiên.
9. Tài nguyên khác do Ủy ban thường vụ Quốc hội quy định.
Như vậy, các đối tượng chịu thuế tài nguyên gồm:
- Khoáng sản kim loại.
- Khoáng sản không kim loại.
- Dầu thô.
- Khí thiên nhiên, khí than.
- Sản phẩm của rừng tự nhiên, trừ động vật.
- Hải sản tự nhiên, bao gồm động vật và thực vật biển.
- Nước thiên nhiên, bao gồm nước mặt và nước dưới đất, trừ nước thiên nhiên dùng cho nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp.
- Yến sào thiên nhiên.
- Tài nguyên khác do Ủy ban thường vụ Quốc hội quy định.
Sản lượng tài nguyên tính thuế được quy định như thế nào?
Căn cứ theo quy định tại Điều 5 Luật Thuế tài nguyên 2009 thì sản lượng tài nguyên tính thuế được quy định như sau:
(1) Đối với tài nguyên khai thác xác định được số lượng, trọng lượng hoặc khối lượng thì sản lượng tài nguyên tính thuế là số lượng, trọng lượng hoặc khối lượng của tài nguyên thực tế khai thác trong kỳ tính thuế.
(2) Đối với tài nguyên khai thác chưa xác định được số lượng, trọng lượng hoặc khối lượng thực tế khai thác do chứa nhiều chất, tạp chất khác nhau thì sản lượng tài nguyên tính thuế được xác định theo số lượng, trọng lượng hoặc khối lượng của từng chất thu được sau khi sàng tuyển, phân loại.
(3) Đối với tài nguyên khai thác không bán mà đưa vào sản xuất sản phẩm khác nếu không trực tiếp xác định được số lượng, trọng lượng hoặc khối lượng thực tế khai thác thì sản lượng tài nguyên tính thuế được xác định căn cứ vào sản lượng sản phẩm sản xuất trong kỳ tính thuế và định mức sử dụng tài nguyên tính trên một đơn vị sản phẩm.
(4) Đối với nước thiên nhiên dùng cho sản xuất thủy điện thì sản lượng tài nguyên tính thuế là sản lượng điện của cơ sở sản xuất thủy điện bán cho bên mua điện theo hợp đồng mua bán điện hoặc sản lượng điện giao nhận trong trường hợp không có hợp đồng mua bán điện được xác định theo hệ thống đo đếm đạt tiêu chuẩn đo lường chất lượng Việt Nam, có xác nhận của bên mua, bên bán hoặc bên giao, bên nhận.
(5) Đối với nước khoáng thiên nhiên, nước nóng thiên nhiên, nước thiên nhiên dùng cho mục đích công nghiệp thì sản lượng tài nguyên tính thuế được xác định bằng mét khối (m³) hoặc lít (l) theo hệ thống đo đếm đạt tiêu chuẩn đo lường chất lượng Việt Nam.
(6) Đối với tài nguyên được khai thác thủ công, phân tán hoặc khai thác lưu động, không thường xuyên, sản lượng tài nguyên khai thác dự kiến trong một năm có giá trị dưới 200.000.000 đồng thì thực hiện khoán sản lượng tài nguyên khai thác theo mùa vụ hoặc định kỳ để tính thuế. Cơ quan thuế phối hợp với cơ quan có liên quan ở địa phương xác định sản lượng tài nguyên khai thác được khoán để tính thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];