Sản phẩm yến thô bán ra áp dụng mức thuế suất thuế GTGT bao nhiêu %?
Căn cứ khoản 1 Điều 5 Luật Thuế giá trị gia tăng 2024 quy định đối tượng không chịu thuế GTGT như sau:
Đối tượng không chịu thuế
1. Sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu.
2. Sản phẩm giống vật nuôi theo quy định của pháp luật về chăn nuôi, vật liệu nhân giống cây trồng theo quy định của pháp luật về trồng trọt.
3. Thức ăn chăn nuôi theo quy định của pháp luật về chăn nuôi; thức ăn thủy sản theo quy định của pháp luật về thủy sản.
4. Sản phẩm muối được sản xuất từ nước biển, muối mỏ tự nhiên, muối tinh, muối i-ốt mà thành phần chính là Na-tri-clo-rua (NaCl).
5. Nhà ở thuộc tài sản công do Nhà nước bán cho người đang thuê.
...
Đồng thời, tại khoản 1 Điều 4 Nghị định 181/2025/NĐ-CP quy định đối tượng không chịu thuế như sau:
Đối tượng không chịu thuế
Đối tượng không chịu thuế thực hiện theo quy định tại Điều 5 Luật Thuế giá trị gia tăng. Một số trường hợp được quy định chi tiết như sau:
1. Sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu. Trong đó, các sản phẩm chỉ qua sơ chế thông thường là các sản phẩm mới được làm sạch, phơi, sấy khô, bóc vỏ, xay xát, xay vỡ mảnh, nghiền vỡ mảnh, xay bỏ vỏ, xát bỏ vỏ, tách hạt, tách cọng, cắt, xay, đánh bỏng hạt, hồ hạt, chia tách ra từng phần, bỏ xương, băm, lột da, nghiền, cán mỏng, ướp muối, đóng hộp kín khí, bảo quản lạnh (ướp lạnh, đông lạnh), bảo quản bằng khí sunfuro, bảo quản theo phương thức cho hỏa chất để tránh thối rữa, ngâm trong dung dịch lưu huỳnh hoặc ngâm trong dung dịch bảo quản khác và các hình thức bảo quản thông thường khác.
....
Ngoài ra, tại khoản 2 Điều 9 Luật Thuế giá trị gia tăng 2024 quy định đối tượng áp dụng thuế suất thuế GTGT 5% như sau:
Thuế suất
....
2. Mức thuế suất 5% áp dụng đối với hàng hóa, dịch vụ sau đây:
a) Nước sạch phục vụ sản xuất và sinh hoạt không bao gồm các loại nước uống đóng chai, đóng bình và các loại nước giải khát khác;
b) Phân bón, quặng để sản xuất phân bón, thuốc bảo vệ thực vật và chất kích thích tăng trưởng vật nuôi theo quy định của pháp luật;
c) Dịch vụ đào đắp, nạo vét kênh, mương, ao hồ phục vụ sản xuất nông nghiệp; nuôi trồng, chăm sóc, phòng trừ sâu bệnh cho cây trồng; sơ chế, bảo quản sản phẩm nông nghiệp;
d) Sản phẩm cây trồng, rừng trồng (trừ gỗ, măng), chăn nuôi, thuỷ sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường, trừ sản phẩm quy định tại khoản 1 Điều 5 của Luật này;
đ) Mủ cao su dạng mủ cờ rếp, mủ tờ, mủ bún, mủ cốm; lưới, dây giềng và sợi để đan lưới đánh cá;
....
Theo đó, tham khảo tại Công văn 640/DTH-QLDN1 năm 2025 Tải về của Thuế tỉnh Đồng Tháp hướng dẫn về thuế suất thuế GTGT đối với sản phẩm yến thô như sau:
1. Về việc xác định thuế suất GTGT cho sản phẩm yến thô
Trường hợp Công ty mua yến thô từ cá nhân trực tiếp nuôi sau đó bán sản phẩm yến thô chưa qua sơ chế hoặc chỉ qua sơ chế thông thường (không làm thay đổi tính chất của sản phẩm chăn nuôi ban đầu) thì áp dụng thuế suất thuế GTGT 5% theo quy định tại điểm d khoản 2 Điều 9 Luật Thuế giá trị gia tăng và khoản 3 Điều 19 Nghị định số 181/2025/NĐ-CP.
Như vậy, thu mua yến thô từ cá nhân trực tiếp nuôi sau đó bán sản phẩm yến thô chưa qua sơ chế hoặc chỉ qua sơ chế thông thường (không làm thay đổi tính chất của sản phẩm chăn nuôi ban đầu) thì áp dụng mức thuế suất thuế GTGT 5%.
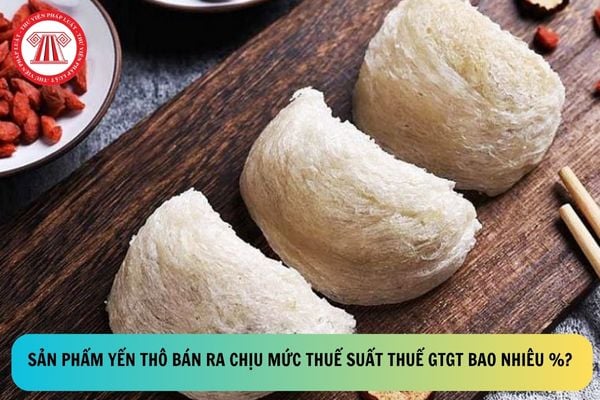
Sản phẩm yến thô bán ra áp dụng mức thuế suất thuế GTGT bao nhiêu %? (Hình từ Internet)
Người nộp thuế GTGT là ai?
Căn cứ Điều 4 Luật Thuế giá trị gia tăng 2024 quy định người nộp thuế GTGT như sau:
(1) Tổ chức, hộ, cá nhân sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế giá trị gia tăng
(2) Tổ chức, cá nhân nhập khẩu hàng hóa chịu thuế giá trị gia tăng
(3) Tổ chức, cá nhân sản xuất, kinh doanh tại Việt Nam mua dịch vụ (kể cả trường hợp mua dịch vụ gắn với hàng hóa) của tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú tại Việt Nam, trừ trường hợp quy định tại (4) (5); tổ chức sản xuất, kinh doanh tại Việt Nam mua hàng hóa, dịch vụ để tiến hành hoạt động tìm kiếm thăm dò, phát triển mỏ dầu khí và khai thác dầu khí của tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú tại Việt Nam.
(4) Nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam có hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số với tổ chức, cá nhân tại Việt Nam; tổ chức là nhà quản lý nền tảng số nước ngoài thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài; tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế giá trị gia tăng là phương pháp khấu trừ thuế mua dịch vụ của nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam thông qua kênh thương mại điện tử hoặc các nền tảng số thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài.
(5) Tổ chức là nhà quản lý sàn giao dịch thương mại điện tử, nhà quản lý nền tảng số có chức năng thanh toán thực hiện khấu trừ, nộp thuế thay, kê khai số thuế đã khấu trừ cho hộ kinh doanh, cá nhân kinh doanh trên sàn thương mại điện tử, nền tảng số.
Hàng hóa dịch vụ chịu thuế suất thuế GTGT 5% được hoàn thuế GTGT theo Nghị định 181?
Căn cứ Điều 31 Nghị định 181/2025/NĐ-CP quy định về hoàn thuế GTGT đối với hàng hóa, dịch vụ chịu thuế suất thuế GTGT 5%.
Theo đó, việc hoàn thuế GTGT đối với hàng hóa dịch vụ chịu thuế suất thuế GTGT 5% phải đảm bảo các điều kiện sau:
(1) Cơ sở kinh doanh chỉ sản xuất hàng hóa, cung cấp dịch vụ chịu thuế suất thuế giá trị gia tăng 5%
(2) Có số thuế giá trị gia tăng đầu vào chưa được khấu trừ hết từ 300 triệu đồng trở lên sau 12 tháng liên tục hoặc 04 quý liên tục
Lưu ý:
Trường hợp cơ sở kinh doanh sản xuất hàng hóa, cung cấp dịch vụ chịu nhiều mức thuế suất thuế giá trị gia tăng thì cơ sở kinh doanh phải hạch toán riêng số thuế giá trị gia tăng đầu vào sử dụng cho sản xuất hàng hóa, cung cấp dịch vụ chịu thuế suất thuế giá trị gia tăng 5%
- Đối với số thuế giá trị gia tăng đầu vào sử dụng đồng thời cho sản xuất hàng hóa, cung cấp dịch vụ chịu thuế suất thuế giá trị gia tăng 5% và sử dụng cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu nhiều mức thuế suất khác (bao gồm hàng hóa chịu thuế suất thuế giá trị gia tăng 5% khâu kinh doanh thương mại) nếu không hạch toán riêng được thì số thuế giá trị gia tăng đầu vào sử dụng cho sản xuất hàng hóa, cung cấp dịch vụ chịu thuế suất thuế giá trị gia tăng 5% được xác định theo tỷ lệ giữa doanh thu của hoạt động sản xuất hàng hóa, cung cấp dịch vụ chịu thuế suất thuế giá trị gia tăng 5% trên tổng doanh thu hàng hóa, dịch vụ chịu thuế của kỳ hoàn thuế.
- Kỳ hoàn thuế được xác định từ kỳ tính thuế giá trị gia tăng theo thuế suất thuế giá trị gia tăng 5% có số thuế giá trị gia tăng đầu vào chưa khấu trừ hết liên tục chưa được hoàn thuế đến kỳ tính thuế có đề nghị hoàn thuế, số thuế giá trị gia tăng đầu vào sử dụng cho sản xuất hàng hóa, cung cấp dịch vụ chịu thuế suất thuế giá trị gia tăng 5% (bao gồm số thuế giá trị gia tăng đầu vào hạch toán riêng được và số thuế giá trị gia tăng đầu vào được xác định theo tỷ lệ nêu trên) nếu sau khi bù trừ với số thuế giá trị gia tăng phải nộp của hàng hóa, dịch vụ chịu thuế (nếu có) còn lại từ 300 triệu đồng trở lên thì cơ sở kinh doanh được hoàn thuế giá trị gia tăng đầu vào sử dụng cho sản xuất hàng hóa, cung cấp dịch vụ chịu thuế suất thuế giá trị gia tăng 5%.
Cách xác định số thuế giá trị gia tăng được hoàn đối với hoạt động sản xuất hàng hóa, cung cấp dịch vụ chịu thuế suất thuế giá trị gia tăng 5% được quy định tại Phụ lục III ban hành kèm theo Thông tư 69/2025/TT-BTC

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];