
Quốc hội thành lập Ủy ban dự thảo sửa đổi, bổ sung một số điều của Hiến pháp 2013?
Tại kỳ họp thứ 9 Quốc hội khóa XV, Quốc hội đã biểu quyết thông qua Nghị quyết về việc thành lập Ủy ban dự thảo sửa đổi, bổ sung một số điều của Hiến pháp năm 2013 với tỷ lệ 100% đại biểu có mặt tán thành.
Trong phiên họp, sau khi nghe trình bày toàn văn dự thảo Nghị quyết, Quốc hội đã tiến hành biểu quyết thông qua Nghị quyết về việc thành lập Ủy ban dự thảo sửa đổi, bổ sung một số điều của Hiến pháp năm 2013.
Theo đó, Ủy ban dự thảo sửa đổi, bổ sung một số điều của Hiến pháp năm 2013 gồm 15 thành viên, cụ thể:
- Chủ tịch Ủy ban là Chủ tịch Quốc hội.
- Các Phó Chủ tịch Ủy ban có: Thường trực Ban Bí thư , Phó Chủ tịch Quốc hội và Phó Thủ tướng Chính phủ.
- Thường trực Ủy ban Pháp luật và Tư pháp là cơ quan thường trực trực tiếp tham mưu, giúp việc cho Ủy ban dự thảo sửa đổi, bổ sung một số điều của Hiến pháp năm 2013; Thường trực Hội đồng Dân tộc, các Ủy ban của Quốc hội phối hợp với Thường trực Ủy ban Pháp luật và Tư pháp của Quốc hội trong việc thực hiện nhiệm vụ.
Ủy ban dự thảo sửa đổi, bổ sung một số điều của Hiến pháp năm 2013 có nhiệm vụ nghiên cứu, xây dựng dự thảo Nghị quyết sửa đổi, bổ sung một số điều của Hiến pháp nước Cộng hòa xã hội chủ nghĩa Việt Nam năm 2013; tổ chức lấy ý kiến Nhân dân, các ngành, các cấp.
Sau khi lấy ý kiến, Ủy ban sẽ giải trình, tiếp thu ý kiến đóng góp của Nhân dân, các ngành, các cấp, ý kiến của đại biểu Quốc hội để hoàn thiện dự thảo Nghị quyết sửa đổi, bổ sung một số điều của Hiến pháp năm 2013 trình Quốc hội xem xét, thông qua.
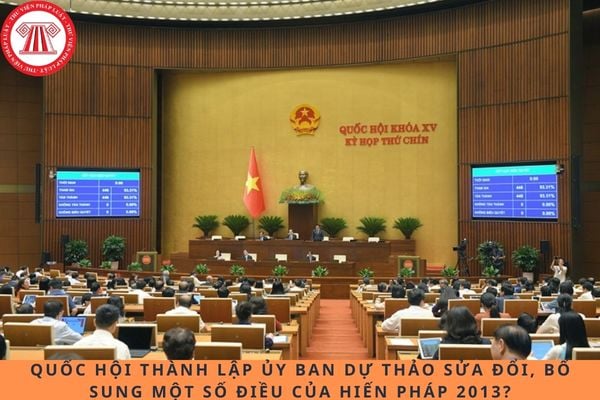
Quốc hội thành lập Ủy ban dự thảo sửa đổi, bổ sung một số điều của Hiến pháp 2013? (Hình từ Internet)
Hiến pháp 2013 quy định về thuế như thế nào?
Căn cứ quy định tại Điều 119 Hiến pháp 2013 như sau:
1. Hiến pháp là luật cơ bản của nước Cộng hòa xã hội chủ nghĩa Việt Nam, có hiệu lực pháp lý cao nhất.
Mọi văn bản pháp luật khác phải phù hợp với Hiến pháp.
Mọi hành vi vi phạm Hiến pháp đều bị xử lý.
2. Quốc hội, các cơ quan của Quốc hội, Chủ tịch nước, Chính phủ, Tòa án nhân dân, Viện kiểm sát nhân dân, các cơ quan khác của Nhà nước và toàn thể Nhân dân có trách nhiệm bảo vệ Hiến pháp.
Cơ chế bảo vệ Hiến pháp do luật định.
Theo đó, Hiến pháp là đạo luật gốc do Quốc hội ban hành có giá trị pháp lý cao nhất trong hệ thống pháp luật Việt Nam, quy định những vấn đề cơ bản nhất về chủ quyền quốc gia, chế độ chính trị, chính sách kinh tế, xã hội; quyền và nghĩa vụ cơ bản của công dân; tổ chức và hoạt động của các cơ quan nhà nước
Tại Điều 47 Hiến pháp 2013 có quy định về thuế như sau:
Mọi người có nghĩa vụ nộp thuế theo luật định.
Đồng thời, tại khoản 4 Điều 70 Hiến pháp 2013 quy định về quyền hạn và nhiệm vụ của Quốc hội như sau:
Quốc hội có những nhiệm vụ và quyền hạn sau đây:
1. Làm Hiến pháp và sửa đổi Hiến pháp; làm luật và sửa đổi luật;
2. Thực hiện quyền giám sát tối cao việc tuân theo Hiến pháp, luật và nghị quyết của Quốc hội; xét báo cáo công tác của Chủ tịch nước, Ủy ban thường vụ Quốc hội, Chính phủ, Tòa án nhân dân tối cao, Viện kiểm sát nhân dân tối cao, Hội đồng bầu cử quốc gia, Kiểm toán nhà nước và cơ quan khác do Quốc hội thành lập;
3. Quyết định mục tiêu, chỉ tiêu, chính sách, nhiệm vụ cơ bản phát triển kinh tế - xã hội của đất nước;
4. Quyết định chính sách cơ bản về tài chính, tiền tệ quốc gia; quy định, sửa đổi hoặc bãi bỏ các thứ thuế; quyết định phân chia các khoản thu và nhiệm vụ chi giữa ngân sách trung ương và ngân sách địa phương; quyết định mức giới hạn an toàn nợ quốc gia, nợ công, nợ chính phủ; quyết định dự toán ngân sách nhà nước và phân bổ ngân sách trung ương, phê chuẩn quyết toán ngân sách nhà nước;
5. Quyết định chính sách dân tộc, chính sách tôn giáo của Nhà nước;
6. Quy định tổ chức và hoạt động của Quốc hội, Chủ tịch nước, Chính phủ, Tòa án nhân dân, Viện kiểm sát nhân dân, Hội đồng bầu cử quốc gia, Kiểm toán nhà nước, chính quyền địa phương và cơ quan khác do Quốc hội thành lập;
7. Bầu, miễn nhiệm, bãi nhiệm Chủ tịch nước, Phó Chủ tịch nước, Chủ tịch Quốc hội, Phó Chủ tịch Quốc hội, Ủy viên Ủy ban thường vụ Quốc hội, Chủ tịch Hội đồng dân tộc, Chủ nhiệm Ủy ban của Quốc hội, Thủ tướng Chính phủ, Chánh án Tòa án nhân dân tối cao, Viện trưởng Viện kiểm sát nhân dân tối cao, Chủ tịch Hội đồng bầu cử quốc gia, Tổng Kiểm toán nhà nước, người đứng đầu cơ quan khác do Quốc hội thành lập; phê chuẩn đề nghị bổ nhiệm, miễn nhiệm, cách chức Phó Thủ tướng Chính phủ, Bộ trưởng và thành viên khác của Chính phủ, Thẩm phán Tòa án nhân dân tối cao; phê chuẩn danh sách thành viên Hội đồng quốc phòng và an ninh, Hội đồng bầu cử quốc gia.
...
Như vậy, các vấn đề về thuế có quy định tại Hiến pháp 2013 như sau:
- Nghĩa vụ nộp thuế của mọi người theo luật định.
- Quyền hạn và nhiệm vụ của Quốc hội trong việc quy định, sửa đổi hoặc bãi bỏ các thứ thuế.
Luật Quản lý thuế mới nhất 2025?
Hiện hành Luật Quản lý thuế mới nhất 2025 là Luật Quản lý thuế 2019 số 38/2019/QH14 được Quốc Hội ban hành vào ngày 13 tháng 6 năm 2019.
Luật Quản lý thuế 2019 có hiệu lực thi hành từ ngày 01 tháng 7 năm 2020 quy định việc quản lý các loại thuế, các khoản thu khác thuộc ngân sách nhà nước.
Luật Quản lý thuế 2019 được sửa đổi bổ sung bởi Luật sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024
Trong đó tại Điều 2 Luật Quản lý thuế 2019 có quy định các đối tượng áp dụng Luật Quản lý thuế 2019 cụ thể như sau:
(1) Người nộp thuế bao gồm:
- Tổ chức, hộ gia đình, hộ kinh doanh, cá nhân nộp thuế theo quy định của pháp luật về thuế;
- Tổ chức, hộ gia đình, hộ kinh doanh, cá nhân nộp các khoản thu khác thuộc ngân sách nhà nước;
- Tổ chức, cá nhân khấu trừ thuế.
(2) Cơ quan quản lý thuế bao gồm:
- Cơ quan thuế bao gồm Tổng cục Thuế, Cục Thuế, Chi cục Thuế, Chi cục Thuế khu vực;
- Cơ quan hải quan bao gồm Tổng cục Hải quan, Cục Hải quan, Cục Kiểm tra sau thông quan, Chi cục Hải quan.
(3) Công chức quản lý thuế bao gồm công chức thuế, công chức hải quan.
(4) Cơ quan nhà nước, tổ chức, cá nhân khác có liên quan.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];




































