Mẫu Sổ nhật ký mua hàng áp dụng từ 1/1/2026 theo Thông tư 99? Hướng dẫn ghi?
Ngày 27/10/2025, Bộ Tài chính đã ban hành Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp.
Theo đó, tại Phụ lục 3 ban hành kèm theo Thông tư 99/2025/TT-BTC quy định về Sổ Kế toán. Trong đó, có mẫu Sổ nhật ký mua hàng.
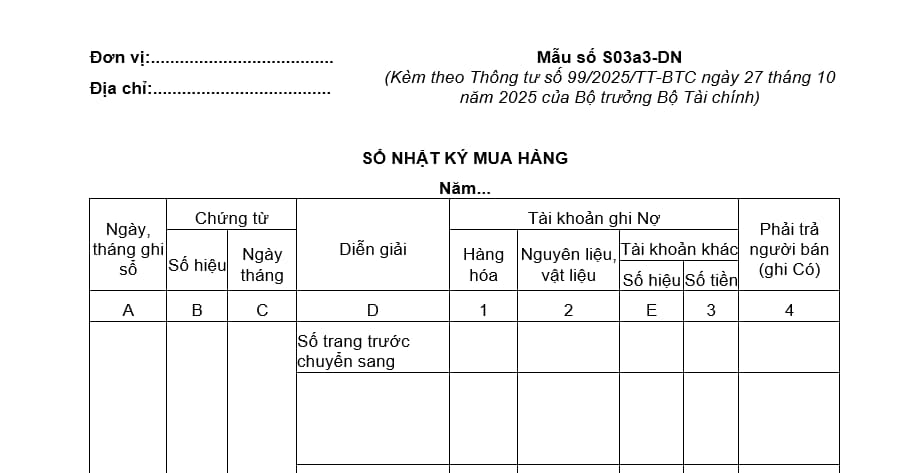
Mẫu Sổ nhật ký mua hàng theo Thông tư 99/2025/TT-BTC là mẫu số S03a3-DN có dạng như sau:
>>> Tải về Mẫu số S03a3-DN Sổ nhật ký mua hàng áp dụng từ 1/1/2026 theo Thông tư 99.
Hướng dẫn ghi:
Sổ Nhật ký mua hàng dùng để ghi chép các nghiệp vụ mua hàng theo hình thức trả tiền sau (mua chịu). Trường hợp trả tiền trước cho người bán thì khi phát sinh nghiệp vụ mua hàng cũng ghi vào sổ này.
Kết cấu và phương pháp ghi sổ:
- Cột A: Ghi ngày, tháng ghi sổ.
- Cột B, C: Ghi số hiệu và ngày, tháng lập của chứng từ kế toán dùng làm căn cứ ghi sổ.
- Cột D: Ghi tóm tắt nội dung nghiệp vụ phát sinh của chứng từ kế toán.
- Cột 1, 2, 3 : Ghi Nợ các tài khoản hàng tồn kho như: Hàng hóa, nguyên liệu vật liệu, công cụ, dụng cụ... Trường hợp đơn vị mở sổ này cho từng loại hàng tồn kho thì các cột này có thể dùng để ghi chi tiết cho loại hàng tồn kho đó như: Hàng hóa A, hàng hóa B...
- Cột 4: Ghi số tiền phải trả người bán tương ứng với số hàng đã mua.
Cuối trang sổ, cộng số lũy kế để chuyển sang trang sau. Đầu trang sổ, ghi số cộng trang trước chuyển sang.
Trên đây là nội dung "Mẫu Sổ nhật ký mua hàng áp dụng từ 1/1/2026 theo Thông tư 99?".
Xem thêm:
>>> Tra cứu MST doanh nghiệp: Tại đây
>>> Tra cứu MST cá nhân: Tại đây
>>> Tổng hợp văn bản luật về chế độ kế toán tính đến tháng 11/2025 cần lưu lại?
>>> Tổng hợp văn bản luật trong lĩnh vực thuế, kế toán, hóa đơn quan trọng tính đến tháng 11/2025?
Mẫu Sổ nhật ký mua hàng áp dụng từ 1/1/2026 theo Thông tư 99? Hướng dẫn ghi? (Hình từ Internet)
Cách xử lý khi phát hiện số kế toán có sai sót theo quy định hiện hành?
Căn cứ Điều 27 Luật Kế toán 2015 quy định về việc sửa chữa sổ kế toán cụ thể như sau:
Sửa chữa sổ kế toán
1. Khi phát hiện sổ kế toán có sai sót thì không được tẩy xóa làm mất dấu vết thông tin, số liệu ghi sai mà phải sửa chữa theo một trong ba phương pháp sau đây:
a) Ghi cải chính bằng cách gạch một đường thẳng vào chỗ sai và ghi số hoặc chữ đúng ở phía trên và phải có chữ ký của kế toán trưởng bên cạnh;
b) Ghi số âm bằng cách ghi lại số sai bằng mực đỏ hoặc ghi lại số sai trong dấu ngoặc đơn, sau đó ghi lại số đúng và phải có chữ ký của kế toán trưởng bên cạnh;
c) Ghi điều chỉnh bằng cách lập “chứng từ điều chỉnh” và ghi thêm số chênh lệch cho đúng.
2. Trường hợp phát hiện sổ kế toán có sai sót trước khi báo cáo tài chính năm được nộp cho cơ quan nhà nước có thẩm quyền thì phải sửa chữa trên sổ kế toán của năm đó.
3. Trường hợp phát hiện sổ kế toán có sai sót sau khi báo cáo tài chính năm đã nộp cho cơ quan nhà nước có thẩm quyền thì phải sửa chữa trên sổ kế toán của năm đã phát hiện sai sót và thuyết minh về việc sửa chữa này.
4. Sửa chữa sổ kế toán trong trường hợp ghi sổ bằng phương tiện điện tử được thực hiện theo phương pháp quy định tại điểm c khoản 1 Điều này.
Như vậy, theo quy định trên thì khi phát hiện sổ kế toán có sai sót thì không được tẩy xóa làm mất dấu vết thông tin, số liệu ghi sai mà phải sửa chữa theo một trong ba phương pháp sau đây:
(1) Ghi cải chính bằng cách gạch một đường thẳng vào chỗ sai và ghi số hoặc chữ đúng ở phía trên và phải có chữ ký của kế toán trưởng bên cạnh;
(2) Ghi số âm bằng cách ghi lại số sai bằng mực đỏ hoặc ghi lại số sai trong dấu ngoặc đơn, sau đó ghi lại số đúng và phải có chữ ký của kế toán trưởng bên cạnh;
(3) Ghi điều chỉnh bằng cách lập “chứng từ điều chỉnh” và ghi thêm số chênh lệch cho đúng.
(4) Trường hợp phát hiện sổ kế toán có sai sót trước khi báo cáo tài chính năm được nộp cho cơ quan nhà nước có thẩm quyền thì phải sửa chữa trên sổ kế toán của năm đó.
(5) Trường hợp phát hiện sổ kế toán có sai sót sau khi báo cáo tài chính năm đã nộp cho cơ quan nhà nước có thẩm quyền thì phải sửa chữa trên sổ kế toán của năm đã phát hiện sai sót và thuyết minh về việc sửa chữa này.
(6) Sửa chữa sổ kế toán trong trường hợp ghi sổ bằng phương tiện điện tử được thực hiện theo phương pháp quy định tại điểm c khoản 1 Điều này.
Thông tin số liệu trên sổ kế toán phải được ghi như thế nào?
Căn cứ Điều 26 Luật Kế toán 2015 quy định về mở sổ, ghi sổ, khóa sổ và lưu trữ sổ kế toán như sau:
Mở sổ, ghi sổ, khóa sổ và lưu trữ sổ kế toán
1. Sổ kế toán phải mở vào đầu kỳ kế toán năm; đối với đơn vị kế toán mới thành lập, sổ kế toán phải mở từ ngày thành lập.
2. Đơn vị kế toán phải căn cứ vào chứng từ kế toán để ghi sổ kế toán.
3. Sổ kế toán phải được ghi kịp thời, rõ ràng, đầy đủ theo các nội dung của sổ. Thông tin, số liệu ghi vào sổ kế toán phải chính xác, trung thực, đúng với chứng từ kế toán.
4. Việc ghi sổ kế toán phải theo trình tự thời gian phát sinh của nghiệp vụ kinh tế, tài chính. Thông tin, số liệu ghi trên sổ kế toán của năm sau phải kế tiếp thông tin, số liệu ghi trên sổ kế toán của năm trước liền kề. Sổ kế toán phải được ghi liên tục từ khi mở sổ đến khi khóa sổ.
5. Thông tin, số liệu trên sổ kế toán phải được ghi bằng bút mực; không ghi xen thêm vào phía trên hoặc phía dưới; không ghi chồng lên nhau; không ghi cách dòng; trường hợp ghi không hết trang phải gạch chéo phần không ghi; khi ghi hết trang phải cộng số liệu tổng cộng của trang và chuyển số liệu tổng cộng sang trang kế tiếp.
6. Đơn vị kế toán phải khóa sổ kế toán vào cuối kỳ kế toán trước khi lập báo cáo tài chính và trong các trường hợp khác theo quy định của pháp luật.
7. Đơn vị kế toán được ghi sổ kế toán bằng phương tiện điện tử. Trường hợp ghi sổ kế toán bằng phương tiện điện tử thì phải thực hiện các quy định về sổ kế toán tại Điều 24, Điều 25 và các khoản 1, 2, 3, 4 và 6 Điều này, trừ việc đóng dấu giáp lai. Sau khi khóa sổ kế toán trên phương tiện điện tử phải in sổ kế toán ra giấy và đóng thành quyển riêng cho từng kỳ kế toán năm để đưa vào lưu trữ. Trường hợp không in ra giấy mà thực hiện lưu trữ sổ kế toán trên các phương tiện điện tử thì phải bảo đảm an toàn, bảo mật thông tin dữ liệu và phải bảo đảm tra cứu được trong thời hạn lưu trữ.
Như vậy, theo quy định trên, Thông tin, số liệu trên sổ kế toán trên sổ kế toán phải được bằng bút mực; không ghi xen thêm vào phía trên hoặc phía dưới; không ghi chồng lên nhau; không ghi cách dòng; trường hợp ghi không hết trang phải gạch chéo phần không ghi; khi ghi hết trang phải cộng số liệu tổng cộng của trang và chuyển số liệu tổng cộng sang trang kế tiếp.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];