Mẫu sổ chi tiết bán hàng cho doanh nghiệp theo Thông tư 99 là mẫu nào?
Mẫu sổ chi tiết bán hàng cho doanh nghiệp được quy định tại Phụ lục 3 ban hành kèm theo Thông tư 99/2025/TT-BTC là Mẫu số S35-DN sổ chi tiết bán hàng cho doanh nghiệp mở theo từng sản phẩm, hàng hoá, bất động sản đầu tư, dịch vụ đã bán hoặc đã cung cấp được khách hàng thanh toán tiền ngay hay chấp nhận thanh toán.
Theo đó, Mẫu sổ chi tiết bán hàng cho doanh nghiệp theo Thông tư 99 có dạng như sau:
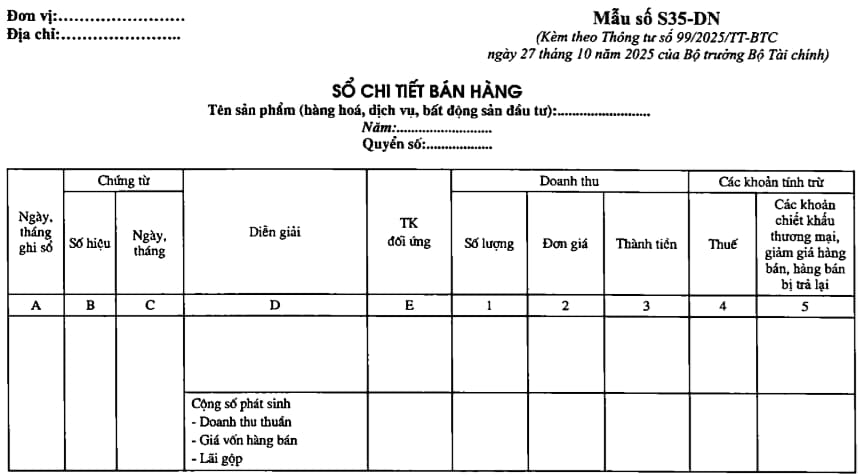
Tải về Mẫu sổ chi tiết bán hàng cho doanh nghiệp theo Thông tư 99
Dưới đây là hướng dẫn phương pháp ghi sổ chi tiết bán hàng cho doanh nghiệp như sau:
- Cột A: Ghi ngày tháng kế toán ghi sổ.
- Cột B, C: Ghi số hiệu, ngày tháng của chứng từ dùng để ghi sổ.
Cột D: Ghi nội dung nghiệp vụ kinh tế phát sinh.
- Cột E: Ghi số hiệu tài khoản đối ứng.
- Cột 1, 2, 3: Ghi số lượng, đơn giá và số tiền của khối lượng hàng hoá (sản phẩm, bất động sản đầu tư, dịch vụ) đã bán hoặc đã cung cấp.
- Cột 4: Ghi số thuế giá trị gia tăng (Thuế tiêu thụ đặc biệt, thuế xuất khẩu) phải nộp tính trên doanh số bán của số hàng hoá (sản phẩm, dịch vụ, BĐS đầu tư) đã bán hoặc đã cung cấp.
- Cột 5: Ghi số phải giảm trừ vào doanh thu (nếu có) như: Chiết khấu thương mại, hàng bán bị trả lại, giảm giá hàng bán,...
Sau khi cộng “Số phát sinh”, tính Chỉ tiêu “Doanh thu thuần” ghi vào cột 3. Cột 3 = Cột 3 trừ (-) Cột 4 và Cột 5. Chỉ tiêu “Giá vốn hàng bán”: Ghi số giá vốn của hàng hoá (sản phẩm, bất động sản đầu tư, dịch vụ) đã bán.
Chỉ tiêu “Lãi gộp” bằng (=) chỉ tiêu “Doanh thu thuần” trừ (-) chỉ tiêu “Giá vốn hàng bán”.
Lưu ý: Thông tư 99/2025/TT-BTC có hiệu lực từ 1/1/2026
Mẫu sổ chi tiết bán hàng cho doanh nghiệp theo Thông tư 99 là mẫu nào? (Hình từ Internet)
Khi phát hiện sổ kế toán có sai xót thì được tẩy xóa số liệu ghi sai không?
Căn cứ Điều 27 Luật Kế toán 2015 quy định về sửa chữa sổ kế toán như sau:
Sửa chữa sổ kế toán
1. Khi phát hiện sổ kế toán có sai sót thì không được tẩy xóa làm mất dấu vết thông tin, số liệu ghi sai mà phải sửa chữa theo một trong ba phương pháp sau đây:
a) Ghi cải chính bằng cách gạch một đường thẳng vào chỗ sai và ghi số hoặc chữ đúng ở phía trên và phải có chữ ký của kế toán trưởng bên cạnh;
b) Ghi số âm bằng cách ghi lại số sai bằng mực đỏ hoặc ghi lại số sai trong dấu ngoặc đơn, sau đó ghi lại số đúng và phải có chữ ký của kế toán trưởng bên cạnh;
c) Ghi điều chỉnh bằng cách lập “chứng từ điều chỉnh” và ghi thêm số chênh lệch cho đúng.
2. Trường hợp phát hiện sổ kế toán có sai sót trước khi báo cáo tài chính năm được nộp cho cơ quan nhà nước có thẩm quyền thì phải sửa chữa trên sổ kế toán của năm đó.
3. Trường hợp phát hiện sổ kế toán có sai sót sau khi báo cáo tài chính năm đã nộp cho cơ quan nhà nước có thẩm quyền thì phải sửa chữa trên sổ kế toán của năm đã phát hiện sai sót và thuyết minh về việc sửa chữa này.
4. Sửa chữa sổ kế toán trong trường hợp ghi sổ bằng phương tiện điện tử được thực hiện theo phương pháp quy định tại điểm c khoản 1 Điều này.
Như vậy, khi phát hiện sổ kế toán có sai sót thì không được phép tẩy xóa làm mất dấu vết thông tin, số liệu đã ghi sai mà phải sửa chữa theo một trong ba phương pháp sau đây:
- Ghi cải chính bằng cách gạch một đường thẳng vào chỗ sai và ghi số hoặc chữ đúng ở phía trên và phải có chữ ký của kế toán trưởng bên cạnh;
- Ghi số âm bằng cách ghi lại số sai bằng mực đỏ hoặc ghi lại số sai trong dấu ngoặc đơn, sau đó ghi lại số đúng và phải có chữ ký của kế toán trưởng bên cạnh;
- Ghi điều chỉnh bằng cách lập “chứng từ điều chỉnh” và ghi thêm số chênh lệch cho đúng.
Người đại diện theo pháp luật của đơn vị kế toán có trách nhiệm gì?
Căn cứ theo Điều 50 Luật Kế toán 2015 quy định người đại diện theo pháp luật của đơn vị kế toán có trách nhiệm sau:
- Tổ chức bộ máy kế toán, bố trí người làm kế toán hoặc quyết định thuê doanh nghiệp kinh doanh dịch vụ kế toán, hộ kinh doanh dịch vụ kế toán theo đúng quy định của Luật Kế toán 2015.
- Bố trí người làm kế toán trưởng hoặc quyết định thuê dịch vụ làm kế toán trưởng theo quy định của Luật Kế toán 2015; trường hợp pháp luật chuyên ngành có quy định khác thì thực hiện theo quy định của pháp luật chuyên ngành.
- Tổ chức và chỉ đạo thực hiện công tác kế toán trong đơn vị kế toán theo quy định của pháp luật về kế toán và chịu trách nhiệm trực tiếp về hậu quả của những sai phạm do mình gây ra; chịu trách nhiệm liên đới đối với những sai phạm do người khác gây ra nhưng thuộc trách nhiệm quản lý của mình.
- Tổ chức kiểm tra kế toán trong nội bộ đơn vị và thực hiện kiểm tra kế toán các đơn vị cấp dưới.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];