
Mẫu Danh sách kèm theo hóa đơn hàng cho biếu tặng mới nhất 2026?
Hiện nay, pháp luật chưa quy định chi tiết mẫu Danh sách kèm theo hóa đơn hàng cho biếu tặng. Tuy nhiên, đây là chứng từ cần thiết để hạch toán chi phí hợp lý. Do đó, doanh nghiệp có thể tham khảo mẫu dưới đây:
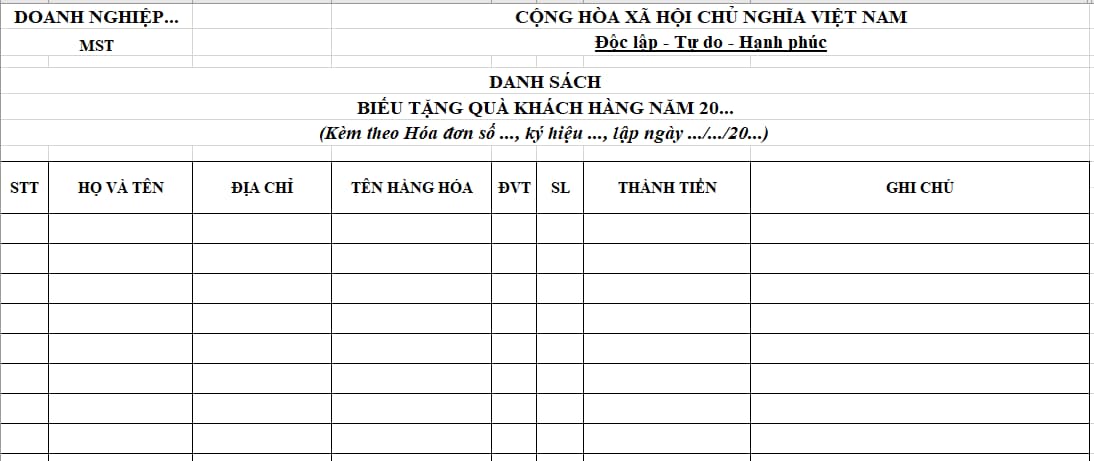
>>> Tải về File excel mẫu Danh sách kèm theo hóa đơn hàng cho biếu tặng mới nhất 2026.
Trên đây là nội dung "Mẫu Danh sách kèm theo hóa đơn hàng cho biếu tặng mới nhất 2026?".
Mẫu Danh sách kèm theo hóa đơn hàng cho biếu tặng mới nhất 2026? (Hình từ Internet)
Bắt buộc phải xuất hóa đơn khi tặng quà nhân viên đúng không?
Căn cứ khoản 1 Điều 4 Nghị định 123/2020/NĐ-CP được sửa đổi bởi điểm a khoản 3 Điều 1 Nghị định 70/2025/NĐ-CP quy định Nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ như sau:
Nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ
1. Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn để giao cho người mua (bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng hóa dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa) và các trường hợp lập hóa đơn theo quy định tại Điều 19 Nghị định này. Hóa đơn phải ghi đầy đủ nội dung theo quy định tại Điều 10 Nghị định này. Trường hợp sử dụng hóa đơn điện tử phải theo định dạng chuẩn dữ liệu của cơ quan thuế theo quy định tại Điều 12 Nghị định này.
...
Theo quy định trên, đối với hàng hóa dùng để làm quà tặng, biếu tặng thì người bán hàng vẫn phải xuất hóa đơn và ghi đầy đủ các nội dung theo quy định.
Như vậy, trường hợp bán hàng dùng làm quà tặng cho nhân viên thì bắt buộc người bán hàng phải xuất hóa đơn và ghi đầy đủ các thông tin theo quy định về nội dung hóa đơn.
Hạch toán quà tặng nhân viên dịp Tất niên theo Thông tư 99?
Căn cứ theo danh sách các tài khoản kế toán được quy định tại Mục B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC có quy định về nội dung các tài khoản kế toán.
Sau đây là hướng dẫn hạch toán quà tặng nhiên viên dịp Tất niên theo quy định tại Thông tư 99/2025/TT-BTC:
Trường hợp 1: Mua quà về nhập kho rồi tặng sau
+ Khi mua quà: Căn cứ vào hóa đơn, chứng từ mua hàng để hạch toán
Nợ 156: Giá trị hàng hóa cho biếu tặng
Nợ 133: Thuế GTGT đầu vào được khấu trừ trên hóa đơn mua quà tặng (nếu có)
Có 111/112/331: Số tiền phải thanh toán cho người bán
+ Khi tặng quà: Xuất hóa đơn => Căn cứ vào hóa đơn này hạch toán
Nợ 641/642/622/623/627: Chi phí tặng quà cho nhân viên của bộ phận ….
Có 156: Giá trị hàng hóa cho biếu tặng
Có 3331: Thuế GTGT phải nộp trên hóa đơn xuất khi tặng quà
Trường hợp 2: Mua hàng về tặng luôn không nhập kho
+ Bút toán 1: Ghi nhận chi phí mua hàng hóa cho biếu tặng
Căn cứ vào hóa đơn, chứng từ mua hàng để hạch toán:
Nợ 641/642/622/623/627: Chi phí tặng quà cho nhân viên của bộ phận ….
Nợ 133: Thuế GTGT đầu vào được khấu trừ trên hóa đơn mua hàng hóa cho biếu tặng(nếu có)
Có 111/112/331: Số tiền phải thanh toán cho người bán
+ Bút toán 2: Ghi nhận chi phí số thuế GTGT đầu ra trên hóa đơn xuất ra khi tặng quà:
Nợ 641/642/622/623/627: Chi phí số tiền thuế GTGT đầu ra trên hóa đơn xuất khi tặng quà
Có 3331: Số tiền thuế GTGT trên hóa đơn xuất khi tặng hàng
Lưu ý: Nếu làm trên phần mềm kế toán thì chỉ cần hạch toán 2 bút toán trên vào 1 bút toán như sau:
Nợ 641/642/622/623/627: Chi phí tặng quà cho nhân viên của bộ phận …. (bao gồm cả số tiền thuế GTGT đầu ra trên hóa đơn xuất khi tặng hàng)
Nợ 133: Số thuế GTGT được khấu trừ trên hóa đơn mua vào (Nếu có)
Có 3331: Số tiền thuế GTGT trên hóa đơn xuất khi tặng hàng
Có 111/112/331: Số tiền phải thanh toán cho người bán
Bên cạnh đó, đối với doanh nghiệp nhỏ và vừa sẽ hạch toán theo Thông tư 133/2016/TT-BTC, cụ thể như sau:
(1) Khi mua quà tặng về nhập kho
Nợ TK 156: Giá mua chưa VAT
Nợ TK 133: Thuế GTGT được khấu trừ (nếu DN kê khai thuế GTGT khấu trừ)
Có TK 111, 112, 331: Tổng giá thanh toán
(2) Khi xuất quà tặng (xuất từ kho)
Nợ TK 641, 6421: Chi phí bán hàng / chi phí quản lý DN
Có TK 156: Giá vốn hàng xuất kho
(3) Trường hợp mua quà về không nhập kho mà xuất thẳng để biếu tặng
Nợ TK 641, 6421: Chi phí mua bánh trung thu (giá chưa VAT)
Nợ TK 133: Thuế GTGT đầu vào (nếu được khấu trừ)
Có TK 111, 112, 331: Tổng giá thanh toán
(4) Khi xuất hóa đơn biếu tặng (ghi nhận thuế GTGT đầu ra)
Nợ TK 642: Chi phí quản lý DN (giá trị tính thuế GTGT)
Có TK 3331: Thuế GTGT phải nộp.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];

































