Mẫu bảng thanh toán tiền thưởng theo Thông tư 99/2025/TT-BTC mới nhất? Mẫu số 02 - LĐTL được áp dụng cho đối tượng nào?
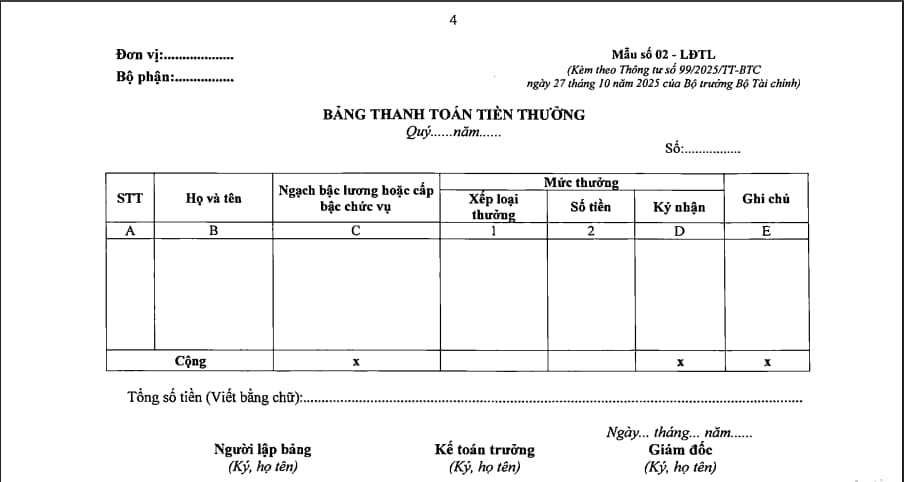
Bảng thanh toán tiền thưởng được quy định tại mẫu số 02 - LĐTL tại Phụ lục I về danh mục và biểu mẫu chứng từ kế toán được ban hành kèm theo Thông tư 99/2025/TT-BTC.
<<<Tải về mẫu số 02 - LĐTL: Bảng thanh toán tiền thưởng >>>
Theo quy định tại Điều 2 Thông tư 99/2025/TT-BTC có quy định về đối tượng áp dụng như sau:
Đối tượng áp dụng
1. Thông tư này hướng dẫn kế toán áp dụng cho các doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế.
2. Các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thực hiện chế độ kế toán hoặc văn bản quy phạm pháp luật về kế toán theo hướng dẫn của Ngân hàng Nhà nước Việt Nam.
Như vậy, mẫu số 02 - LĐTL sẽ được áp dụng cho mọi doanh nghiệp thuộc các lĩnh vực, các thành phần kinh tế. Ngoài ra, các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thực hiện chế độ kế toán hoặc văn bản quy phạm pháp luật về kế toán theo hướng dẫn của Ngân hàng Nhà nước Việt Nam.
Mẫu bảng thanh toán tiền thưởng theo Thông tư 99/2025/TT-BTC mới nhất? Hướng dẫn cách ghi cụ thể? (Hình từ Internet)
Hướng dẫn ghi mẫu bảng thanh toán tiền thưởng theo Thông tư 99/2025/TT-BTC?
Mẫu bảng thanh toán tiền thưởng theo Thông tư 99/2025/TT-BTC sẽ được điền như sau:
- Góc trên bên trái của bảng thanh toán tiền thưởng phải ghi rõ tên đơn vị, bộ phận được thưởng.
- Cột A, B: Ghi số thứ tự, họ tên.
- Cột C: Ghi ngạch bậc lương hoặc cấp bậc, chức vụ hiện đang được hưởng để tính ra lương hàng tháng.
- Cột 1: Ghi rõ xếp loại thưởng.
- Cột 2: Ghi rõ số tiền được thưởng theo mỗi loại.
- Cột 3: Người được thưởng ký nhận tiền thưởng.
- Cột E: Ghi thêm ghi chú (nếu có).
- Phía dưới bảng viết bằng chức số tiền được nhận thưởng.
Phía cuối bảng thanh toán tiền thưởng phải có chữ ký (họ tên) của người lập, kế toán trưởng và giám đốc.
Lưu ý: Tùy theo đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý của đơn vị mình, doanh nghiệp được xây dựng, thiết kế biểu mẫu chứng từ kế toán.
Tiền thưởng có phải là thu nhập chịu thuế thu nhập cá nhân không?
Theo quy định tại điểm e khoản 2 Điều 2 Thông tư 111/2013/TT-BTC có quy định về các khoản thu nhập chịu thuế thu nhập cá nhân như sau:
Các khoản thu nhập chịu thuế
Theo quy định tại Điều 3 Luật Thuế thu nhập cá nhân và Điều 3 Nghị định số 65/2013/NĐ-CP, các khoản thu nhập chịu thuế thu nhập cá nhân bao gồm:
...
2. Thu nhập từ tiền lương, tiền công
Thu nhập từ tiền lương, tiền công là thu nhập người lao động nhận được từ người sử dụng lao động, bao gồm:
...
e) Các khoản thưởng bằng tiền hoặc không bằng tiền dưới mọi hình thức, kể cả thưởng bằng chứng khoán, trừ các khoản tiền thưởng sau đây:
e.1) Tiền thưởng kèm theo các danh hiệu được Nhà nước phong tặng, bao gồm cả tiền thưởng kèm theo các danh hiệu thi đua, các hình thức khen thưởng theo quy định của pháp luật về thi đua, khen thưởng, cụ thể:
e.1.1) Tiền thưởng kèm theo các danh hiệu thi đua như Chiến sĩ thi đua toàn quốc; Chiến sĩ thi đua cấp Bộ, ngành, đoàn thể Trung ương, tỉnh, thành phố trực thuộc Trung ương; Chiến sĩ thi đua cơ sở, Lao động tiên tiến, Chiến sỹ tiên tiến.
e.1.2) Tiền thưởng kèm theo các hình thức khen thưởng.
e.1.3) Tiền thưởng kèm theo các danh hiệu do Nhà nước phong tặng.
e.1.4) Tiền thưởng kèm theo các giải thưởng do các Hội, tổ chức thuộc các Tổ chức chính trị, Tổ chức chính trị - xã hội, Tổ chức xã hội, Tổ chức xã hội - nghề nghiệp của Trung ương và địa phương trao tặng phù hợp với điều lệ của tổ chức đó và phù hợp với quy định của Luật Thi đua, Khen thưởng.
e.1.5) Tiền thưởng kèm theo giải thưởng Hồ Chí Minh, giải thưởng Nhà nước.
e.1.6) Tiền thưởng kèm theo Kỷ niệm chương, Huy hiệu.
e.1.7) Tiền thưởng kèm theo Bằng khen, Giấy khen.
Thẩm quyền ra quyết định khen thưởng, mức tiền thưởng kèm theo các danh hiệu thi đua, hình thức khen thưởng nêu trên phải phù hợp với quy định của Luật Thi đua khen thưởng.
e.2) Tiền thưởng kèm theo giải thưởng quốc gia, giải thưởng quốc tế được Nhà nước Việt Nam thừa nhận.
e.3) Tiền thưởng về cải tiến kỹ thuật, sáng chế, phát minh được cơ quan Nhà nước có thẩm quyền công nhận.
e.4) Tiền thưởng về việc phát hiện, khai báo hành vi vi phạm pháp luật với cơ quan Nhà nước có thẩm quyền.
...
Theo quy định trên, tiền thưởng có tính chất như tiền lương, tiền công là thu nhập chịu thuế thu nhập cá nhân, trừ khoản tiền thưởng không thuộc các trường hợp được quy định tại điểm e khoản 2 Điều 2 Thông tư 111/2013/TT-BTC.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];